
Может ли налоговая инспекция проводить проверку и запрашивать документы превышая трехлетний срок
Проверка ИП налоговой инспекцией
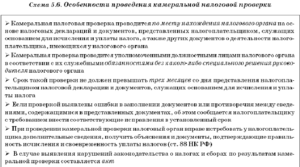
Процедура проверки налоговой отчетности, а также правильность ведения бухгалтерского учета и своевременность внесения налоговых взносов является главным инструментом контроля ФНС за соблюдением действующих норм налогового законодательства РФ.
В связи с этим, каждому индивидуальному предпринимателю необходимо знать, что такое проверка ИП налоговой инспекцией. Эта информация позволит подготовиться к проверкам, как следует. В нашей сегодняшней публикации мы рассмотрим виды и особенности налоговых проверок индивидуальных предпринимателей, а также дадим рекомендации о том, как себя вести во время налоговой проверки.
Как проводится проверка ИП налоговой инспекцией?
Нужно отметить, что порядок проведения налоговых проверок юридических лиц и индивидуальных предпринимателей практически не отличается. В первую очередь, налоговая проверка ИП направлена на осуществление первичного и камерального контроля сдаваемой налоговой отчетности, включая выездные проверки предпринимателей.
Налоговые проверки ИП можно разделить на такие виды:
- Плановые налоговые проверки ИП (проводятся в соответствии с принятым заранее ежегодным планом).
- Внеплановые (проводятся с целью контроля устранения выявленных при предыдущей проверке замечаний или при получении ФНС информации о несоблюдении ИП действующего законодательства).
Плановые налоговые проверки ИП
План проверок ИП можно найти на официальном сайте ФНС. Там содержится информация обо всех индивидуальных предпринимателях в текущем году, с указанием точной даты проверки. Т. е. у ИП всегда есть возможность подготовится к визиту инспектора, вовремя устранив все возможные нарушения.
Так же на сайте Генеральной прокуратуры по ссылке proverki.gov.ru, достаточно ввести ИНН организации или ИП, и программа выдаст информацию о том, ждать ли вам гостей из налоговой, а также дату начала проверки.
В обязанности ФНС перед проведением налоговой проверки ИП входит уведомление предпринимателя о факте предстоящей проверки. ФНС сообщает ИП, что именно будет проверяться.
В статье 21 Налогового кодекса РФ есть требование, в соответствии с которым руководитель организации или индивидуальный предприниматель должны присутствовать во время проведения налоговой проверки.В случае если ИП не имеет возможности присутствовать при проверке, он оповещает ФНС заранее и предлагает перенести проверку на другую дату.
Стоит обратить внимание на то, что проверяемый период деятельности предпринимателя не может превышать трехлетний срок.
В соответствии с действующим законодательством, повторная проверка одного и того же налога в течение одного года не может быть проведена.
Камеральная налоговая проверка ИП
Камеральная налоговая проверка ИП — процедура повторного контроля сданной индивидуальным предпринимателем отчетности. Данная проверка является регулярной.
Суть проверки состоит в том, что инспектор самостоятельно выявляет факт сдачи отчетности ИП (декларации и тому подобные отчеты).
После этого он контролирует содержимое отчетности на предмет правильности сделанных предпринимателем расчетов по налогам.
Инспектор также проверяет корректность заполнения документов и достоверность предоставляемых данных. При отсутствии нарушений в ходе проверки, ИП даже не узнает о факте ее проведения.
Камеральная проверка проводится не более чем 3 месяца, с даты предоставления отчетности в ИФНС. Если ИП предоставляет корректирующий отчет, то камеральная проверка по предыдущему отчету прекращается и начинается новая камеральная проверка с даты предоставления корректирующего отчета.
Во время проведения камеральной проверки работник налоговой определяет:
- имеется или нет нарушение срока сдачи отчетности;
- правильность заполнения отчета;
- достоверность данных, указанных в отчете.
В случае если камеральная налоговая проверка ИП выявила нарушения, то направляется уведомление о факте проведения проверки ИП и о нарушениях. Инспектор оповещает о сроках устранения выявленных нарушений.
Налоговый орган может уведомить налогоплательшика о выявленных нарушениях или запросить дополнительную информацию одним из следующих способов:
- ИП лично (или представителю);
- через курьера;
- посредством почтовых услуг (заказным письмом с уведомлением);
- посредством электронного документооборота.
ИП, в свою очередь, должен в течение 5-ти дней может предоставить первичную документацию, подтверждающую его правоту или устранить нарушения. После этого, предприниматель предоставляет в ФНС документы, которые подтверждают факт исправления нарушений.
С 3 сентября 2018 года вступили в силу изменения в пункт 5 статьи 93 НК РФ. С этой даты, в том числе и в 2019 году, ИП может повторно не подавать любые документы в ИФНС.
Достаточно проинформировать инспекцию в ответ на ее требование, о том, что запрашиваемые документы были предоставлены ранее.
Если ИП предоставлял запрашиваемые ИФНС документы ранее в иную налоговую, то необходимо указать код этой налоговой инспекции.Отправить такое отказное уведомление ИП должен не позже дня, следующего после даты получения требования ИФНС на повторную подачу документов.
Однако есть исключения. Подать повторно придется следующие документы:
- документы, поданные в прошлый раз в подлинниках и возвращенные инспекцией после прошлой проверки;
- копии документов, поданных ранее, но в связи с форс-мажором утраченные налоговиками.
Выездная налоговая проверка ИП
Как показывает практика, если индивидуальный предприниматель сдает налоговую отчетность в определенные законодательством сроки и производит правильные расчеты, то ему не назначается выездная налоговая проверка.
Выездная налоговая проверка может применяться при обнаружении нарушений в деятельности ИП.
Процедура проведения выездной налоговой проверки предполагает не только контроль сданной отчетности, но и всей хозяйственной деятельности, которую осуществляет индивидуальный предприниматель.
В ходе выездной проверки контролю подлежат:
- финансово-хозяйственная деятельность ИП в целом;
- отдельные сферы (применение ККТ или организация операций с наличными денежными средствами).
Для проведения выездной налоговой проверки на предприятие (в офис) ИП выезжает группа налоговых инспекторов. Ревизия может проводиться в срок до двух месяцев.
ИП обязан предоставить инспекторам рабочее место (помещение) и создать условия для проведения проверки.
В случае, когда у ИП нет офиса, проверка осуществляется в помещении ФНС. Предприниматель предоставляет проверяющим инспекторам всю необходимую для проведения проверки документацию.
В общем случае ревизия может проводиться в срок до двух месяцев. Выездная налоговая проверка ИП может длиться до полугода в следующих случаях:
- выявления нарушений, требующих дополнительной проверки;
- нарушение ИП сроков предоставления документации для проверки;
- при наличии у ИП одного (нескольких) обособленных подразделений;
- при возникновении чрезвычайных происшествий (пожар, потоп или кража).
Документы ИП для проверки налоговой инспекцией
Инспектор, проводящий проверку, может потребовать от индивидуального предпринимателя предоставления следующих документов:
- свидетельство о регистрации ИП;
- бухгалтерская отчетность;
- налоговая отчетность (за период, который подлежит проверке);
- кассовые документы;
- лицензия (если ИП занимается лицензированным видом деятельности;
- банковские документы.
Налоговая проверка при закрытии ИП
Налоговая проверка при закрытии ИП не является обязательной процедурой. И далеко не всегда сотрудники налогового органа проводят проверки ИП, подавших заявление на закрытие. Тем не менее, такая возможность не исключается.
Налоговая инспекция имеет право назначить выездную налоговую проверку индивидуального предпринимателя, находящегося в стадии аннулирования государственной регистрации в качестве ИП.
При этом время проведения и предмет предыдущей проверки значения не имеют.
Налоговая проверка после закрытия ИП
Проведение налоговых проверок возможно даже после прекращения ИП своей деятельности (снятия с регистрации). Предприниматель может ожидать проверку в течение трех лет с момента прекращения деятельности.
Напомним, что после прекращения деятельности и аннулирования государственной регистрации в качестве ИП, гражданин будет снят с учета в налоговом органе в качестве индивидуального предпринимателя, но останется на учете в качестве налогоплательщика-физического лица.
При выявлении нарушений в ходе налоговой проверки, ИП грозит привлечение к ответственности.
Как себя вести во время налоговой проверки?
Предлагаем читателю отдохнуть от чтения и посмотреть видео о том, как следует себя вести во время налоговой проверки. Консультирует юрист группы-компаний «Бизнес-Гарант».
Результаты налоговой проверки ИП
После завершения налоговой проверки ИП составляется соответствующий акт (в двух экземплярах). Один экземпляр находится у ИП, второй у инспектора.
В акте содержатся данные о ходе проведения проверки, о ее результатах, а также о выявленных нарушениях и предписанных сроках их устранения.
Индивидуальный предприниматель в двухнедельный срок может обжаловать содержание акта. Возражения прописываются в самом акте и передаются обратно сотрудникам налоговой инспекции.
Подводя итоги по теме налоговых проверок для ИП, можно сказать, что они носят регулярный характер. В связи с этим каждому индивидуальному предпринимателю следует ответственно и внимательно готовиться к проведению проверки.
При условии правильного ведения бухгалтерского учета, своевременной оплате налогов и сдачи налоговой отчетности ИП, скорее всего, стоит ожидать налоговой проверки на камеральном уровне.Когда индивидуальный предприниматель нарушает действующее законодательство и не предоставляет налоговую отчетность в установленные сроки, ему следует ожидать проверки со стороны инспекторов в течение как минимум двух месяцев. Наказание в этом случае неминуемо.
Мораторий на плановые проверки в 2019 году
В 2015 году Правительством РФ был принят закон № 246 ФЗ, которым установлено, что:
с 1 января 2016 года по 31 декабря 2018 года не проводятся плановые проверки в отношении юридических лиц, индивидуальных предпринимателей, являющихся субъектами малого предпринимательства, за исключением юридических лиц и индивидуальных предпринимателей, осуществляющих виды деятельности, перечень которых устанавливается Правительством Российской Федерации, в соответствии с частью 9 статьи 9 настоящего Федерального закона.
Федеральным законом от 25.12.2018 № 480-ФЗ продлен мораторий на проверки до 2020 года для субъектов малого бизнеса.
Однако на те ИП, по которым введен риск-ориентированный подход, а также на ИП, осуществляющих лицензионные виды деятельности мораторий распространяться не будет.
Что такое риск-ориентированный подход? Надзорные ведомства собирают сведения о деятельности ИП и определяют степень риска совершения ИП противоправных действий.
Если таких сведений по ИП нет, следовательно, мораторий на проверки для него распространяется.
К надзорным ведомствам, собирающим сведения о противоправных действиях ИП, относятся ФНС, МЧС, ФАС, Росприроднадзор, Росалкогольрегулирования и Роспотребнадзор.
Закон начал действовать с 5 января 2019 года.
Тоже может быть полезно:
Уважаемые читатели! Материалы сайта TBis.ru посвящены типовым способам решения налоговых и юридических вопросов, но каждый случай уникален.
Если вы хотите узнать, как решить именно ваш вопрос — обращайтесь в форму онлайн консультанта. Это быстро и бесплатно! Также вы можете проконсультироваться по телефонам: МСК — 74999385226. СПБ — 78124673429. Регионы — 78003502369 доб. 257
Источник: http://tbis.ru/nalogi/nalogovaya-proverka-ip
Что делать, если инспекция требует документы

Когда компания получает требование о представлении документов, финансовая служба обычно бросается его исполнять. В результате тратит массу времени на поиск и копирование бумаг, а в налоговый орган их приходится везти грузовиками. Но чиновники, запрашивая документы и штрафуя за их непредставление, часто ошибаются. Выясним, какие ошибки приводят к отмене штрафов.
Курсы повышения квалификации для бухгалтеров и главных бухгалтеров на ОСНО и УСН. Учтены все требования профстандарта «Бухгалтер».
Выясняем общие правила
Возможность требовать документы у компаний инспекторам дают ст. 93 и 93.1 Налогового кодекса. Сразу скажем, что в данной статье мы не будем исследовать вопросы, связанные с представлением пояснений по декларации по п. 3 ст. 88 НК РФ.
Итак, ст. 93 НК РФ чиновники пользуются, если запрашивают документы непосредственно у проверяемого налогоплательщика, с. 93.1 — если нужно узнать информацию о фирме у ее контрагентов. Обычно требование направляют, когда проводят налоговые проверки. Но п. 2 ст. 93.1 НК РФ позволяет инспекторам истребовать документы по конкретной сделке вне проверки.
Такое требование может быть направлено не только участникам сделки, но и третьим лицам, которые, по мнению инспекции, могут обладать какой-либо информацией.
Во всех случаях требование оформляют по форме, утвержденной приказом ФНС России от 08.05.2015 № ММВ-7-2/189@.
Когда инспекция запрашивает документы в порядке ст. 93.1 НК РФ у организации, состоящей на учете в другом налоговом органе, она формирует поручение коллегам, а те уже направляют требование непосредственно фирме.
Налоговый кодекс устанавливает три способа вручения требования:
- лично налогоплательщику или его представителю под расписку;
- по почте заказным письмом;
- через интернет: по ТКС или через личный кабинет налогоплательщика.
Для последних двух способов предусмотрены особые сроки его получения:
- Если требование направили почтой — то оно считается врученным на 6 день с даты отправки.
- Если по ТКС, то плательщик обязан направить квитанцию о приеме документа, и днем вручения считается дата, указанная в этой квитанции.
- Требования, размещенные в личном кабинете налогоплательщика, считаются полученными на следующий день после размещения. Дата получения требования имеет значения для определения крайнего срока представления документов.
Чтобы исполнить требование, направленное в рамках ст. 93 кодекса у плательщика есть 10 дней с даты получения. Исключения предусмотрены для КГН — 20 дней и иностранных организаций-плательщиков страховых взносов — 30 дней. На исполнение требования, направленного по ст. 93.1 НК РФ, у контрагента есть 5 дней (п. 5 ст. 93.1 НК РФ).
Если вовремя не представить документы, то за каждую бумагу оштрафуют на 200 руб. (ст. 126 НК РФ). Часто инспекторы запрашивают значительный объем документации, подготовить которую за отведенный срок компания не успевает. Ведь сдают только копии, оригиналы чиновники требовать не вправе.
В этом случае следует направить налоговикам уведомление с просьбой продлить срок на подготовку документов. Также в нем нужно указать причины, по которым фирма не может сдать бумаги вовремя. Обратите внимание, продление срока — это право инспекции, но не ее обязанность.
Поэтому отказы в таком продлении вполне возможны.
Налогоплательщики нередко оспаривают штрафы за непредставление документов, так как инспекция склонна требовать больший объем документации, чем имеет право. При этом она как правило забывает, что обязана доказать наличие у плательщика обязанности представить соответствующие документы и сведения.Мало того, чиновники должны обосновать привлечения к налоговой ответственности и штраф не только по праву, но и по размеру. Если инспекция не доказала, что запрошенные документы есть у плательщика — штраф незаконен (постановление АС Восточно-Сибирского округа от 05.10.2016 № Ф02-5413/2016).
Определяем, законно ли требование налоговой инспекции
Разберемся, какие документы фирма обязана представить, а какие — нет. Итак. Инспекция может истребовать документы, необходимые для проверки (п. 1 ст. 93 НК РФ). Это очень расплывчатая формулировка. Попробуем ее конкретизировать.
Первое: у проверки есть конкретный предмет, значит, истребуемые документы не должны выходить за его рамки. Например, если исследуют НДС, то запрашивать вправе счета-фактуры, но не зарплатные ведомости.
Второе: инспекторы всегда проверяют конкретный период деятельности. Значит, документы должны относиться к этому времени. При выездной проверке они не должны выходить за период ревизии, указанный в решении о ее назначении, а при камеральной — относится к тому же периоду, за который представлена декларация.
Третье: запрашиваемые бумаги, должны быть предусмотрены налоговым и бухгалтерским законодательством. Так, например, инспекторы могут попросить техническую документацию и прочее.
Но составление таких документов не предусмотрено налоговым или бухгалтерским законом, а значит требовать их представить, и тем более штрафовать за несдачу чиновники не вправе (постановление ФАС Центрального округа от 30.07.2013 № А64-5847/2012).
Что касается требования о предоставлении сведений и информации по конкретной сделке, то практика противоречива.
Так известны случаи, когда суды признавали законным истребование документов у контрагента по сделкам с проверяемым плательщиком, которое было обоснованно так: сведения необходимы налоговому органу для подтверждения финансово-хозяйственных взаимоотношений Общества с ООО и исключения риска получения последним необоснованной налоговой выгоды по совершенным сделкам (постановление АС Волго-Вятского округа от 08.08.2016 № Ф01-3050/2016).
Собираемся оспорить требование инспекции
Многие плательщики, оспаривая требования, указывают, что они незаконны, так как не содержат реквизитов документов.
Этот довод суды не воспринимают, так как реквизиты и иные индивидуализирующие признаки документов налоговики не могут указать в силу объективных причин. Они им не известны.
Ведь это внутренние документы общества, сведениями о которых инспекция не располагает (Определение ВАС РФ от 10.04.2014 № ВАС-3509/14).
Если компания не представила документы, надо пояснить причины. Например, фирма вообще могла не составлять конкретную документацию, так как она не предусмотрена ее учетной политикой.Так в деле рассмотренном ФАС Центрального округа суд признал незаконным штраф за непредставление регистраторов аналитического учета.
Он указал, что компания именно эти документы не составляла в силу положений учетной политики, но сдала иные, содержащие необходимую информацию для проведения налогового контроля (постановление от 30.07.2013 № А64-5847/2012).
Еще один любимый документ инспекторов — оборотно-сальдовые ведомости. В этом случае суды единодушны. Штрафовать за их непредставление неправомерно. Они относятся к регистрам бухгалтерского учета, а не к категории «документов, необходимых для исчисления и уплаты налогов» (Определение ВАС РФ от 27.04.2015 № 304-КГ15-2879).
Требования налогового органа не стоит игнорировать. К чему это может привести, обсудим на вебинаре «Требования налогового органа: как правильно организовать порядок представления документов». Лектор Шиляева Ю. Г. расскажет как реагировать на незаконное требование налогового органа, как относиться к требованиям вне проверки и много других нюансов.
Источник: https://school.kontur.ru/publications/1505
Какой период может быть охвачен налоговой проверкой?

Какой период может быть охвачен налоговой проверкой нужно понимать руководству проверяемой фирмы, ИП и физическим лицам, чтобы определить, какой промежуток времени может интересовать должностных лиц ФНС при проведении проверочных мероприятий.
Общие положения о налоговых проверках
В силу требований ст. 31 НК РФ проверочные мероприятия производятся налоговыми инспекциями с целью проверки соблюдения субъектами проверок требований налогового законодательства в части правильности исчисления, своевременности и полноты уплаты налоговых платежей.
Могут проводится как камеральные, так и выездные мероприятия. Их порядок в корне отличается (как и проверяемый период). Отличаются и сроки проверок. Камеральные длятся 3 месяца, а выездные – от 2 до 6 месяцев (в зависимости от того, продлевался ли срок проверки).
По итогам проверочных мероприятий почти всегда составляется акт. Форма его утверждена Приказом ФНС России от 08.05.2015 № ММВ-7-2/189@ (Приложение № 23). Исключением является случай, когда при камеральных проверочных действиях не выявлено нарушений.
Если налогоплательщик не согласен с итоговым актом, либо с какой-либо его частью, на него могут подаваться возражения.
Период камеральной налоговой проверки
В ходе проверочных действий сотрудники ФНС анализируют декларации, представленные налогоплательщиками. Отчетность сопоставляется с данными, отраженными в иных документах, которые уже находятся в ФНС.
За какой период могут проверять при налоговой проверке деклараций? Может анализироваться только период, охватываемый предоставленной налогоплательщиком отчетностью. Например, подается декларация по налогу на прибыль за 2016 год.
Налоговый орган может проверять только налоговый период 2016 года.
При проверке определенного налогового периода сотрудники ФНС вправе сопоставлять представленную декларацию с иными документами, которые не относятся к периоду проверки.
В случае, если плательщик налога по итогам проверки привлекается к ответственности за иной налоговый период – это нарушение закона. Имеется возможность оспорить акт проверки и решение о привлечении к ответственности путем подачи возражений и жалоб.По результатам рассмотрения жалобы решение о привлечении к ответственности должно быть отменено (в части, относящейся к периоду, не охваченному проверкой), а по результатам рассмотрения возражений из акта должны быть исключены суждения о допущенных нарушениях (также за период, который не должен был охватываться).
За какой период сотрудники ФНС могут проверять при проведении выездной проверки?
Выездные проверочные мероприятия куда более объемные, нежели камеральные. Более длительным является и период выездной налоговой проверки. В силу требований п. 3 ст.
89 НК охват проверки не может превышать трехлетний срок до момента вынесения решения о проведении проверочных мероприятий. Например, решение о проверке вынесено 17 февраля 2017 года.
Это означает, что проверяться должен период с 17 февраля 2014 года до 17 февраля 2017 года.
По этому же принципу определяются проверочные периоды при:
- проведении повторных проверок вышестоящей ФНС нижестоящей. Должностные лица, проводя повторные проверочные мероприятия в отношении налогоплательщика устанавливают, не допущено ли нарушений при ранее проведенной нижестоящей ФНС проверке, и в случае обнаружения нарушений со стороны налогоплательщика, не выявленных ранее, вправе привлечь его к налоговой ответственности.
- проведении повторной проверки в случае реорганизации или ликвидации налогоплательщика. Такая проверка может проводиться вне зависимости от того, когда производилась предыдущая.
Возможны ли выездные проверки, охватывающие период более трех лет?
Законом предусматриваются исключения из общего правила, касающиеся проверяемого периода. В некоторых случаях проверяющим можно выходить за рамки трехлетнего периода, что позволяет привлечь налогоплательщика за старые нарушения.
К таким исключениям относится:
- Случай, когда налогоплательщик направляет в ФНС уточненную декларацию в ходе проведения выездной проверки и данной декларацией охватывается период, выходящий за трехлетние рамки. При таких обстоятельствах сотрудники ФНС должны проверить правильность уплаты налогов за период, находящийся за рамками проверочных мероприятий (п. 4 ст. 89 НК РФ).
- Случай, когда проверка уже завершена, однако налогоплательщик представляет уточненную декларацию, в которой отражена меньшая сумма налога, подлежащего уплате. В такой ситуации может быть принято решение о повторной проверке налогового периода, указанного в уточненной декларации (пп. 2 п. 10 ст. 89 НК РФ).
- Случай, когда проверка проводится в соответствии с требованиями главы 26.4 НК РФ, когда плательщик налогов применяет специальный режим налогообложения при исполнении им соглашений о разделе продукции, что предусмотрено ст. 346.2 НК РФ.
Трехлетний период проверки исчисляется не до даты вручения решения о проверочных мероприятиях налогоплательщику, а до момента его вынесения. Например, если решение было вручено в 2018 году, а вынесено в 2017 году, проверкой не может дополнительно охватываться период с момента вынесения решения до момента его вручения.
***
Итак, в публикации дан исчерпывающий ответ на вопрос о том, за какой период проводится выездная налоговая проверка (а также камеральная). Как правило, ответ на данный вопрос однозначен, однако закон предусматривает некоторые исключения, оговоренные выше.
Источник: https://zakoved.ru/nalogooblozhenie/kakoj-period-mozhet-byt-okhvachen-nalogovoj-proverkoj.html
За какой период налоговая может провести проверку
Сроки налоговых проверок зависят от их типа. При выездной инспекции проверяемый период ограничивается тремя календарными годами, не считая года проверки. Однако в этом правиле есть исключения.
О том, сколько раз может проводиться ВНП в отношении компании смотрите так же видео налогового адвоката Тылика П.Ю. «Миф о том, что выездная налоговая проверка проводится раз в три года»
По данным юридической статистики, абсолютное большинство налоговых проверок заканчивается доначислением налогов или штрафами.
Но если бизнесмен хорошо знает законы, он может в значительной мере облегчить себе жизнь. В частности, важно владеть информацией о том, какой срок деятельности компании может проверить налоговая. Эти знанию дадут возможность собрать аргументы и в случае необходимости применять их, чтобы защитить свой бизнес.
Как правило, узнав о проверке, предприниматели впопыхах начинают собирать документы, поднимать все архивы. Стоит ли это делать? Попробуем разобраться.
Период налоговой проверки зависит от ее типа. В глобальном смысле инспекция налоговиков бывает двух типов:
- камеральная (инспектор проверяет документы бизнесмена без выезда в его офис);
- выездная (налоговик приезжает прямо на фирму к бизнесмену и совершает все контролирующие процедуры там).
Как период охватывает камеральная поверка? Только тот, за который предприниматель подал отчетные документы. Иными словами, если декларацию бизнесмен подал за 2 квартал 2018 года, то налоговый инспектор вправе проверить правильность расчётов только за этот промежуток работы. Любые попытки отступить от этого срока нарушают права предпринимателя.
Но тут есть один нюанс. Налоговик имеет право затребовать у организации данные других отчетных периодов, если они понадобилось ему для точности контрольных мероприятий.
Но опасаться этого не стоит: выписать нарушение, выявленное в отчетах, которые сейчас он не проверяет, инспектор не имеет права. Если такое недоразумение возникло, организация должна уверенно оспаривать это решение. Арбитраж в этой ситуации будет на стороне бизнесмена.
При выездной проверке срок ограничивается тремя календарными годами. Ключевое слово здесь – календарный. То есть, если сейчас 2018 год, то проверить могут отчетность только за период с начала 2015 по конец 2017 года.
Текущий год проверке не подлежит. При этом в пределах трех лет может быть проверен абсолютно любой период. Условно говоря, инспектор вправе запросить отчетные документы хоть за одни сутки работы организации.
Как поступить, если в ходе проверки выявлено нарушение, которое было допущено ранее? Волноваться по этому поводу не стоит. Налоговик не имеет на это права, так что доначисления налогов и штрафы в этом случае организации точно не грозят. Инспектор не согласен с этим доводом? Бизнесмен может смело обращаться в суд.
Тут есть один подвох. Инспектор может запросить у бизнесмена «уточненку» за этот период.Если предприниматель повелся на эту провокацию и подал уточненную декларацию, налоговик имеет полное право провести по ней дополнительную проверку и в случае обнаружения нарушений — применить санкции.
Возможны ли выездные проверки, охватывающие период более трех лет?
Итак, законом установлена максимальная временная планка проверяемого периода деятельности компании при выездной проверке – это 36 календарных месяцев. Однако в исключительных случаях этот срок может быть увеличен. А значит, и санкции за нарушения, которые были совершены более чем три года назад, налоговик имеет право применить.
Какие есть исключения?
- Срок проверки может превышать трехлетний период для компаний, к которым применяется специальный режим налогообложения и индивидуальный расчет налогов.
- Если выездная налоговая проверка уже проводится, и предприниматель решил подать уточненную декларацию.
- Если проверка проводится в связи с тем, что бизнесмен подал «уточненку», в которой указан меньший размер налогового платежа, чем заявленный ранее.
Общие положения о налоговых проверках
В чем главная опасность проведения налоговых проверок? В эффекте неожиданности. Инспекция не обязана предупреждать компанию ни о самом факте грядущих контролирующих мероприятий, ни о сроках их проведения. Однако при определенных обстоятельствах к визиту инспектора все же можно заблаговременно подготовиться, обратив внимание на ряд деталей.
- Инспекция нагрянула к кому-то из партнеров компании. Значит, высока вероятность, что проверка настигнет и вас.
- Насторожить должны и запросы от налоговиков или правоохранителей относительно деятельности вашего партнера по бизнесу и ваших совместных экономических операций.
- Запрос на получение информации о вашей организации поступил в банк, с которым вы сотрудничаете (естественно, узнать об этом запросе можно только в том случае, если у вас сложились доверительные отношения с кем-то из сотрудников банка).
- Если вы знаете, что у вас есть недобросовестные конкуренты (в юридической практике случаи, когда информация «сливается» налоговикам от конкурентов компаний, весьма часты).
Сколько лет нужно хранить бухгалтерские и налоговые документы
В зависимости от вида документов разнятся сроки их хранения. Если бизнесмен по какой-то причине удалил из архива данные раньше установленного законом срока, ему могут грозить санкции. Вскрыться это может, например, при проведении проверки.
- По нормам налогового кодекса на организациях лежит обязанность хранить документы о налоговом учете не менее 4 лет.
- Срок для сохранения в архивах первичных учетных документов дольше – не менее 60 месяцев.
Совсем избежать налоговых проверок не может ни одна организация или компания. Даже если предприниматель работает максимально добросовестно.
Но в отсутствии «серых схем» при ведении бизнеса есть очевидный плюс: бизнесмену не придется беспокоиться о результатах инспекции налоговика и возможных финансовых убытках из-за штрафов.
Важно и то, знает ли предприниматель свои законные права, поскольку нередко даже стабильно работающие компании могут попасть под санкции из-за действий инспекторов, которые нацелены на то, чтобы любым возможным способом найти нарушение.
Источник: https://nalog-blog.ru/nalog-plan/za-kakoj-period-nalogovaya-mozhet-provesti-proverku/
Проверки трудовой инспекции: какие документы могут запросить у Работодателя и за какой период?

Одним из видов проверок, которым могут подвергаться в своей деятельности юридические лица и индивидуальные предприниматели, является проверка трудовой инспекцией. Трудовая инспекция в лице своих государственных инспекторов осуществляет надзор за соблюдением трудового законодательства и иных нормативных правовых актов, содержащих нормы трудового права (ч.1 первая ст. 353 ТК РФ).
Проверки могут быть плановые и внеплановые, то есть проводится по заранее утвержденному плану или по конкретной жалобе, например работника, и первые и вторые могут быть проведены в форме выездной или документарной.
Разница между выездной проверкой и документарной состоит в том, что в первом случае инспектор будет исследовать только документы работодателя без выезда к нему, а во втором случае, проверка будет проходить по месту нахождения работодателя. Но в любом случае, трудовая инспекция проводит проверку на основании представленных работодателем документов и письменной информации.
В своей деятельности инспекции труда руководствуются положениями Трудового кодекса РФ, Приказом Министерства труда и социальной защиты РФ от 30 октября 2012 г.
N 354н «Об утверждении Административного регламента исполнения Федеральной службой по труду и занятости государственной функции по осуществлению федерального государственного надзора за соблюдением трудового законодательства и иных нормативных правовых актов, содержащих нормы трудового права» (далее по тексту «Административный регламент № 354н), а также Федеральным законом от 26 декабря 2008г. N 294-ФЗ»О защите прав юридических лиц и индивидуальных предпринимателей при осуществлении государственного контроля (надзора) и муниципального контроля» (далее по тексту «Закон № 294-ФЗ»).
АУДИТ КАДРОВОЙ ДОКУМЕНТАЦИИ
О проведении любой проверки работодатель должен быть уведомлен (способ уведомления может быть любым: заказное письмо с уведомлением, нарочный, факс и др.)
Ему направляется копия распоряжения руководителя государственной инспекции труда о проведении проверки, составляемое по типовой форме, утвержденной приказом Министерства экономического развития Российской Федерации от 30.04.2009 N 141 (ч. 1 ст.
14 Закона N 294-ФЗ, п. 44, п. 67 Административного регламента N 354н). Одновременно с этим документом направляется запрос о предоставлении документов, на основании которых инспекторы будут делать выводы о соблюдении работодателем трудового законодательства.
Если проверка документарная, то истребуемые документы работодателю необходимо представить в государственную инспекцию труда по месту её нахождения в виде копий, заверенных печатью и подписью руководителя юридического лица или индивидуального предпринимателя (ч. 6 ст.
11 Закона N 294-ФЗ). Если выездная, то работодатель представляет по месту своего нахождения оригиналы запрашиваемых документов инспектору для ознакомления, а также предоставляет их заверенные копии (ч. 5. ст. 12 Закона N 294-ФЗ, абзац третий части первой ст. 357 ТК РФ).
СНИЖЕНИЕ ЗАРАБОТНОЙ ПЛАТЫ: ПОРЯДОК ОФОРМЛЕНИЯ
При проведении плановой проверки, трудовая инспекция самостоятельно решает что, в каком объеме и на основании каких документов будет осуществляться надзор
Однако инспекторы не вправе требовать у проверяемого работодателя сведения и документы, не относящиеся к предмету проверки, нотариального заверения копий представляемых документов, а также изымать оригиналы таких документов (ч. 7 ст. 11, п. 3 ст. 15 Закона N 294-ФЗ, п. 51 Административного регламента N 354н).
Отступление от этого правила возможно, тогда, когда проверка проводится по жалобе конкретного работника с просьбой о соблюдении конфиденциальности.
В этом случае, инспекторы могут проверить не только документы, которые относятся к данному работнику, но и запросить документацию по другим работникам (тех же должностей, например).
БУХГАЛТЕРСКОЕ СОПРОВОЖДЕНИЕ С ROSCO!
Максимальный срок, в течение которого работодатель обязан подготовить и представить указанные в запросе документы и письменную информацию составляет 10 дней с момента со дня получения мотивированного запроса (ч. 5 ст. 11 Закона N 294-ФЗ). Данная норма усыновлена для проверок, проводимых в документарной форме, что касается выездных, то здесь такого требования законодателем не установлено, одна на практике применяется тот же срок в 10 дней. Как правило, при выездной проверке работодателю дается на это несколько дней. Конкретный срок и место представления указывается инспектором непосредственно в самом запросе. Если в указанный срок запрашиваемые документы не представлены либо представлены в неполном объеме или в искаженном виде, то это является основанием для возбуждения инспектором дела об административном правонарушении в отношении виновных должностных лиц работодателя по ст. 19.7 «Непредставление сведений (информации)» КоАП РФ. Ответственность установлена в виде предупреждения или наложения административного штрафа на граждан в размере от 100 до 300 рублей; на должностных лиц — от 300 до 500 рублей; на юридических лиц — от 3 000 до 5 000 тысяч рублей.
Обращаем Ваше внимание, что в отличие от иных видов проверок, в отношении проверок трудовой инспекцией законодательство не устанавливает ограничений по временному периоду, за который инспекторы могут проверить документы работодателя
Поэтому трудовые инспекторы вправе запросить необходимые для проведения проверки документы за любой период, в том числе и в отношении уже уволившихся работников.
Однако, если срок хранения запрашиваемых документов в организации к моменту проведения проверки уже истек, то работодатель вправе такие документы не предоставлять.
Для инспектора необходимо будет подготовить письменные пояснения с указанием причин их отсутствия.
Для подтверждения своевременного и полного исполнения обязанности по предоставлению истребуемых документов работодателю следует составить сопроводительное письмо за подписью руководителя, в котором перечислить все передаваемые документы, а также изложить всю необходимую письменную информацию по запросу. Сопроводительное письмо составляется в двух экземплярах, первый экземпляр которого вручается инспектору труда вместе с документами, а на втором экземпляре инспектор ставит отметку об их получении.
Если же работодатель полностью игнорирует законные требования инспектора о представлении документов и препятствует проведению проверки, то в соответствии с п. 1 ч. 1 ст. 27.
2 КоАП РФ инспектором направляется запрос в органы внутренних дел (полицию) на доставление, то есть принудительное препровождение руководителя юридического лица или индивидуального предпринимателя для составления протокола об административном правонарушении по части 1 ст. 19.4 КоАП РФ.
Привлечение работодателя к административной ответственности не освобождает его от обязанности представить инспектору запрашиваемые документы и информацию, поэтому в любом случае представить их для проведения проверки все же придется.Для справки укажем, что сроки хранения кадровой документации и иных документов, связанных с трудовыми отношениями установлены в Перечне типовых управленческих архивных документов, образующихся в процессе деятельности государственных органов, органов местного самоуправления и организаций (утв. Приказом Министерства культуры РФ от 25 августа 2010 г. N 558).
ПЛАНОВЫЕ И ВНЕПЛАНОВЫЕ ПРОВЕРКИ ТРУДОВОЙ ИНСПЕКЦИИ: ПОРЯДОК НАЗНАЧЕНИЯ, ПРОВЕДЕНИЯ, ОФОРМЛЕНИЯ
Так, например, хранятся:
- заявления, не вошедшие в личное дело — 5 лет (п. 665 Перечня);
- заявления претендентов на замещение вакантных должностей — 3 года после проведения конкурса на замещение вакантных должностей (п.
672 Перечня);
- заявления лиц, не принятых на работу — 3 года (п. 663 Перечня);
- заявление о согласии на обработку персональных данных — 75 лет, если ЭПК данные документы не отнесены к сроку хранения «постоянно» (п.
666 Перечня).
Как следует из п. 1.2 Перечня, все указанные в нем правила и сроки хранения документов обязательны для организаций независимо от вида и сферы деятельности, организационно-правовой формы и формы собственности.
Для документов акционерных обществ установлен специальный порядок хранения документов. Он приведен в постановлении Федеральной комиссии по рынку ценных бумаг от 16 июля 2003 г. N 03-33/пс. Хранить документы можно как в организации, так и в архиве.
Срок хранения документа исчисляется с 1 января года, следующего за годом, когда документ был оформлен.
За нарушение архивного законодательства руководителя компании могут привлечь к административной ответственности
Наказание может быть в виде предупреждения или штрафа. Размер штрафа составляет от 300 до 500 рублей (ст. 13.20 КоАП РФ).
Рассматриваемый нами порядок предоставления документов, не распространяется на расследования несчастных случаев на производстве (п. 5 ч. 3 ст. 1 Закона N 294-ФЗ).
Если поводом к проведению проверки послужило обращение работника о причинении вреда жизни и (или) здоровью граждан и при проведении проверки выявлены нарушения установленного порядка расследования несчастного случая, в том числе факты сокрытия работодателем несчастного случая на производстве, то инспектор вправе самостоятельно провести его расследование в порядке, установленном ст.ст. 229.2, 229.3 ТК РФ и Положением об особенностях расследования несчастных случаев на производстве в отдельных отраслях и организациях, утвержденном постановлением Минтруда РФ от 24.10.2002 N 73.
В этом случае работодатель обязан не только обеспечить доступ на свою территорию проводящих выездную проверку инспекторов и участвующих в ней экспертов, а также предоставить возможность ознакомиться непосредственно с оригиналами документов, которые связаны с целью, задачами и предметом проверки (ч. 5 ст. 12 Закона N 294-ФЗ). Кроме того работодатель обязан по требованию инспектора предоставить копии этих документов, заверенные печатью и подписью руководителя (индивидуального предпринимателя) или его уполномоченного представителя, если выездной проверке не предшествовало проведение документарной проверки и они не были предоставлены ранее (абзац третий части первой ст. 357 ТК РФ). Если предоставить документы в текущий момент не представляется возможным, инспектор вручает работодателю мотивированный запрос с требованием представить эти документы (оригиналы и копии).
ТРУДОВАЯ ИНСПЕКЦИЯ: ПРОВЕДЕНИЕ ПРОВЕРОК
Срок предоставления документов законодательством не регламентирован, поэтому инспектор устанавливается его самостоятельно либо по согласованию с работодателем. Обычно работодателю дается на это несколько дней
Если работодатель в установленный срок документы не представит или будет препятствовать проведению проверки (например, не пустит инспектора на свою территорию), то это является основанием для возбуждения инспектором дела об административном правонарушении в отношении виновных должностных лиц работодателя по ч. 1 ст. 19.4 и ст. 19.
7 КоАП РФ. В целях составления протокола об административном правонарушении инспектор может направить запрос в органы внутренних дел (полицию) на доставление, то есть принудительное препровождение руководителя юридического лица или индивидуального предпринимателя в служебное помещение органа внутренних дел (полиции) (п. 1 ч. 1 ст. 27.
2 КоАП РФ).
Кроме того, привлечение работодателя к административной ответственности не освобождает его от обязанности представить инспектору запрашиваемые документы и информацию, поэтому в любом случае работодателю придется представить их инспектору труда для проведения проверки. После того как работодателем будут представлены все необходимые документы и письменная информация и на их основании можно сделать объективные выводы по результатам проверки, инспектор вызывает руководителя (индивидуального предпринимателя) для составления акта проверки. Как и при документарной проверке, оформление результатов выездной проверки производится инспектором, как правило, в помещении государственной инспекции труда. Это связано с необходимостью оформления инспектором документов по результатам проверки посредством системы электронного документооборота АИС ГИТ (письмо Роструда от 30.04.2013 N ПГ/3526-3-2). Лишь в исключительных случаях акт проверки составляется непосредственно у работодателя.
Источник: https://rosco.su/press/proverki-trudovoy-inspektsii-kakie-dokumenty-mogut-zaprosit-u-rabotoda/