
Енвд для ип: кто может перейти на вмененный налог и сколько придется платить

Для использования ЕНВД существует гораздо больше условий, чем при использовании упрощенной системы налогообложения (см. «Упрощенная система налогообложения для ИП: чем она выгодна и как ей пользоваться»).
И в этом, пожалуй, главное неудобство «вмененки». Главное ограничение состоит в том, что ее можно применять только по отдельным видам деятельности, которые перечислены в пункте 2 статьи 346.26 НК РФ.
В частности, это:
- розничная торговля через небольшой магазин — с площадью торгового зала до150 кв. м (интернет-магазины ЕНВД применять не вправе);
- общественное питание, если площадь зала обслуживания посетителей составляет не больше 150 кв. м;
- бытовые услуги;
- перевозка людей и грузов, если в собственности налогоплательщик находится не больше 20 единиц соответствующей автотехники;
- ремонт, техобслуживание и мойка автомобилей;
- ветеринарные услуги;
- сдача в аренду мест на автостоянках;
- размещение наружной рекламы на рекламных конструкциях — щитах, стендах, табло и транспорте;
- сдача в аренду жилья, если общая площадь помещений для временного размещения и проживания составляет не более 500 кв. м;
- сдача в аренду земли для торговли и общепита.
- сдача в аренду торговых мест на рынке или в торговом комплексе, палаток, лотков, а также точек общепита без залов обслуживания посетителей.
Местные власти (на уровне муниципальных образований) могут вводить ЕНВД в отношении видов деятельности из приведенного выше списка.
Также нужно помнить, что ЕНВД не вправе применять те предприниматели, у которых численной наемных работников превышает 100 человек.
Как перейти на «вмененку»
Переход на ИП осуществляется добровольно. Перейти на «вмененку» можно в любой момент. Для этого в течение 5 дней с начала применения «вмененки» необходимо подать соответствующее заявление.
Налоговики часто ориентируются на дату заключения договора аренды или дату первого договора с поставщиком. Чтобы избежать лишних вопросов, срок подачи заявления на ЕНВД лучше отсчитывать с этого дня.
Предположим, вы решили открыть магазин и решили применять выбрали ЕНВД. Вам надо подать заявление на ЕНВД в течение 5 рабочих дней с даты заключения договора аренды или даты первого договора с поставщиком. Для налоговой не важно, когда вы «открыли» ИП или начали вести другую деятельность. Имеет значение самая ранняя дата, которая связана именно с открытием магазина.
Если вы хотите перейти на ЕНВД с другой системы (например, с «упрощенки») — подайте заявление в течение 5 рабочих дней с начала года.Заявление нужно подать в налоговую инспекцию по месту осуществления предпринимательской деятельности, даже если вы регистрировались как ИП в другом городе. Однако есть три исключения, когда нужно обращаться в налоговый орган по месту жительства индивидуального предпринимателя. Это делается при осуществлении следующих видов деятельности:
- перевозка пассажиров и грузов
- развозная и разносная розничная торговля (например, торговля с автомобиля или с рук);
- размещение рекламы на транспорте.
В течение 5 дней вас поставят на учёт как плательщика ЕНВД и выдадут подтверждающее уведомление.
Как рассчитывается налог
Единый «вмененный» налог рассчитывается по формуле:
БД×К1×К2×(Ф1+Ф2+Ф3)×15%, где
– БД — базовая доходность (ее значения приведены в статье 346.29 НК РФ);
– Ф1, Ф2, Ф3 — значение физического показателя. Для каждого вида деятельности в статье 346.
29 НК РФ предусмотрен свой физический показатель (например, площадь торгового зала или число сотрудников);
– К1 — коэффициент, который устанавливает правительство. В 2017 году равен 1,798, в 2018 году — 1,868 (см.
«Утверждены коэффициенты-дефляторы на 2018 год»);
– К2 — коэффициент, устанавливаемый местными властями (его можно узнать в вашей налоговой инспекции или в администрации муниципального образования).
– 15% — ставка налога ЕНВД.
Проще всего рассчитать налог можно с помощью веб-сервиса «Контур.Эльба». Для этого нужно выбрать вид деятельности и указать размер физических показателей, а значение базовой доходности и коэффициенты система подставит автоматически.
Существует несколько законных способов уменьшить исчисленную сумму налога:
1. Если вы перешли на ЕНВД или прекратили бизнес в середине квартала, то налог уплачивается только за отработанные на ЕНВД дни.
2. Налог уменьшается на сумму страховых взносов:
- ИП без сотрудников может уменьшить сумму налога полностью (вплоть до нуля) на страховые взносы «за себя»;
- ИП с сотрудниками уменьшает налог не более чем наполовину.
3. Предприниматель может уменьшить налог при приобретении онлайн-кассы (см. «Налоговый вычет за онлайн-кассы: как максимально уменьшить налог на ЕНВД или патенте»).
Когда сдавать декларацию
Декларация по ЕНВД сдается ежеквартально. Сроки представления отчетности следующие:
- за 1 квартал — до 20 апреля;
- за 2 квартал — до 20 июля;
- за 3 квартал — до 20 октября;
- за 4 квартал — до 20 января.
Если сроки выпадают на выходной или праздник, то последним днём сдачи будет следующий рабочий день.
Срок уплаты налога, соответственно, до 25 апреля, июля, октября, января.
Куда сдавать декларацию
Форма декларации утверждена приказом ФНС России от 04.07.14 № ММВ-7-3/353@.
Декларацию необходимо представить в ту налоговую инспекцию, в которую вы подавали заявление о переходе на ЕНВД. Отчетность можно сдать следующими способами:
- Лично отнести в инспекцию в бумажном виде.
- Сдать бумажный отчет по почте заказным письмом с описью вложения.
- Отправить отчет через интернет в электронном виде. Например, с помощью «Контур.Эльбы».
Совмещайте ЕНВД с УСН, патентом или ОСНО
ЕНВД можно совмещать с любой другой системой налогообложения (см. «Налоги у ИП или ООО: как выбрать «выгодную» систему налогообложения»).
Распространенная ситуация — вы торгуете через стационарный магазин и через интернет. Для стационарной точки применяете ЕНВД, а интернет-магазин переведен на УСН. В этой ситуации нужно вести раздельный учёт — доходы по УСН учитывать отдельно от доходов на ЕНВД.
Как «вмененщику» сняться с учета
Причины, по которым пора сниматься с учета следующие:
- вы прекратили деятельность;
- вы сменили систему налогообложения;
- вы нарушили требования статьи 346.26 НК РФ (количество наемных работников превысило 100 человек).
Сняться с учета при применении ЕНВД нужно как можно быстрее. Пока вы этого не сделаете, придется платить налог и отчитываться по налогу — нулевой отчетности на этой системе налогообложения быть не может.
Предприниматели должны сняться с учета в течение 5 рабочих дней с момента прекращения деятельности, перехода на другой режим налогообложения или с последнего дня месяца, в который они нарушили законодательные требования. Для этого в налоговую инспекцию необходимо представить заявление — по форме ЕНВД-4.
В заявлении указываются основные данные заявителя, причина, по которой ИП снимается с учета, и код вида соответствующей предпринимательской деятельности. Налоговая инспекция в течение 5 рабочих дней отправляет заявителю уведомление о снятии с учета.
Обратите внимание: недавно зарегистрированные предприниматели (или их бухгалтеры) могут в течение года бесплатно пользоваться специальной бухгалтерской программой для ИП. Это веб-сервис «Контур.
Эльба», который позволяет вести учет доходов и расходов, рассчитывать сумму фиксированных взносов и налоги при УСН и ЕНВД, готовить отчетность и сдавать ее через интернет.
Бесплатно работать в программе могут те ИП, с даты регистрации которых в качестве предпринимателя до регистрации в «Контур.Эльбе» прошло менее трех месяцев.
Источник: https://www.Buhonline.ru/pub/ip/2018/8/13739
Енвд в 2019 году — единый налог на вмененный доход, расчет, преимущества, условия перехода
Система налогообложения в виде единого налога на вмененный доход (ЕНВД, вмененка, вмененный налог) является одним из шести режимов налогообложения, доступных к применению на территории РФ как организациями, так и индивидуальными предпринимателями. ЕНВД наряду с УСН, ПСН и ЕСХН, относится к специальным режимам налогообложения, для которого характерны свои особенности и условия применения.
Что такое единый налог на вмененный доход
ЕНВД является одной из самых популярных и выгодных систем налогообложения (далее н/о). особенность данного режима н/о заключается в порядке расчета налога.
Базой по ЕНВД выступает не фактически полученная прибыль, а размер вмененного государством дохода для того или иного вида деятельности.
То есть налог не привязан к полученному доходу, он рассчитывается исходя из вида деятельности, количества наемных работников или площади торгового зала и местности, в которой ведется деятельность.Также, как и на иных специальных режимах, ЕНВД освобождает ИП или организацию от уплаты НДС, налога на прибыль, НДФЛ и налога на имущество.
До 2013 года ЕНВД был обязателен для применения, если осуществляемая деятельность подпадала под данный режим налогообложения. С 2013 года вмененка стала добровольной и предприниматель (ИП или организация) вправе сам решить какой режим ему применять: ЕНВД, УСН или ОСНО.
Когда отменят ЕНВД
Несмотря на большое количество слухов об отмене ЕНВД, действие вмененки ежегодно продлевается. Так, в июле 2016 года Президентом РФ был подписан закон о продлении срока действия ЕНВД до 2021 года. Так что в ближайшие 3 года думать о смене налогового режима, связанной с отменой ЕНВД, не придется.
Особенности вмененки
- Расчет налога исходя из вмененного, а не фактически полученного дохода.
- Уплата платежей и сдача отчетности – ежеквартально.
- Уплата одного налога (единого) вместо трех (НДС, налога на прибыль и имущество для организаций и НДС, НДФЛ и налога на имущество для ИП).
- Возможность учета уплаченных страховых взносов при расчете налога.
- Право на получение вычета по расходам на приобретение и установку онлайн касс.
- Освобождение от обязательного применения онлайн касс до 1 июля 2019 года.
- Возможность применения 0% ставки впервые зарегистрированными ИП по определенным видам деятельности.
Кто может применять, виды деятельности
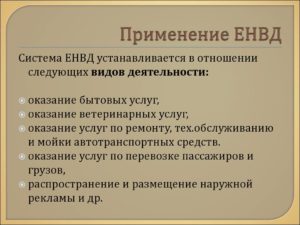
Виды деятельности, в отношении которых возможно применение вмененной системы налогообложения, перечислены в п.2 ст. 346.26 НК РФ. К ним, в частности, относятся:
- Бытовые услуги.
- Ветеринарные услуги.
- Ремонт, техобслуживание и мойка автомототранспортных средств.
- Аренда машиномест и иных мест стоянки автомобилей.
- Грузовые и пассажирские перевозки.
- Розничная торговли через магазины и павильоны площвдью не более 150 кв.м.
- Розничная торговля в объектах стационарной торговой сети (СТС), не имеющей торговых залов, а также через объекты нестационарной торговой сети (НТС).
- Услуги общепита с площадью зала не более 150 кв.м.
- Услуги общепита, оказываемые в помещении, не имеющем зала обслуживания посетителей.
- Размещение наружной рекламы на специальных конструкциях.
- Размещение рекламы внутри и снаружи транспортных средств.
- Сдача в аренду организациям и ИП помещений площадью не более 500 кв.м.
- Сдача в аренду торговых мест для розничной торговли и оказания услуг общепита.
- Сдача в аренду земли для размещения объектов розничной торговли и оказания услуг общепита.
24.11.2016 года Правительством РФ был утвержден новый перечень кодов бытовых услуг в отношении которых возможно применение вмененной системы налогообложения.
В данный вид деятельности включаются также услуги по охране машин на платных стоянках, кроме штрафстоянок.
Условие: не более 20 транспортных средств, используемых для ведения указанной деятельности.
Если площадь торгового зала превышает указанное значение, то применение ЕНВД по данному виду деятельности не допустимо.
К объектам СТС не имеющей торговые залы относятся крытые рынки, киоски, палатки, торговые автоматы.К объектам НТС относятся открытые прилавки, лавки, автофургоны, цистерны по продаже пива, молока, кваса.
Если площадь зала обслуживания клиентов превышает указанное значение, то применение ЕНВД по данному виду деятельности не допустимо.
Примечание: конкретный перечень видов деятельности, в отношении которых возможно применение ЕНВД, устанавливается решениями местных властей. Также, в отдельных регионах ЕНВД может не устанавливаться вовсе, как, например, в г. Москве.
Кто не может применять
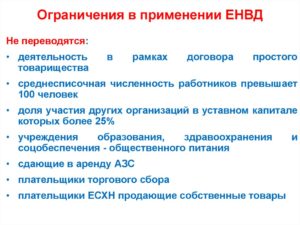
Применение ЕНВД не допускается в случае, если:
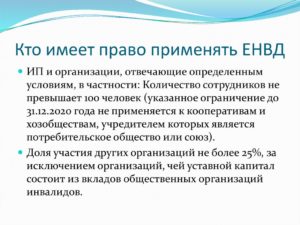
- ИП или компания имеет более 100 наемных работников
- В организации доля участия других юридических лиц превышает 25%
- ИП и компании, осуществляющие деятельность в рамках договоров простого товарищества и доверительного управления имуществом.
- Оказываемая деятельность связана со сдачей в аренду авто- и автогазозаправочных станций.
- Организация относится к категории крупнейших налогоплательщиков.
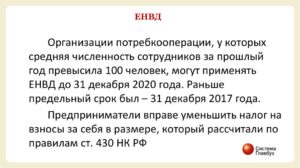
Законом от 30.10.2017 № 300-ФЗ до 2021 года продлено действие льготы, отменяющей ограничение по численности сотрудников для производственных кооперативов и хозяйственных обществ, единственным учредителем которых являются потребительское общество и союз.
Данное ограничение не распространяется на общества, чей уставной капитал полностью сформирован за счет вкладов общественных организаций инвалидов, при условии, что численность инвалидов составляет не менее 50% от среднесписочной численности.
Преимущества вмененной системы налогообложения
-
- Низкая налоговая нагрузка для отдельных видов деятельности
Главным плюсом ЕНВД является самая низкая налоговая нагрузка в отношении определенных видов деятельности, к которым, в основном, относится сфера услуг.
При этом, чем удаленней регион, тем ниже будет сумма налога к уплате.
Безусловно, сумму вмененного налога нужно рассчитывать заранее и сравнивать с возможной нагрузкой по УСН, так как, в некоторых случаях, применение ЕНВД становится невыгодным, например, при розничной торговле на объектах с большой площадью торгового зала.
-
- Размер налога не привязан к сумме реально полученного дохода, а зависит от базовой доходности и физического показателя по осуществляемому виду деятельности
Независимо от того, сколько в налоговом периоде предприниматель получил дохода в бюджет он будет платить заранее определенную сумму, что очень удобно в тех случаях, когда доходы ИП или организации довольно существенны, а налоговая нагрузка почти отсутствует.
-
- Возможность учета страховых взносов, уплаченных за личное страхование и страхование работников
Основным отличием ЕНВД от патента является возможность уменьшить сумму подлежащего уплате налога на перечисленные в бюджет страховые взносы за себя и за сотрудников. В большинстве случаев, налог по ЕНВД полностью или в большей части перекрывается уплаченными страховыми взносами, что позволяет предпринимателям не платить налоги или существенно их снижать.
-
- Возможность учета расходов по покупке и установке онлайн касс
С 2018 года ИП на ЕНВД получили возможность учесть затраты по приобретению и установке онлайн-кассы.К сожалению, данная льгота предусмотрена лишь для индивидуальных предпринимателей, организации воспользоваться ей не могут.Сумма льготы составляет 18 000 руб.
на каждый кассовый аппарат, в ее состав ИП может включить затраты на покупку ККТ нового образца, фискального накопителя, если онлайн касса поставляется без него, ПО для настройки кассовой техники и, непосредственно, работы по установке и подготовке ККТ к работе.
-
- Отсутствие необходимости ведения бухучета и сдачи бухгалтерской отчетности ИП на вмененке
Источник: https://BiznesZakon.ru/nalogooblozhenie/envd
Единый налог на вмененный доход для отдельных видов деятельности ЕНВД 2013
ЕНВД, «вмененка», Единый налог на вмененный доход – система налогообложения отдельных видов предпринимательской деятельности. При применении данной системы, налог уплачивается с предполагаемого («вмененного») дохода.
С 1 января 2013 года налогоплательщики могут добровольно переходить на применение ЕНВД. Поэтому, если налогоплательщик утратил право на применение «вмененки», он не обязан возвращаться с начала квартала к данному «спецрежиму».
Кто может применять ЕНВД в 2013 году
Экономические субъекты: организации и индивидуальные предприниматели (ИП), осуществляющие виды деятельности, облагаемые ЕНВД, при условии, что на данный вид деятельности, в регионе его осуществления установлен ЕНВД.
Не применяется ЕНВД в 2013 году
- Крупнейшие налогоплательщики;
- Услуги общественного питания в образовательных учреждениях, здравоохранении и социального обеспечения;
- Если среднесписочная численность работников превысила 100 человек за предшествующий календарный год;
- Если в уставном капитале организации, более 25 % доли УК принадлежит другой организации;
- Индивидуальные предприниматели, перешедшие на патентную систему налогообложения;
- Налогоплательщики, сдающие в аренду автозаправочные и автогазозаправочные станции.
ЕНВД не применяется а отношении деятельности осуществляемой в рамках договора простого товарищества или доверительного управления имуществом.
Виды деятельности, облагаемые ЕНВД в 2013 году
Подпунктами 3 и 4 пункта 2 статьи 346.26, уточнены виды деятельности, облагаемые ЕНВД в 2013 году. Это деятельность по оказанию услуг по ремонту, техобслуживанию, мойке автотранспортных средств, а так же мототранспорта, предоставление для данных видов транспорта мест для стоянки.
Статья 346.27 НК РФ, уточняет понятие «услуги по ремонту, техническому обслуживанию и мойке автотранспортных средств». В 2013 году, данное понятие будет включать услуги по проведению технического осмотра транспортных средств.
Если в 2012 году, в соответствии с прямым указанием абз. 9 ст. 346.27 НК РФ, услуги по гарантийному ремонту и обслуживанию ТС не относятся к деятельности облагаемой ЕНВД, то в 2013 году, налогоплательщики, оказывающие услуги по гарантийному ремонту автотранспортных средств по гарантии и без гарантии смогут применять ЕНВД.
Также получены разъяснения по деятельности в отношении размещения рекламы на транспортных средствах. В 2012 году неясно, на каких именно поверхностях ТС размещаемая реклама, облагается ЕНВД. В 2013 году, в соответствии с подп. 11 п. 2 ст.
346.26 НК РФ, ЕНВД может применяться при размещении рекламы на внутренних и внешних поверхностях автотранспорта. Такие разъяснения по поводу применения подп. 11 п. 2 ст. 346.26 НК РФ дал Минфин в своем письме от 25.01.2010 №03-11-09/03.
Виды деятельности, облагаемые ЕНВД, перечислены в п. 2 ст. 346.26 НК РФ. При этом следует помнить, что субъекты РФ самостоятельно устанавливают отдельные виды деятельности для применения ЕНВД. Иными словами, в разных регионах, облагаться ЕНВД, могут разные виды деятельности.
Порядок перехода на ЕНВД в 2013 году
Напоминаем, что применение ЕНВД в 2013 году, будет добровольным. Если налогоплательщик, осуществляющий деятельность попадающий под «вмененку», хочет перейти на уплату ЕНВД, ему необходимо встать на учет в налоговой инспекции. Заявление о переходе на ЕНВД следует подавать в течение пяти дней с начала применения данной системы.
скачать бланк заявления о переходе на ЕНВД для ИП
скачать бланк заявления о переходе на ЕНВД для организаций
В 2013 году, при переходе на иной режим налогообложения, в случае прекращения деятельности, а также в случае нарушения требований, установленных подп.1 и 2 п. 2.2 ст. 346.26 НК РФ, следует подать в налоговый орган заявление о снятии с учета в качестве плательщика ЕНВД.
скачать бланк заявления о снятии с ЕНВД для ИП
скачать бланк заявления о снятии с ЕНВД для организаций
Порядок расчета вмененного налога,в случае осуществления деятельности в течение неполного месяца
С 2013 года, в отличие от действующего ранее порядка, вмененный налог рассчитывается с учетом даты постановки на учет, либо снятия с учета, исходя из фактического количества дней, в которых осуществлялась деятельность.
Налоги, уплачиваемые при ЕНВД
Единый налог на вмененный доход уплачивается не позднее 25-го числа следующего за налоговым периодом месяца.
Вмененный налог рассчитывается исходя из физических показателей деятельности. Физические показатели установлены для каждого вида деятельности, это могут быть: площадь торгового зала, площадь обслуживания зала посетителей, количество работников, и т.д. Полный перечень приведен в ст. 346.29 НК РФ.
С доходов, выплачиваемых работникам, уплачиваются страховые взносы на ОПС, ФОМС, ФСС. Также удерживается и перечисляется в бюджет НДФЛ с заработной платы работников.
Не платится:
налог на прибыль, налог на доходы физических лиц для предпринимателей, налог на имущество, НДС.
При этом данные налоги не платятся только с доходов от деятельности, которая находится на «вмененке».
Если осуществляются другие виды деятельности, то с доходов по ним уплачиваются налоги в соответствии с применяемой системой налогообложения (ОСНО, УСН, ЕСХН).
Взносы на добровольное страхование уменьшают единый налог в 2013 году
В 2013 году, плательщики вмененного налога, могут уменьшать налог не только на страховые взносы по обязательному страхованию, но и на взносы по договорам добровольного страхования работников (п.2 ст. 346.32 НК РФ).
Пособия по временной нетрудоспособности, учитываются только за первые три дня, если они не возмещены страховыми организациями. При этом, указанные выплаты, как и ранее, не могут уменьшать сумму налога более чем на 50%.
ИП, не имеющие работников, уменьшают единый налог на сумму фиксированных платежей.
Ведение учета и отчетность при ЕНВД
При применении ЕНВД, следует вести учет физических показателей, т.к. на их основе рассчитывается единый налог. Налоговый кодекс не содержит особых указаний по этому вопросу.
Учет ведется в соответствии с применяемой системой налогообложения. А доходы от деятельности на «вмененке» учитывать не обязательно. Разве что «для себя». Также как и расходы. Потому что, как уже было сказано, они не влияют на размер налога.
В налоговую по данному виду деятельности налогоплательщики сдают декларацию по ЕНВД. Декларация сдается не позднее 20 числа следующего за налоговым периодом месяца.
Остальная отчетность сдается по установленным для применяемой в целом по организации системы налогообложения правилам.
Раздельный учет при применении ЕНВД
Если помимо деятельности на ЕНВД, осуществляются другие виды деятельности, по которым данный «спецрежим» не применяется, то необходимо вести раздельный учет. Раздельный учет в этом случае ведется для того, чтобы отделить доходы и расходы по другим видам деятельности, от доходов и расходов по ЕНВД.
С отнесением доходов на тот или иной вид деятельности, как правило, проблем не возникает, чего нельзя сказать о расходах. Например, заработная плата административно-управленческого персонала. Его нельзя отнести конкретно к какому-то виду деятельности, т.к. данный вид расходов относится к деятельности организации в целом.
Согласно ст. 274 НК РФ, в этом случае расходы следует разделить пропорционально доле доходов от видов деятельности.
Как расчитывается «вмененный» налог
Для начала следует найти вид своей деятельности в ст. 346.29 НК РФ, посмотреть базовую доходность на единицу физического показателя, по данному виду деятельности.
Т.е. там вы найдете:
1. Базовую доходность на единицу физического показателя;
2. Физический показатель для вашего вида деятельности.
Узнаете размер коэффициента-дефлятора К1. Его устанавливает на каждый год Правительство РФ. Так, в 2012 году он составил 1,4942.
Коэффициент К2 – корректирующий коэффициент базовой доходности. Он устанавливается местными властями. Если в вашем регионе его размер не установлен значит, следует принимать за 1.
Формула расчета ЕНВД (за квартал)
(базовая доходность) х (физический показатель) х К1 х К2 х (3 месяца) х (ставку15%) = ЕНВД квартал.
Если у вас несколько видов деятельности на ЕНВД, то по каждому виду, налог следует рассчитывать отдельно.
Тогда заполняется несколько соответствующих разделов декларации.
Если деятельность по ЕНВД осуществляется в разных регионах, то по каждому виду также следует рассчитать налог отдельно и уплатить его по месту ведения деятельности.
Установлены ли ограничения для применения ЕНВД по размеру доходов
Ограничений по размеру доходов для «вмененки» не установлено. Ограничения установлены только на физические показатели.
Центр Бухгалтерской Практики «Парус»
Ноябрь 2012
Материалы по теме
упрощенные формы бухгалтерской отчетности
Как составить бухгалтерскую отчетность организациям на УСН
Как вести бухгалтерский учет на УСН
Краткий обзор основных изменений в 2012 году
Минимальный размер труда в 2013
Какие еще изменения ждут УСН в 2013 году
Патентная система налогообложения 2013
Шпаргалка для бухгалтера по самым важным изменениям в учете в 2013 году
Упрощенная система налогообложения 2013
Льготы для УСН 2012-2013
Пониженные тарифы для работодателей 2013-2019
Как работодателям воспользоваться всеми льготами в 2013 году
Пониженные ставки страховых взносов для ЕНВД 2013
КБК на 2013 год
Новая Книга учета доходов и расходов для УСН в 2013 году
Новые правила расчета детских пособий и декретных в 2013 году
С 2013 года движимое имущество освобождается от налога на имущество
Новые КБК 2013
Какие еще изменения ждут УСН в 2013 году
Новый Закон о бухучете. Что ждет нас в 2013 году.
Обзор изменений законодательства 2013
Стоимость патента и виды деятельности для ПСН в Москве на 2013 год
Источник: https://paruscbp.ru/poleznaya-informaciya/envd-2013.html
Кто может применять ЕНВД?
ЕНВД — это единый налог на вменённый доход. По сути это упрощённый вариант системы налогообложения, который может быть применен для отдельных видов деятельности.
Перечень видов деятельности, при которых возможно применение ЕНВД, утверждён в п.2 ст.346.26 НК РФ. Также стоит обратить внимание на то, что ЕНВД – это региональный спецрежим, который принимают субъекты РФ. Т.е.
если в регионе осуществления деятельности ЕНВД не введён, то применять эту систему налогообложения нельзя.
Выгода от применения данной системы налогообложения заключается в простоте расчёта самого налога, т.к. налог рассчитывается по строго определённой формуле. Также налог ЕНВД выгоден тем, что заменяет собой НДС, налог на прибыль и налог на имущество — налоги, которые обязательны при применении обычной системы налогообложения.
ЕНВД могут применять как компании, так и индивидуальные предприниматели. Основными критериями возможности применения ЕНВД являются вид деятельности и средняя численность сотрудников (если речь идёт о переходе на ЕНВД с другого режима налогообложения). Также существуют некоторые ограничения в возможности применения ЕНВД, которые указаны в п.2.2 ст. 346.26 НК РФ.
Индивидуальным предпринимателям выгодно использование ЕНВД ещё и тем, что возможно уменьшение суммы налога ЕНВД к уплате на размер страховых взносов, который ИП платит за себя в Пенсионный Фонд. Сумма, на которую возможно уменьшить налог, зависит от того, есть ли у ИП сотрудники или нет, о чём подробно будет изложено ниже.
Одним из видов деятельности, при котором возможно применение ЕНВД, является розничная торговля. НК РФ в целях применения ЕНВД определяет розничную торговлю как предпринимательскую деятельность, связанную с торговлей товарами (в том числе за наличный расчет, а также с использованием платежных карт) на основе договоров розничной купли-продажи. НК РФ позволяет использовать ЕНВД при:
— розничной торговле, осуществляемой через магазины и павильоны с площадью торгового зала не более 150 квадратных метров по каждому объекту организации торговли.
— розничной торговле, осуществляемой через объекты стационарной торговой сети, не имеющей торговых залов, а также объекты нестационарной торговой сети.
Если вышеуказанные критерии не соблюдены, то применять ЕНВД нельзя.
Для расчёта налога на вменённый доход используется следующая формула:
ЕНВД = БД х ФП х К1 х К2 х 15%
БД – это базовая доходность, т.е. условная месячная доходность в стоимостном выражении на ту или иную единицу физического показателя, характеризующего определенный вид предпринимательской деятельности в различных сопоставимых условиях, которая используется для расчета величины вмененного дохода.ФП – это физические показатели. При расчете ФП округляются до целых чисел.
Базовая доходность и физические показатели для каждого вида деятельности указаны в ст. 346.29 НК РФ. Для розничной торговли используют следующие показатели.
Таблица 1
| Вид предпринимательской деятельности | Физические показатели | Базовая доходность в месяц (рублей) |
| Розничная торговля, осуществляемая через объекты стационарной торговой сети, имеющие торговые залы | Площадь торгового зала(в квадратных метрах) | 1 800 |
| Розничная торговля, осуществляемая через объекты стационарной торговой сети, не имеющие торговых залов, а также через объекты нестационарной торговой сети, площадь торгового места в которых не превышает 5 квадратных метров | Количество торговых мест | 9 000 |
| Розничная торговля, осуществляемая через объекты стационарной торговой сети, не имеющие торговых залов, а также через объекты нестационарной торговой сети, площадь торгового места в которых превышает 5 квадратных метров | Площадь торгового места(в квадратных метрах) | 1 800 |
| Развозная и разносная розничная торговля | Количество работников, включая индивидуального предпринимателя | 4 500 |
| Реализация товаров с использованием торговых автоматов | Количество торговых автоматов | 4 500 |
К1 и К2 – это корректирующие коэффициенты базовой доходности, т.е. коэффициенты, показывающие степень влияния того или иного условия на результат предпринимательской деятельности, облагаемой единым налогом, а именно:
Коэффициент К1- это устанавливаемый на календарный год коэффициент-дефлятор, который федеральные власти регулярно пересматривают с целью зафиксировать изменение потребительских цен при расчете налога на вмененный доход. Его высчитывают, а затем Министерство экономического развития РФ публикует каждый год до 20 ноября. В 2018 году для расчёта ЕНВД применяется К1 = 1,868
К2 – это корректирующий коэффициент базовой доходности, учитывающий совокупность особенностей ведения предпринимательской деятельности, в том числе ассортимент товаров (работ, услуг), сезонность, режим работы, величину доходов, особенности места ведения предпринимательской деятельности и иные особенности. Размер коэффициента различен в зависимости от региона и вида деятельности, его можно узнать, позвонив в налоговую инспекцию по месту ведения деятельности или на официальном сайте ФНС nalog.ru.
Расчет налога ЕНВД для ИП розничная торговля с сотрудниками
Теория расчёта может показаться довольно трудной, но на практике рассчитать ЕНВД совсем не сложно. Разберём расчёт налога ЕНВД на конкретном примере.
ИП Волков Илья Сергеевич занимается розничной торговлей кофе через торговые автоматы в городе Санкт-Петербург. Всего у него имеется 5 торговых автоматов. В подчинении у ИП Волкова И.С. находится 1 сотрудник, которому ИП Волков выплачивает заработную плату в размере 20 000 рублей в месяц.
Для начала определим все необходимые показатели, используя Таблицу 1:
БД = 4 500
ФП = количество торговых автоматов = 5
К1 = 1,868
К2 = 0,2
ЕНВД за январь 2018г. = 4 500*5*1,868*0,2 = 8 406,00 рублей
ЕНВД за февраль 2018г. = 4 500*5*1,868*0,2 = 8 406,00 рублей
ЕНВД за март 2018г. = 4 500*5*1,868*0,2 = 8 406,00 рублей
Всего ЕНВД за 1 квартал 2018г. = 25 218,00 рублей.
Но! ИП Волков имеет право уменьшить сумму налога на сумму страховых взносов, уплаченных с заработной платы наёмных сотрудников при условии оплаты в 1 квартале 2018г., но не более чем на 50% от суммы налога ЕНВД к уплате.
Сумма страховых взносов для уменьшения налога = 18 120,00 р. (Справочно: 22% — ОПС, 2,9% — ФСС, 5,1% — ФОМС, 0,2% — ФСС травма = 30,2%, 20 000р.*3=60 000р., 60 000*30,2% = 18 120,00 рублей).
Поскольку уменьшение возможно лишь на 50%, т.е. на 12 609,00р., а не на все 18 120,00р., итого получается, что ИП Волкову нужно заплатить ЕНВД за 1 квартал 2018г. в размере 12 609,00р.
Расчет налога ЕНВД для ИП розничная торговля без сотрудников
Теперь представим ситуацию, когда ИП Волков трудится самостоятельно, без помощи наёмных работников. Сумма рассчитанного налога не изменится, т.к. показатели всё те же.
ИП должен заплатить в Пенсионный Фонд взносы за себя как за индивидуального предпринимателя. И выгодно ему платить эти взносы также квартально, а не одним платежом в год, хотя порядок уплаты этих взносов нигде не регламентирован.
Общая сумма взносов ИП за себя к уплате составляет 32 385,00р. за весь 2018г. Или 8 096,25р. за каждый квартал в 2018г. Если ИП Волков заплатит эту сумму в 1 квартале 2018г., то он имеет право уменьшить налог ЕНВД полностью на 8 096,25р. Т.о.
за первый квартал ему необходимо будет заплатить налог ЕНВД в размере 17 122,00 р. (17 121,75р. – сумма налога к уплате округляется). В следующем квартале ИП заплатит такую же сумму и также сможет уменьшить налог ЕНВД.А если ИП заплатит 1 раз полностью всю сумму взносов за себя, то налог уменьшить сможет только 1 раз в том квартале, в котором были уплачены взносы ИП за себя.
Типовые ошибки при применении и расчёте ЕНВД
Распространёнными ошибками при расчёте ЕНВД являются следующие:
- Применение ЕНВД при осуществлении деятельности, которая не указана в НК РФ в части применения ЕНВД.
- Применение в расчёте устаревших коэффициентов. Власти часто любят менять значения разных показателей, в т.ч. и коэффициентов-дефляторов. Поэтому важно проверять значения на актуальность на момент непосредственного расчёта налога.
- Применение неправильного коэффициента К2. Очень важно внимательно изучить тот нормативный акт, который устанавливает К2, т.к. в некоторых регионах он может отличаться в зависимости от территориальной принадлежности места осуществления деятельности.
- Ошибка в расчёте налога по причине изменения физических показателей. Например, 1 торговый автомат мог выйти из строя и его могли снять с учёта. В этом случае нужно было вместо 5 брать ФП = 4 в том месяце, в котором этот автомат был снят с учёта.
- Неправильно также считать налог за целый месяц, если деятельность началась, к примеру с 15го числа, а не с 1го. В этом случае необходимо применять формулу для расчёта налога ЕНВД за неполный месяц. Эта формула указана в п.10 ст.346.29 НК РФ.
Источник: https://kfin.pro/kto-mozhet-primenyat-envd/
Кто может применять енвд
Налоговики и следователи договорились, кого можно считать «налоговыми злоумышленниками»
Следственный комитет и Налоговая служба разработали методические рекомендации по установлению фактов умышленной неуплаты налогов и формированию доказательной базы.
Отделения ПФР не вправе требовать у компаний нулевые СЗВ-М
Недавно Алтайское отделение ПФР выпустило неоднозначное информационное сообщение, касающееся правил представления СЗВ-М. В информации говорилось, что «даже в случае отсутствия работников, трудящихся по найму, работодатель все равно подает сведения, но только без указания списка застрахованных лиц».
В ПБУ «Учетная политика» внесены изменения
С 06.08.2017 года вступают в силу поправки в ПБУ 1/2008 «Учетная политика организаций». Так, в частности, установлено, что в случае, когда федеральными стандартами не предусмотрен способ ведения бухучета по конкретному вопросу, компания может разработать свой способ.
Недобросовестным налогоплательщикам могут отказать в приеме отчетности
Хабаровские налоговики сообщили, что территориальные инспекции вправе не принимать декларации у организаций, обладающих признаками недобросовестных плательщиков.
Как давать пояснения к расчету по взносам
Если в расчете по взносам отражены необлагаемые суммы либо пониженные тарифы, то при камеральной проверке расчета ИФНС направит вам требование. В нем она запросит документы, подтверждающие обоснованность отражения таких сумм и тарифов. Ваша задача — правильно ответить на это требование.
В целях налога на прибыль дата предъявления «первички» – это дата ее составления
Расходы на приобретение работ (услуг), выполненных (оказанных) сторонними организациями, признаются в «прибыльных» целях в том периоде, в котором документально подтвержден факт выполнения этих работ (оказания услуг). Минфин напомнил, что считать датой такого документального подтверждения.
Затраты на питьевую воду для офиса можно учесть в базе по налогу на прибыль
Расходы организации на приобретение питьевой воды для сотрудников и установку кулеров относятся к затратам на обеспечение нормальных условий труда, которые, в свою очередь, учитываются в составе прочих расходов. А значит, «водные» суммы можно без проблем включить в «прибыльную» базу.
Кто может применять ЕНВД в 2017 году
Обновление: 14 марта 2017 г.
Специальный режим налогообложения (СНР) в виде единого налога на вмененный доход (ЕНВД) действует на территории Российской Федерации с 1 января 2003 года.
За это время положения указанной главы претерпевали различные изменения и дополнения. На сегодня известна и дата прекращения его действия – это 1 января 2021 года.
В то же время в вопросе о том, кто может применять ЕНВД в 2017 году, по сравнению с предыдущим годом практически ничего не изменилось.
Кто может применять ЕНВД
В главе 26.3 Налогового кодекса РФ содержится «общий» перечень условий и ограничений по применению СНР в виде уплаты ЕНВД.
Перейти на СНР в виде уплаты ЕНВД в добровольном порядке предлагается лицам, осуществляющим следующие четырнадцать видов предпринимательской деятельности:
- отдельные платные услуги (так называемые бытовые) физическим лицам;
- услуги ветеринара;
- проведение платных ремонтных работ в отношении автомобилей, а также их обслуживание и услуги автомойки;
- аренда стояночных мест для автомобилей;
- грузо- и пассажироперевозки с использованием двадцати или менее соответствующих средств транспорта;
- торговля в розницу в «больших объектах» с площадью не свыше ста пятидесяти метров;
- торговля в розницу через «малые объекты» (на рынках, в торговых ларьках, на ярмарках и т.п.);
- кулинария и общественное питание в «больших объектах» с площадью не свыше ста пятидесяти метров (например, ресторан, закусочная);
- кулинария и общественное питание в «малых объектах» (киоски, палатки и т.п.);
- наружная реклама с применением стендов, щитов, электронных табло и т.п.;
- реклама, нанесенная на средства транспорта;
- гостиничные услуги в объектах с площадью не свыше пятисот метров;
- передача в аренду торговых мест или «малых объектов» для общественного питания;
- передача в аренду земли с целью использования ее для размещения торговых объектов и объектов для общественного питания.
Глава 26.3 Налогового кодекса РФ изменений в отношении видов предпринимательства по сравнению с прошлым годом не претерпела, но относительно регионального перечня видов деятельности хозяйствующим субъектам надлежит интересоваться изменениями в законодательстве конкретного региона.
Условия применения ЕНВД
На СНР в виде уплаты ЕНВД имеют возможность перейти предприниматели и организации, вид деятельности которых соответствует перечню, утверждаемому в конкретном регионе местными властями. В случае если указанный СНР в Вашем регионе не предусмотрен (как, например, в Москве), применять Вы его не сможете.
Применение «вмененки» совершенно добровольно (с 2013 года). Тот, кто платит ЕНВД, может применять данный СНР наряду с иными системами налогообложения, в т.ч. и вместе с другими СНР (например, вместе с «упрощенкой»).
Пунктами 2.1 – 2.3 статьи 346.26 Налогового кодекса РФ в числе условий применения ЕНВД содержится ряд ограничений, которые желающим перейти на данный СНР следует «примерить на себя». В их числе:
- осуществление соответствующих видов предпринимательства в условиях простого товарищества или доверительного управления имуществом;
- крупнейшие плательщики;
- если в отношении этих видов предпринимательства установлен торговый сбор;
- если розничные продажи или общественное питание осуществляют субъекты, перешедшие на СНР в виде уплаты «сельскохозяйственного налога»;
- если численность наемных сотрудников превышает сто человек;
- организации с долей участия в них других организаций свыше 25 процентов;
- медицинские, учебные и социальные учреждения в отношении услуг обеспечения питанием;
- аренда автозаправок.
Источник: http://buhnalogy.ru/kto-mozhet-primenyat-envd.html