
Какие документы нужно вести при работе с онлайн-кассой
18+
Новости компаний
Документация, обязательная для ведения при использовании онлайн-кассы в соответствии с новыми требованиями.
В 2018-19 гг в первичные кассовые отчеты образцов КМ-1 – КМ-9 данные вносятся автоматически. К необходимым пунктам следует отнести: ведение кассовой книги, заполнение ПКО и РКО при операциях с наличностью, выписывание покупателю чека либо бланка строгой отчетности с заполнением всех предусмотренных реквизитов.
Благодаря внесению коррективов в закон о правилах произведения расчетов с контрагентами наличными значительно облегчились задачи кассиров: большинство документов, сопровождающих работу кассового аппарата, были отменены, поскольку новый фискальный накопитель может сохранять основную часть информации и отправлять ее оператору фискальных данных.
Алгоритм работы кассира на онлайн-кассе:
-
Открытие смены.
-
Пробивание и выдача клиентам чеков при продаже продукции и оказании услуг. В чеках должны быть отражены все необходимые реквизиты (в ряде случаев позволена отправка БСО). Помимо того, возникла необходимость в передаче копии документа по желанию клиента на указанный им адрес электронного ящика.
| Важно! Последние модели онлайн-касс обладают способностью создания новых видов документов – чека коррекции с отметкой о возврате прихода. |
-
Закрытие смены, создание Z-отчета. Максимальная длительность смены – до 24 часов. Если это ограничение нарушено, то потребуется составление объяснения в ИФНС РФ с перечислением причин задержки смены.
-
Контроль факта своевременной передачи информации: данные о кассовых операциях должны поступать в ОФД не позднее чем через 30 дней. Если этого не случилось, следует обратиться к специалистам, чтобы проверить соединение.
Набор необходимых документов по онлайн-кассе
Хоть некоторые формы по наличным расчетам были упразднены, все же некоторые документы остались обязательными для заполнения.
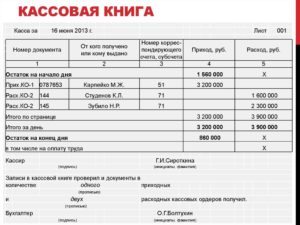
Кассовая книга
Заполняется только за те дни, когда производилось движение наличности. Заполнение может осуществляться тремя способами:
-
Вручную: на бланке, утвержденном правительством и заблаговременно прошитом и пронумерованном. Сведения вносятся на основе данных, содержащихся в расходном и приходном кассовых ордерах. По окончанию смены необходимо сравнить сумму наличных в кассе с итогом по документам и заверить подписью.
-
На компьютере с дальнейшей распечаткой: сведения сохраняются с помощью специальных бухгалтерских программ, к примеру «1С: Торговля» либо в офисных приложениях Microsoft. После завершения смены работник, отвечающий за ведение книги, распечатывает все страницы в 2-х экземплярах, после чего их должен подписать бухгалтер.
-
В цифровом виде: книга создается только в электронном варианте без последующего переноса страниц на бумагу. Заверка данных осуществляется с помощью электронно-цифровых подписей ответственных лиц. Среди основных плюсов этого метода заполнения стоит выделить безопасность сведений, предотвращение их утери, отсутствие ошибок.
| Важно! Лицом, отвечающим за внесение данных о движении наличных средств в книгу, в этом случае может быть не кассир, а иной, специально назначенный работник фирмы. |
Приходный кассовый ордер
Этот документ используется для внесения сведений о наличных средствах, поступивших в кассу организации.
В соответствии с новыми правилами приходный кассовый ордер позволяется заполнять на основе фискальных документов ККТ – данных, переданных в соответствии с предусмотренными форматами в органы контроля в форме чека или бланка строгой отчетности.
При составлении электронного ПКО корешок квитанции не обязателен для распечатки, поскольку его можно просто переслать на электронный ящик плательщика.
Кассовые чеки
Пробиваются на любую из приходных операций и вручаются клиентам в бумажном виде, а при необходимости отправляются в электронном варианте на указанный ящик.
В документе должны отображаться главные реквизиты, предусмотренные законодательством, среди которых обязательно присутствуют: система налогообложения фирмы, реализующей товар, ǪR-код и пр.
В труднодоступных населенных пунктах разрешается использовать печатные бланки строгой отчетности.
Для передачи нестандартных ситуаций в ККТ имеются определенные форматы чеков:
-
Чек коррекции: предусмотрен, чтобы показать несоответствие размера суммы наличных, имеющихся в кассе, со сведениями, переданными в ОФД.
С подобными обстоятельствами кассир может столкнуться, если: он не пробивал на кассовом аппарате покупку по причине отключения электроэнергии, и в связи с этим кассовая смена продолжалась больше суток; если кассир допустил ошибку, но обнаружил ее уже после ухода покупателя и пр.
-
Чек с отметкой о возврате прихода: выдается в случае возврата товаров и услуг покупателем либо при нахождении неверных итогов в присутствии клиента.
Документы, не обязательные для оформления при работе с онлайн-оборудованием
Благодаря модернизации расчетов и повсеместному переходу на новую ККТ отпала необходимость в заполнении большого количества первичных бумаг.
В их число входят и унифицированные формы КМ-1 – КМ-9 (журнал кассира, справка-отчет, данные показаний счетчиков, сумма выручки и пр.).Сведения из этих отчетов в новых моделях онлайн-касс фиксируются в автоматическом режиме, сохраняясь в памяти фискального накопителя.
Исключения
В соответствии с пометками в законе ИП могут не следовать установленной кассовой дисциплине и могут не использовать унифицированные формы для создания документов. В данном случае обязательными являются лишь печать и выдача клиентам кассовых чеков либо БСО (в ряде случаев).
К разряду исключений временно можно отнести и компании, которые не начали использовать онлайн-оборудование в 2018 г: условие не заполнять формы КМ-1 – КМ-9 для них не актуально, поэтому кассовая дисциплина является неизменной до того, как кассовые устройства будут обновлены.
Штрафы
При несоблюдении кассовой дисциплины как фирмам, так и должностным лицам грозят штрафные взыскания:
-
При невыдаче чека либо БСО: для ответственного лица – от 10 000 руб.; для юрлиц – от 40 000 руб.;
-
Неиспользование онлайн-кассы: при 1-м нарушении – от 10 000 руб., при повторном – закрытие фирмы.
-
Несоблюдение норм кассовой дисциплины: для ответственного лица – от 4 000 руб.; для юрлиц – от 40 000 руб. Имеются в виду такие нарушения, как невнесение данных в кассовую книгу, приходный и расходный ордера (ответственное лицо должно предъявить проверяющим либо бумажный, либо электронный вариант указанных документов).
Хотите читать наши новости раньше всех?
Новости из приоритетных источников показываются на сайте Яндекс.Новостей выше других
Добавить
Печать
18 февраля 2019 г. 15:47:09
Источник: http://GorodLip.ru/company_news/153464/
Новые правила работы с ККТ (онлайн кассами) с 2017 года на основании ФЗ-54

Налоговая служба РФ запустила новый проект, цель которогоизменить правила использования ККТ.
Вместо классических касс и терминалов,поверок, журнала вызова специалиста по обслуживанию и прочему, должны прийтикассы, автоматически передающие данные в налоговую инспекцию, черезспециализированных посредников, а кроме обычного бумажного чека покупательсможет получить его электронную версию в виде СМС или на электронную почту.
На бумажных вариантах фискального документа будет нанесён QR-код и ссылка для проверкиинформации о покупке на сайте налоговой через приложение для мобильноготелефона или компьютер.
В чём основные плюсыонлайн-касс для предпринимателя?
- Упрощённая регистрация ККТ через личный кабинетналогоплательщика на сайте nalog.ru. Больше не нужно везти ККТв налоговую инспекцию, терять время в очередях;
- Меньше вероятность выездной проверки, еслиданные поступают постоянно;
- Отменяется требование по замене контрольнойленты раз в год. Теперь фискальный накопитель можно поменять самостоятельно разв три года на УСН и раз в год для ОСНО. Это изменение экономит ещё около 5 днейработы в течение которых пользоваться кассовым аппаратом было нельзя;
- Отменяется журнал кассира-операциониста и егозаполнение с десятками полей;
- Необязательно заключать договор на обслуживаниеККТ, а, следовательно, и вести сопутствующие документы;
- В ФНС учитываются все модели ККТ выпущенныепроизводителями по серийным номерам, что упрощает контроль за ними.
Как работают онлайн ККТ?
По новому закону устанавливается следующий принцип работыконтрольно-кассовой техники:
- Вы покупаете ККМ или модернизируете ужеимеющийся Основным отличием от старых касс является наличие в нём блока памяти,который называется фискальным накопителем. Он зашифрован и на него записываютсяданные обо всех операциях, проведённых через данный аппарат. Второе отличие –интерфейс для передачи информации по сети Интернет.
- Каждая операция с выдачей чека (не важноэлектронного или бумажного) будет записываться в памяти фискального накопителяи отправляться через сеть к операторам фискальных данных (ОФД), которыеосуществляют проверку правильности данных и подтверждать их получение,возвращая данные об учёте операции для покупателя и чека. Если соединения ссетью нет, то производится только запись в память, а онлайн-чеки проводятся,когда связь восстановится.
- Далее ОФД передают данные непосредственноналоговой, которая производит учёт операций в автоматизированном режиме.
- Покупатель в любой момент может проверить былали зарегистрирована и проведена через налоговую операция с помощью уникальногономера операции или QR-кода.Если операции нет, то можно оформить жалобу в ФНС.
Кто должен использовать онлайн-кассы по новому закону?
Вместе с упрощениемвзаимодействия расширяется и перечень тех, кто обязан применять новый тип ККТ.
Право на продажу товаров иоказание услуг без выдачи чека и применения ККТ потеряли:
- Организации применявшие Единый Налог наВменяемый Доход (ЕНВД);
- Организации и ИП, использовавшие патентнуюсистему налогообложения;
- Торговля с применением платёжных терминалов, безкассиров;
- Торговля через вендинговые аппараты;
- Предприниматели, оказывающие услуги населению ивыдававшие ранее БСО.
Все эти категорииналогоплательщиков будут обязаны применять онлайн-кассы.
Какие сроки переходана новые ккт?
| Дата | Что произойдёт | К кому применяется |
| С 1 февраля 2017 | Кассовая техника старого образца больше не регистрируется в ФНС | УСН и ОСНО в сфере торговли |
| С 1 февраля 2017 до 1 июля 2017 года | Можно пользоваться старыми ККТ, но регистрировать можно только технику нового образца | УСН и ОСНО в сфере торговли |
| С 1 июля 2017 | К использованию допускаются только ККТ (онлайн-кассы) нового образца | УСН и ОСНО в сфере торговли |
| До 1 июля 2018 | Добровольный переход на онлайн-кассы | ЕНВД, Патент, организации в сфере услуг, ранее освобождавшиеся от применения ККТ |
| С 1 июля 2018 | Обязательное применение онлайн-касс всеми организациями, кроме исключений | ЕНВД, Патент, организации в сфере услуг, ранее освобождавшиеся от применения ККТ |
Что будет с БСО?
Бланки строгой отчётности нынешнего образца, которыезаказываются в типографиях или покупаются в канцелярских магазинах, можно будетиспользовать до 3 квартала 2018 года. После этого рубежа БСО будут выбиватьсятакими же автоматизированными системами, что и чеки, а данные об операцияхпередаваться в налоговые инспекции.
Сколько стоит переходна онлайн-кассу?
Для перехода на новый тип техники есть два варианта.
- У вас уже есть касса и её можно модернизировать,установив в неё фискальный накопитель. Если у кассы уже есть доступ к интернетили интерфейс соединения с компьютером, то скорее всего ваша касса подлежитмодернизации. Цены на апгрейд начинаются от 8 000 рублей и зависит от тогодостаточно ли установить блок памяти или нужна дополнительная доработка аппаратуры;
- Нужно покупать новую кассу. От 15 000рублей за самую простую модель (ЭЛВЕС-МФ)
Новые санкции иштрафы
С 1 февраля 2017 года увеличиваются штрафы и меняетсяметодика их начисления. Штрафы будут исчисляться в зависимости от размераоперации, которая будет проведена с нарушениями.
| Нарушение | Должностное лицо | ИП | Юридическое лицо |
| Использование ККТ не соответствующей требованиям (без фискального накопителя или не зарегистрированной должным образом) | Предупреждение от налоговой или 1500 – 3000 рублей | Предупреждение от налоговой или 1500 – 3000 рублей | Предупреждение от налоговой или 5000 – 10000 рублей |
| Нарушение сроков или отказ от предоставления документов по запросу ФНС | Предупреждение от налоговой или 1500 – 3000 рублей | Предупреждение от налоговой или 1500 – 3000 рублей | Предупреждение от налоговой или 5000 – 10000 рублей |
| Отказ от предоставления чека в онлайн виде (при предоставлении реквизитов покупателем) или на бумажном носителе | Предупреждение от налоговой или 2000 рублей | Предупреждение от налоговой или 2000 рублей | Предупреждение от налоговой или 10000 рублей |
| Первое нарушение по продаже товаров или оказании услуг без использования ККТ | 25-50% от суммы продажи, не менее 10 000 рублей | 25-50% от суммы продажи, не менее 10 000 рублей | 75-100% от суммы продажи, не менее 30 000 рублей |
| Повторная продажа без ККТ | Дисквалификация на 1-2 года | Остановка деятельности на 90 календарных дней | Остановка деятельности на 90 календарных дней |
Источник: https://www.taxinspections.ru/information/corporates/kkt/online-kassa-2017.html
Онлайн-кассы: ФНС разъяснила порядок использования в сложных ситуациях
29 сентября 2017 года в 1С:Лектории рекомендации по применению онлайн-касс в соответствии с 54-ФЗ предпринимателям и бухгалтерам давал начальник Управления оперативного контроля ФНС России Андрей Бударин. БУХ.1С подготовил для вас некоторые ответы Андрея Владимировича на вопросы аудитории.
Что слышно об изменении срока перехода на онлайн-кассы для плательщиков ЕНВД и держателей патентов?
Как мы знаем из новостей, президент России Владимир Путин в разговоре с президентом «ОПОРЫ России» Александром Калининым отметил возможность предоставления отдельным категориям налогоплательщиков годовой отсрочки в применении онлайн-касс.
Очевидно, организации и ИП, работающие на ЕНВД и патенте, будут поделены на две группы – те, кто реализует товары и те, кто оказывает услуги. При этом президент особо подчеркнул, что срок перехода для торговли остается неизменным – 1 июля 2018 года.
Скорее всего, принятие соответствующих поправок следует ожидать в конце текущего года.
Для маленьких интернет-магазинов обязанность иметь кассовый аппарат может стать ощутимым финансовым бременем. Неужели нет никакого выхода?
Для малого и микробизнеса любые расходы, даже самые маленькие, являются ощутимыми. С удовлетворением при этом отмечаю, что в последнее время появляется достаточно большое количество новых сервисов, в рамках которых сторонние юридические лица берут на себя обязанность по применению кассы при расчетах в интернете.
Как это работает? Кассу по закону применяет продавец. Он может уполномочить своего агента на осуществление расчетов с покупателем (как ГК РФ и предусмотрено). И тогда обязанность применять кассу возникает уже у агента.
При этом агент может быть лишен всех остальных функциональных полномочий (выдача, доставка, отгрузка товара) – только касса. Ну, может еще и рекламировать, размещать сведения на своей площадке.
Такая агентская схема в рамках 54-ФЗ уже довольно активно используется.
Кроме этого, в случае, если участие агента для налогоплательщика по тем или иным причинам неприемлемо, то для интернет-торговли производителями представлены модели ККТ, предназначенные для осуществления расчетов только в сети Интернет, которые предоставляются в аренду пользователю. Стоимость аренды — от 1500 до 3000 рублей в месяц.
Какую документацию нужно вести после перехода на онлайн-кассы? Какие документы не обязательны к применению?
Хранить копии чеков и прочих документов не нужно. Обязанность пользователя заключается в том, чтобы сформировать чек и передать его в ФНС.
Основным критерием является правильно сформированный фискальный признак документа. Только такой документ будет принят оператором фискальных данных. В этой связи, обязанность ввести дополнительный учет кассовых документов у пользователя отсутствует.
Кроме этого, все те налогоплательщики, которые в своей работе перешли на применение онлайн-касс, освобождены от использования кассовых документов по всем формам КМ-1 – КМ-9.
На этот счет Минфин России также выпустил официальные разъяснения.
Техническое регулирование с касс тоже снято – все эти голограммы, лейблы, пломбы уходят в прошлое, равно как и обязательное заключение договора на техническое обслуживание с ЦТО.
Если кто-то говорит, что есть исторически сложившиеся обязанности в отношении ККТ, но они отсутствуют в действующем законодательстве о применении контрольно-кассовой техники, то это не больше, чем правовой нигилизм.
Планируется ли все таки ввести для ИП налоговый вычет на приобретение кассовых аппаратов?
Законопроект о налоговом вычете для ИП на ЕНВД и патенте, разработанный в соответствии с поручением Владимира Путина, в настоящее время готовится к рассмотрению во втором чтении в Госдуме. В соответствии с действующей редакцией законопроекта, налогоплательщики на ЕНВД и ПСН вправе претендовать на налоговый вычет в размере до 18 000 рублей.
Обязана ли организация применять ККТ, если товары поставляются индивидуальному предпринимателю, а расплатился он при помощи банковской карты?
При безналичных расчетах между организацией и ИП касса не применяется. Карта – это безналичный расчет. Главный вопрос здесь заключается в том, уверены ли вы, как продавец, что ваш покупатель имеет статус ИП.
Поэтому, если расчет производится между ИП и организацией через расчетные счета в кредитных организациях, то касса не нужна.
В остальных случаях вы должны воспринимать покупателя как «обычное» физлицо и, следовательно, применять ККТ.
Мы сдаем в аренду помещения индивидуальным предпринимателям. Часто оплата проходит через банк следующим образом: от физлица Иванов И.И. за ИП Иванов И.И. Обязаны ли мы здесь применять кассу?
Если вы уверены, что ваши договорные расчеты идут именно с ИП, то касса здесь не нужна. Это безналичный расчет.
Если я получаю сначала аванс от физлица, а потом провожу реализацию товара, то чек следует оформлять при получении аванса, так и при реализации. Не задваивается ли выручка?
Нет, не задваивается. Раньше как было в кассе? Были две математических операции. Плюс и минус, приход и расход. Сейчас операций больше. Они отражают то или иное движение денежных средств, которое коррелирует с их движением по бухгалтерским счетам и проводкам.
Получили аванс в 100 рублей – зачли. Это как бы плюс. Потом происходит новое событие – зачет аванса, когда реализация прошла. Но это не оприходование новых денежных средств, это дополнительная операция со старыми.
Информационная система ФНС оперирует чеками – первичными фискальными документами. И на Z-отчеты – суммовые, итоговые, промежуточные – мы обращаем внимание только в самых крайних случаях.
То есть, мы пытаемся из ваших разрозненных кассовых операций собрать картинку, максимально приближенную к вашей бухгалтерской отчетности.Тут, кстати, касаемся вопроса указания стоимости товара при предоплате. Если покупатель внес, допустим, за телевизор частичную предоплату в размере 10 000 рублей, то в чеке отражается операция именно по предоплате, а не по продаже телевизора. То есть 10 000, а не 50 000.
Там может быть написано, что это за телевизор, и даже справочно указано, что цена его 50 000, но эта информация не будет никуда передана, потому что нет таких тегов.
Полностью стоимость товара отражается, когда мы формируем расчет, когда сделка уже состоялась, а товар отгружается.
Что делать, если товар возвращается покупателю не на той кассе, где он был куплен, и не в день покупки? Как это оформлять?
А в чем сложность? В подобных случаях авторы вопросов упоминают указание Центробанка, но там таких запретов нет.
На эту тему уже нами подготовлено и проходит согласование совместное письмо с ЦБ, в ближайшее время все проясним. Суть в том, что с точки зрения 54-ФЗ абсолютно неважно, где вы продали товар, сколько дней прошло, и где вы его возвращаете.
Вы просто делаете обратную операцию – возврат прихода. Да, если при этом нужно взять деньги из главной кассы организации, то оформляется расходный кассовый ордер.
Но специально организовывать возврат денежных средств исключительно через ту точку, где продавали, не надо.
Как правильно оформлять кассовый чек, когда товар отпускается фактически без оплаты? Речь идет о подарочных картах, сертификатах, скидках вплоть до 100%, оплаты баллами и так далее.
Правильный сценарий отражения проистекает из сути таких операций. Если, к примеру, есть товар стоимостью 100 рублей, и вы хотите за него принять оплату баллами по вашей внутренней программе, где 1 балл равен 1 рублю, вы можете следовать двумя основными путями. Первый – сказать, что стоимость товара — 0,.
Если возникнут вопросы у контрольных органов, вы показываете приказ об утверждении маркетинговой программы, по которой действует такой механизм накопления скидки, а потом ее предоставления — вплоть до 100% от цены. Второй путь – вы указываете, что продали товар стоимостью 100 рублей, только ничего за него не получили, за исключением иного встречного предоставления.
То есть кто-то где-то как-то вам это компенсирует.
«Иное встречное предоставление» – это волшебная вещь из Гражданского кодекса РФ.
Сейчас идет повальное увлечение криптовалютами, и иное встречное предоставление — это как раз один из перспективных способов отражения расчетов чем угодно – биткойнами, улыбками, приветами.
То есть мы говорим, что получаем некий эквивалент, может быть в виде услуг, может быть в виде товаров, имеющих денежное выражение, и сделка в итоге совершается на такую-то сумму.
Наш кассовый аппарат неверно вычисляет НДС. Завод прислал официальный ответ, что это нормально, т.к. аппарат вычисляет НДС из стоимости одной единицы и округляет неверно, если продано несколько единиц одного наименования. При сдаче квартальной декларации по НДС пойдет расхождение с данными из ОФД. Чем это чревато?
В соответствии с действующим законодательством, любой налогоплательщик освобождается от ответственности при условии, что он выявил нарушение, сообщил нам и устранил его. Но только до того, как нам самим стало известно о нарушении. Если кассовая техника работает некорректно – письменно обратитесь в территориальный орган ФНС.
Мы вправе привлекать экспертные организации для выяснения сути и причин некорректной работы ККТ. Процент такой техники невелик, но случаи есть. Если некорректная работа подтверждается – это повод для исключения из реестра ККТ конкретного экземпляра, а в сложных случаях – и модели аппарата в целом.
Также возможно привлечение к ответственности того эксперта, который утвердил ее включение в реестр.
Предусмотрены ли штрафные санкции, если в чеке не будет поименован товар, а будет указано «кредиторская задолженность» либо «стройматериалы»?
В отсутствие утвержденной товарной номенклатуры, обязательной к применению (а такой пока нет) основной принцип, которым должен руководствоваться пользователь ККТ — чтобы покупателю из кассового чека было понятно, что именно он покупает.
Возможная претензия контролирующих органов может быть связана с жалобой покупателя. Допустим, в чеке указано «заказ №48», а покупатель заявляет, что он купил хлеб, молоко и колбасу.
Поэтому лучше максимально подробно и правильно указывать номенклатуру.
Кроме этого, целесообразно, чтобы наименование товарной позиции в кассовом чеке совпадало со сведениями в учетной системе налогоплательщика.
Я не пробил пять чеков. Будет один штраф или пять?
Если рассматривать их как один случай, то штраф будет один. Если доказывать неприменение в каждом случае в отдельности, то, в полном соответствии с законом, штрафов будет пять.
Закон не проводит четкой градации – пять минут или пять секунд должно пройти между чеками, чтобы признать их разными случаями или одним. При этом ориентировать контрольную работу мы будем так, чтобы за несколько невыданных чеков назначался один штраф.
Но если покупатель пожаловался на то, что ему не дали чек, а при контрольной закупке его опять не выдали, то это уже будет два случая, даже если все произошло в один день.
Можно ли использовать одну онлайн-кассу при совмещении разных видов деятельности и разных систем налогообложения?
Конечно, можно. Единственное ограничение — вы можете сформировать один кассовый чек только в рамках одного режима налогообложения. Кассовая техника вообще никак не ограничивает вас с этой точки зрения.
Можно ли использовать одну кассу и для стационарной торговли, и для торговли в интернет-магазине? Если да — как ее регистрировать: как стационарную или для интернета?
Использовать можно. А регистрировать надо как «обычную» стационарную ККТ с заполнением соответствующих полей «адрес применения ККТ» и «место установки» с указанием второго места установки – адрес в сети Интернет.
Наше обособленное подразделение находится в маленьком поселке. Интернет в точке торговли отсутствует, а линию для него необходимо вести за свой счет за несколько километров. Как работать с онлайн-кассой?
В отдельных местностях по закону может быть установлен «льготный» режим работы новых касс — без передачи данных онлайн. Критерии таких местностей определил Минкомсвязи, но утверждаются конкретные списки местностей властями субъекта Федерации. Список таких местностей публикуется региональной администрацией на своем официальном сайте.
Нужно ли пробивать через кассу членские взносы и отчисления от прибыли для уставной некоммерческой деятельности?
Нет, не нужно. В данном случае нет расчетов за товары, работы, услуги.
Источник: https://buh.ru/articles/documents/60753/
Документы кассовые: оформление, проверка, хранение. Порядок оформления первичных кассовых документов

Кассовыми документами являются бумаги, которые составляются в связи с перемещением денежных средств юрлица либо индивидуального предпринимателя. Их бланки утверждены Госкомстатом. Рассмотрим далее, какие кассовые документы могут использовать предприятия.
Ордера
Они выступают как первичные кассовые документы. Ордера могут быть приходными или расходными. Первые применяются при поступлении наличности. Выписывается приходный ордер в одном экземпляре сотрудником бухгалтерии и подписывается гл. бухгалтером либо должностным лицом, уполномоченным на это.
В случае отсутствия ответственных служащих, завизировать первичные кассовые документы может руководитель юрлица или непосредственно сам индивидуальный предприниматель. Квитанция к приходному ордеру должна быть подписана уполномоченными лицами (бухгалтером и кассиром), заверена штампом (печатью). Кроме этого, она проходит регистрацию в соответствующем журнале.
Квитанция предоставляется субъекту, который сдал деньги. Непосредственно сам приходный ордер остается в кассе. Расходная бумага заполняется при выдаче наличности. Необходимо сказать, что документы кассовые составляются в случае использования предприятием как традиционных способов обработки информации, так и средств ВТ. Расходный ордер, как и приходный, выписывается в 1 экземпляре.Он также должен быть завизирован уполномоченными лицами и пройти регистрацию в соответствующем журнале.
Как оформить кассовые документы, указанные выше? Заполнение осуществляется следующим образом:
- В строке «Основание» именуется хозяйственная операция.
- В графе «В том числе» проставляется сумма НДС. Ее записывают цифрами. Если услуги, товары или работа не облагается налогом, то в строке указывают «без НДС».
- В строке «Приложение» должны быть перечислены сопровождающие и прочие бумаги, с указанием дат их составления и номеров.
- В графе «Кредит, код подразделения» проставляется соответствующее обозначение структурного отдела, на который приходуются средства.
Регистрация
Документы кассовые должны учитываться в специальном журнале. В нем регистрируются как приходные/расходные ордера, так и бумаги, их заменяющие.
К последним, например, относят платежные ведомости, заявления на выдачу средств, счета и прочие.
При этом следует учесть, что расходные ордера, которые оформлены на расчетно-платежных ведомостях по зарплате и прочим, приравненным к ней суммам, должны регистрироваться после выдачи платежей.
Важные нюансы
Реквизиты, которые относятся к инвалюте (стр. 1а на лицевой части и графы 6 и 8 на обратной стороне), необходимо заполнять только в том случае, когда подотчетное лицо получает средства не в рублях.
Авансовый отчет после проверки должен быть утвержден руководителем предприятия либо уполномоченным им лицом. Только после этого он принимается к учету. Если аванс был использован не полностью, подотчетное лицо сдает остаток обратно в кассу. При этом заполняется приходный ордер.
В соответствии со сведениями утвержденного отчета осуществляется списание средств.
Расчетно-платежные ведомости
Оформление кассовых документов осуществляется при расчетах и выплате зарплаты работникам предприятия. Бухгалтерия составляет соответствующую ведомость в 1 экземпляре. Начисление оплаты труда производится согласно информации, присутствующей в первичной документации по учету отработанного фактически времени, выработки и пр.
В строках «Начислено» указываются суммы в соответствии с видами оплат из ФОТ. Здесь же проставляются другие доходы (материальные и социальные блага), предоставленные сотруднику, погашенные за счет прибыли предприятия и подлежащих включению в облагаемую базу.
Вместе с этим осуществляется расчет удержаний из зарплаты и устанавливается сумма к выдаче на руки работнику. На титульной странице ведомости проставляется общая сумма, которая подлежит выплате сотрудникам. Руководитель предприятия должен подписать разрешение на выдачу зарплаты.
В случае его отсутствия данный документ выдается уполномоченным работником. В конце ведомости проставляются суммы депонированной и выданной зарплаты. По истечении периода, установленного для выплаты средств работникам, напротив фамилий не получивших денег сотрудников в графе 23 ставится пометка «Депонировано».
По выданной сумме составляется расходный ордер. Его номер и дата заполнения должны быть указаны в расчетно-платежной ведомости на последнем листе.
Справка-отчет
В этот документ вносятся показания счетчиков ККМ и выручки за смену (раб. день). Справка-отчет заполняется в 1 экземпляре ежедневно. Кассир-операционист должен подписать его и сдать главному должностному лицу (руководителю предприятия). При этом заполняется приходный ордер.
В небольших компаниях деньги сдаются непосредственно инкассаторам. При передаче наличности заполняются соответствующие кассовые документы банка. Выручка за смену (раб. день) устанавливается в соответствии показателями суммирующих счетчиков на начало и завершение дня.
При этом вычитаются возвращенные клиентам суммы по неиспользованным чекам. Установленная выручка подтверждается заведующими отделами. В оприходовании средств в отчете расписывается старший кассир, а также руководитель предприятия.Справка-отчет выступает в качестве основания для составления сводных «Сведений по показаниям счетчиков ККМ и выручке компании».
Журнал операциониста
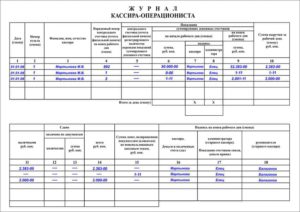
Этот документ необходим для учета расхода и прихода наличности по каждой ККМ предприятия. Журнал также выступает в качестве контрольно-регистрационного отчета показаний счетчиков. Этот документ прошнуровывается, нумеруется и скрепляется подписями гл. бухгалтера, руководителя компании, а также налогового инспектора. Журнал также заверяется печатью предприятия.
Все записи вносятся операционистом каждый день. Порядок оформления кассовых документов не допускает подчисток и помарок в журнале. Все внесенные исправления должны быть согласованы и заверены подписями уполномоченных лиц. В случае совпадения показаний они заносятся в журнал за текущую смену на начало работы. Эти данные должны быть заверены подписями дежурного администратора и кассира.
В строке 15 указывают суммы, которые вписаны по возвращенным клиентами чекам. Информация для этого берется из соответствующего акта. В этой же графе указывают число напечатанных в течение смены нулевых чеков. По окончании рабочего дня операционист формирует итоговый отчет за смену и с ним сдает полученную выручку. При этом составляется приходный ордер.
После того как показания счетчиков будут сняты, проверена фактическая сумма поступлений, соответствующая запись делается в журнале. Она подтверждается подписями руководителя (дежурного администратора), старшего кассира и операциониста. В случае выявления расхождений между суммами, указанными на контрольной ленте и объемом выручки, выявляется причина образовавшейся разницы.
Обнаруженные излишки либо недостача записывается в соответствующие строки журнала.
Они используются для формирования сводного отчета за текущую смену. Эти данные выступают в качестве приложения к справке операциониста, составляемой ежедневно. Сведения о показаниях и выручке формируются в одном экземпляре.
Вместе с расходными и приходными ордерами, справками-отчетами операционистов они передаются в бухгалтерию предприятия до следующей смены. В образец кассовых документов, в соответствии с показаниями счетчиков, на начало и завершение рабочего дня по каждой ККМ включается расчет выручки.
При этом, в числе прочего, указывается ее распределение по отделам. Последнее должно быть подтверждено подписями заведующих. В конце заполненной таблицы выводятся результаты по показаниям счетчиков всех ККМ, а также суммируется выручка предприятия с распределением средств по отделам.В соответствии с актами, указывается общий объем денег, который был выдан клиентам по возвращенным ими чекам. На эту сумму уменьшается общая выручка компании. Сведения должны быть подписаны старшим кассиром и руководителем предприятия.
Рекомендации по заполнению
При оформлении кассовых документов необходимо придерживаться порядка, установленного законодательными и прочими нормативными актами. Кроме этого, существует несколько достаточно простых правил, соблюдение которых позволит избежать неточностей при заполнении бумаг:
- Сумму прописью всегда следует указывать с заглавной буквы. Копейки при этом допускается записывать цифрами. Например: Восемнадцать тысяч рублей 10 копеек.
- Бумаги могут быть заполнены как от руки, так и с использованием технических средств (компьютера, например).
- Нормативные акты допускают корректировку информации в кассовых документах. Однако при этом необходимо соблюдать ряд требований. Неверную запись следует аккуратно зачеркнуть одной линией. Рядом или (если это возможно) над ней указываются верные сведения. Здесь же следует сделать приписку: «Исправленному верить», «Зачеркнутое недействительно» либо «Верно». Рядом с этой записью должны стоять подписи гл. бухгалтера и руководителя организации (или индивидуального предпринимателя).
- При наличии помарок, подчисток, замазываний «штрихом» и прочих аналогичных способов исправления документ считается недействительным.
Дополнительные правила
Хранение кассовых документов, в соответствии с действующим законодательством, осуществляется в течение 5 л. Исчисление этого срока начинается от 1 января того года, который идет за периодом завершения делопроизводства. Это правило считается общим. Для расчетно-платежных ведомостей установлен специальный порядок.
Если у сотрудников отсутствуют лицевые счета, указанные бумаги содержатся на предприятии в течение 75 лет. По окончании этого срока всю документацию допускается передать в архив либо уничтожить, если по ней отсутствуют судебные дела, разногласия или споры.
При работе с бумагами необходимо выполнять следующие правила:
- Формирование документов в сшив должно осуществляться за каждый день не позже следующего рабочего либо первого выходного дня.
- Перед передачей бумаг в архив должна быть сделана их опись.
- Контроль формирования дел производится или кассовым работником, или непосредственным руководителем предприятия.
- В процессе создания сшива бумаги собираются по возрастанию номеров л/счетов (вначале по дебету, потом – по кредиту).
Ответственность за сохранность кассовых документов возлагается на руководителя предприятия. В случае несоблюдения указанных выше правил к нарушителю может быть применено административное наказание в виде денежного взыскания. Размер штрафа устанавливается в соответствии с нормами законодательства.
Заключение
Ведение кассовой документации считается достаточно ответственной работой. К заполнению бумаг необходимо подходить со всей ответственностью. Кассовые документы используются при обобщении различных данных, составления отчетностей, учета.
В этой связи ошибки, допущенные на начальных стадиях фиксирования операций, могут привести к серьезным искажениям в итоговых бумагах. Сотрудник, который назначается на должность ответственного за оформление кассовых документов, должен обладать соответствующими знаниями и опытом.
Необходимо помнить, что все бумаги, которые заполняет операционист, просматриваются старшими должностными лицами и утверждаются руководителем компании. Особое внимание необходимо уделять регистрации документов. Записи в журналах и книгах должны совершаться в установленные сроки в соответствии с правилами.
Поскольку кассовые документы используются при составлении отчетов, все исправления в них осуществляются строго в определенном порядке. При несоблюдении установленных правил бумаги теряют свою силу, а сведения в них не могут использоваться компанией в дальнейшей управленческой работе.
Источник: http://fb.ru/article/248083/dokumentyi-kassovyie-oformlenie-proverka-hranenie-poryadok-oformleniya-pervichnyih-kassovyih-dokumentov