
Кассовая книга как правильно заполняется и отчет кассира

Все предприятия должны вести кассовую книгу, документ для ведения учета получения и выдачи налички из кассы. Кассовая книга – особый вид документации, которую необходимо правильно вести. Как это сделать и в чьем ведении находится кассовая книга, давайте разбираться.
1. Общие понятия
Ведется кассовая книга исключительно кассиром (иногда делать это может тот, кто его заменяет). Сведения вносятся ежедневно, основанием служит ордер — и приходный, и расходный. Когда приходно-расходные операции не совершаются, книжка, соответственно, тоже не заполняется.
В каждом новом году заводится новая книжка. Иногда на год недостаточно одной книжки, в этом случае допустимо завести вторую. Для каждой организации документ ведется отдельно. Даже в том случае, если налоговые режимы, которые использует фирма, разные.
К исключениям можно отнести только обособленное подразделение, на котором ведется отдельная бухгалтерия, а, значит, имеется своя кассовая книга. Правда, есть небольшой нюанс: копии, снятии с листов кассовой книги, в обязательном порядке должны передаваться в главный офис и находиться под контролем главного бухгалтера.ВАЖНО! С 2014 г. ИП получили вполне законное право не заполнять приходные и расходные кассовые ордеры, это значит, что необходимость в ведении книжки кассовых операций у них отпадает.
2. Разновидности кассовых книг
Главной формой считается КО-4. Заполняется она вручную лично кассиром, обязательно — правильно. Однако все большей востребованностью и популярностью пользуется бланк (форма КО-4) в электронном виде. Таким образом, вести кассовую книгу можно вручную (форма КО-4) и в режиме онлайн.
2.1. Как заполнять бланки?
Привычный и наиболее часто используемый вариант кассовой книги – на бумажных носителях. Этот способ также подразделяется на два основных: можно купить уже готовую кассовую книгу и правильно заполнять ее вручную или оформить книгу самостоятельно при помощи компьютера:
- Готовую кассовую книгу можно приобрести в типографии или в других местах, которые занимаются распространением подобной документации. Перед тем, как правильно заполнять книгу и делать отчет, следует заняться прошивкой абсолютно всех листов, далее их нумеруют, и на последней страничке ставят конечное число листиков. На последнем этапе книга скрепляется спецпечатями, подписями бухгалтера и руководителя. В конце каждого рабочего дня в книге остаются вкладные листы, а отрывные сдаются как отчет в бухгалтерию.
- Оформленную на ПК книгу распечатывают, потом – подписывают от руки, соблюдая особый порядок. Заполнение происходит ежедневно, в конце рабочего дня листы со всеми операциями распечатываются (их два – вкладной и отрывной). Листочек, что вкладывается, кассир оставляет у себя, второй – относит бухгалтеру как отчет.
2.2. Особенности электронной книги
Ведется такая кассовая книга на ПК, используется при этом программное обеспечение. При этом у кассира должна быть возможность не просто вести книгу на компьютере и просматривать ее при любой необходимости, вносить коррективы и правильно заполнять, но и свободно распечатывать.
Кассовая книга в распечатанном и электронном виде обязательно должны совпадать! Листы в электронном виде содержат все реквизиты, которые имеет форма КО-4.
Как вести?
Вести книгу в электронном виде можно 2 вариантами:
- Сохраняя на бумажные носители. Заполняет документ кассир. Главное требование – соблюсти лимиты по денежным средствам в кассе. Именно для этого все операции отображаются в книжке. Все, что совершается за день, кассир отображает в книге в электронном виде (заполняется два листа – они абсолютно идентичны). В конце дня сводятся дебет и кредит, подсчитываются все расходы и доходы, затем листы распечатываются и относятся бухгалтеру как отчет, он полностью должен контролировать процесс ведения этого важного документа. Один листок остается в бухгалтерии, второй – у кассира. Таким образом, к концу года появляется у кассира настоящая книга, распечатанная с электронного варианта, которую останется только пронумеровать, сшить и опечатать.
- Ведение в сугубо электронном виде. Чтобы вести кассовую книгу в электронном виде, необходимо владеть навыками работы с бухгалтерскими программами. Это популярные программы, о который слышали практически все, кто связан с бухгалтерией: 1С, Налогоплательщик и прочие. Если принято решение вести каждый бланк (форма КО-4) в электронном виде, непременно стоит позаботиться о том, чтобы всецело и полностью защитить конфиденциальную информацию. От кого? Во-первых, чтобы к ней не имели доступа третьи лица. Для этого используют входные пароли, электронные подписи и пр. Во-вторых, чтобы не потерять важные сведения. С этой целью создают резервные копии или происходит дополнительное сохранение на серверах.
Каждый бланк на компьютере должен быть заверен электронной подписью кассира. Для тех, кто не знает, что это, напоминаем.
Электронная подпись – это специнформация, которая присоединяется к документации в электронном виде. Ее используют для того, чтобы идентифицировать подписавшегося.
Проверить, подлинна ли такая подпись, можно только при помощи электронного ключа, который выдает удостоверяющий центр.
ВАЖНО. После того, как бланк будет заверен электронной подписью, делать в ней исправления строго запрещается!
Только в том случае, если все вышеперечисленные условия будут выполнены, можно говорить о сохранности и подлинности электронных документов и только в этом случае электронный документ может быть приравнен к бумажному и равноценен ему. За то, чтобы электронный бланк форма КО-4 сохранился, полностью отвечает руководитель предприятия или фирмы.
3. Если допущены ошибки
Исправить неточность легче в книге электронного образца, если она еще не сдана как отчет, для этого достаточно стереть неверные данные и внести новые. Но делать это можно строго до того момента, как бланк форма КО-4 будет заверен электронной подписью, поэтому перед тем, как поставить ее, нужно еще раз точно проверить все данные.
Сложнее обстоят дела с книгой, которая заполняется вручную. Допускать ошибки в ней нежелательно. Но все мы люди и никто не застрахован от опечаток, неточностей и прочих огрехов при заполнении документов. Итак, что же делать, если ошибка все-таки появилась? Оказывается, существует целый порядок ее исправления.
Для этого в первую очередь необходимо составить рапорт главбуху или начальнику. Во-вторых, назначить комиссию для контроля за внесением изменений. Далее придется изъять неверный ордер и оформить новый. После этого, собственно, можно вносить изменения и в саму кассовую книгу.
Воспользоваться можно спец. способом для корректировки (его порядок прописан законодательно) – аккуратно перечеркните недостоверную цифру или текст. Вверху укажите правильные данные, заверьте их подписью главбуха и кассира. Возле подписей напишите: «Исправлено» и проставьте дату.
Дальше составляется бухгалтерская справка-отчет о причинах исправлений и сути ошибки, указываются и данные про исправления. Справка заверяется руководителем и главбухом.Источник: https://letip.ru/otkrytie-zakrytie-ip/podgotovka/kassovaya-kniga/
Кассовая книга: образец заполнения 2019
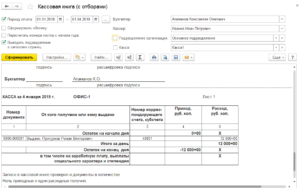
Кассовая книга является одним из самых важных документов кассира. В ней отражают все поступления наличных в кассу и любой расход. Другими словами, ежедневно фиксируют движение наличности. Приведем образец кассовой книги и расскажем на примере, как ее заполнять и вести.
Формировать книгу следует строго по форме № КО-4, утвержденной постановлением Госкомстата от 18.08.98 № 88 (скачать ее можно по ссылке выше). Но вот каким способом ее можно заполнять — вручную или в электронном виде — не имеет значения. Нужно выбрать способ, который больше подходит. Как заполнить форму — расскажем подробно далее.
Образец заполнения кассовой книги
На титульном листе указывают наименование компании. К примеру, ООО «Салют». Далее о- структурное подразделение, если оно есть, и следом ОПКО и период.
Обычно период — календарный год. К примеру, с 1 января — по 31 декабря 2019 года. Но бывают случаи, что записей слишком много, поэтому в течение года понадобится завести новый экземпляр. Поэтому можно сразу не ставить даты январь-декабрь, а отразить лишь месяц, как начали ее применять. Когда места в документе не останется, ее понадобится сшить, тогда то и внести завершающий месяц.
Основанием для заполнения кассовой книги являются кассовые операции. Вносить сведения надо только за те дни, в которых они были (подп. 4.6 п. 4 Указаний Банка России от 11.03.14 № 3210-У). При этом остаток на начало дня — это сумма на конец предыдущего дня. К примеру, 14 февраля остаток 525 тыс. рублей — эти данные надо заполнить на начало 15 февраля в графе 4 «Приход».
На конец рабочего дня, когда кассир закрывает кассу, следует сверить все данные кассовой книги, а также суммы приходных и расходных кассовых ордеров.
Затем следует подвести итоги дня всех операций, как поступлений, так и выдачу наличных денежных средств. И вывести итог. При этом суммы для выплаты зарплаты по ведомости прописывают в строке «в том числе на заработную плату, выплаты социального характера и стипендии».
После этого кассир проставляет свою подпись и расшифровку фамилии, и инициалы — И.О.
Как вести и заполнять кассовую книгу в 2019 году
Главные принципы заполнения кассовой книги содержатся в Указании Банка России от 11.03.14 № 3210-У. Вот восемь правил, которых надо придерживаться, оформляя этот документ.
- Записи в книгу вносят вручную или в электронном виде на компьютере. Выбранный метод необходимо зафиксировать в приказе руководителя.
- В книге каждое поступление наличных денег отражают на основании приходного кассового ордера, а каждую выдачу — на основании расходного ордера.
- Если книгу ведут вручную (бумажный вариант), надо пронумеровать, прошнуровать и опечатать все листы книги на последней странице. С апреля 2015 года многие организации отказались от круглой печати (Федеральный закон от 06.04.15 № 82-ФЗ). В этом случае на оборотной стороне книги (на прошивке) надо поставить штамп с реквизитами организации.
- Вести кассовую книгу следует через копирку. Так, чтобы каждый лист кассовой книги сохранялся в двух экземплярах. Один из них является неотъемлемой частью книги, а другой (отчет кассира) отрывается и в конце дня передается в бухгалтерию вместе с приходно-кассовыми и расчетно-кассовыми ордерами.
- При электронном ведении кассовой книги можно распечатывать ее в единственном экземпляре. Указание ЦБ № 3210-У не содержит требования оформлять в этом случае два экземпляра. Однако в Указаниях по заполнению книги (утв. постановлением Госкомстата России от 18.08.98 № 88) такого послабления для электронного документа нет. А значит, у проверяющих могут появится вопросы. Чтобы их не было, можно каждый лист книги, которая ведется на компьютере, распечатывать дважды.
- Кассовую книгу заводят на календарный год. Поэтому минимум раз в год (в последний рабочий день декабря) распечатанные листы электронной книги надо пронумеровать, прошить и скрепить печатью (при ее наличии) или штампом с реквизитами (при отсутствии печати). В приказе, которым разрешен электронный вариант ведения книги, может быть закреплена более частая прошивка книги. Например, раз в полгода или каждый квартал, если в организации большой оборот наличных.
- Не надо заводить листы кассовой книги в дни, когда наличные расчеты не осуществлялись.
- В конце дня следует сверять информацию из книги с той, что содержится в кассовых документах. Надо вывести сумму остатка наличности в кассе и поставить подпись. Документ сдается на проверку главбуху либо руководителю, если в организации нет бухгалтера.
Бывают случаи, что в книгу кассира записаны ненужные сведения или ошиблись с суммой поступлений или выдачи денег. Эти данные можно исправить. Но только если вести книгу в бумажной форме или на компьютере, в электронные — исправления не вносят (подп. 4.7 п. 4 Указаний № 3210-У).
Чтобы исправить ошибочную запись, надо перечеркнуть ее и рядом с ней записать верные показатели. Их вносят аккуратно, поскольку важно, чтобы правильные сведения были читаемы и разборчивы. Здесь же надо указать дату и поставить подпись того, кто вносит исправления.
Имейте в виду, что если ошиблись не сегодня, а несколько дней назад, то потребуется скорректировать несколько листов.
Как сшивать кассовую книгу
Если вести кассовую книгу вручную или на компьютере, ее следует сшить. Но прежде надо пронумеровать каждый ее бумажный лист. Причем так, чтобы нечетные и четные страницы имели одинаковый номер листа.
К примеру, странице 3 и 4 проставьте номер листа — 1, на странице 5 и 6 — ставьте 2. Так следует делать, так как одна из частей листа кассовой книги — отчет кассира.
То есть, дубликат, который после заполнения изымают из книги и хранят отдельно.
Если книга в электронной форме, сшивать надо первые экземпляры листов не реже, чем раз в год. Для этого распечатывают титульный лист и последнюю страницу, где прописывают общее число листов. Эту страницу следует завизировать у главбуха и руководителя, поставить печать.
Срок хранения кассовой книги
Хранить кассовую книгу надо в течение пяти лет после года, за который ее оформили. При этом за хранение отвечает руководитель, а не сотрудник, который ее вел (ч. 1 ст. 29 Федерального закона от 06.12.11 № 402-ФЗ).
Кассовая книга: кто должен вести в 2019 году
С внедрением онлайн-касс многие полагают, что в вести кассовую книгу не нужно. Но это ошибка. Формировать книгу обязаны все компании любой организационно-правовой формы, если принимают и выдают наличность из кассы.
Источник: https://www.gazeta-unp.ru/articles/51420-kassovaya-kniga-obrazets-2019
Руководство по правильному заполнению кассовой книги

Кассовая книга – это документ финансовой отчетности, позволяющий вести учет о движении наличных средств на предприятии, в организации и учреждении, у индивидуального предпринимателя. В документе фиксируется выдача, а также принятие денежных средств.
С помощью кассовой книги можно контролировать финансовое состояние организации. Она полезна не только для проверяющих способ ведения учета на предприятии (зачастую это налоговая инспекция), но и для самого предприятия, так как определяется количество полученных и расходуемых средств.
Это обязательный официальный документ, который существует в организации в единственном экземпляре. Не допускается одновременное ведение нескольких разных кассовых книг.
Кто её должен вести?
Кассир на предприятии – материально ответственный специалист в финансовой сфере, осуществляющий ведение кассы, выдачу и прием материальных ценностей, ценных бумаг. Кассир принимает и выдает подотчетные деньги, в случае получения наличными – зарплаты, материальной помощи, премий и т.д., заполняет доходные и расходные бумаги.
Контроль за осуществлением кассовых операций и за работой кассира ведет главный бухгалтер. Встречаются случаи отсутствия должности главного бухгалтера в организации, тогда финансовым контролем занимается директор (генеральный директор), руководитель предприятия.
Правила ведения
Порядок ведения кассовой книги в обновленном варианте существует с 2014 года в соответствии с указанием Центрального банка. Этим указанием закреплен новый формат осуществления кассовых операций, однако же, внешний вид документа остался прежним.
Ведение кассовой книжки зависит от формата ее существования.
Как известно, на сегодня существует возможность вести кассовую книгу в двух вариантах:
- печатном (заполняется от руки);
- электронном (автоматизированный вариант).
Правила заполнения печатной кассовой книги:
- Бланки для всех одинаковы и имеют установленную форму. Не может существовать на предприятии какая-либо «особенная» кассовая книга, которая бы отличалась от установленной законодательством. Это связано с упрощением для самих предприятий процедуры оформления. Унификация позволяет упростить учет, способствует достижению единого и четкого результата.
- Кассовая книга оформляется каждый год, то есть отчетный период, показывающий движение наличных на предприятии равен календарному году.
- Что касается заполнения, то в ней нумеруется каждый листок. Не допускается пропуск страниц. Все страницы книги сшиваются, в конце указывается общее количество пронумерованных листов, сама книга скрепляется подписью руководителя и печатью организации.
- Кассир в книге, оформленной вручную, ведет записи в двойном экземпляре. Это связано с тем, что один экземпляр является элементом кассовой книги, а второй – элемент отчета перед бухгалтерией. Каждый кассир должен избегать исправлений, ошибок и каких-либо помарок.
Правила заполнения электронной кассовой книги:
- Практически существуют незначительные различия между печатной ручной и электронной книгой, но все же определенные нюансы существуют. Оформленная в электронном виде книга распечатывается, чтобы иметь материальный вид.
- В конце года, как и «ручная» книга, скрепляется подписью и печатью. Обложка также распечатывается в конце года.
- Если же на предприятии ведется кассовый электронный реестр, допускается поквартальное оформление кассовой книги. В отличие от рукописаного варианта, в которой второй экземпляр отрезается по соответствующей вертикальной линии, электронные книги разрезаются по горизонтали, и второй вариант является также отчетом кассира.
- Кассир обязан вносить записи ежедневно, указывая при этом в начале рабочего дня остаток на счету, а в конце дня после учета проведенных операций за день итог за день, где закрепляет внесенную сумму в кассу, а также растраты. Каждая операция, проведенная за день, должна быть отражена в книге.
Инструкция по заполнению
Как уже упоминалось выше, существует установленная форма кассовой книги. Проведем краткий экскурс в метод и форму заполнения кассовой книги.
Для того чтобы правильно заполнить кассовую книгу, необходимо знать алгоритм:
- Каждая книга начинается с обложки. Обложка является лицом. На обложке указываются общие данные, то есть наименование предприятия либо же анкетные данные индивидуального предпринимателя (фамилия, имя и отчество). Если книга заполняется в структурном подразделении организации, то и его название. Также титульный лист должен содержать отчетный период, на который заводится книга.
- Далее идут обычные стандартные листы кассовой книги, в которых, собственно, и отражаются операции. Каждый лист состоит из двух частей, имеющих отрывной характер. Вверху указывается дата, то есть тот день, за который ведется учет, а также номер листа. Далее идет таблица, разделенная на 5 столбцов:
- номер документа;
- субъект (физическое лицо, предприятие, предприниматель), от которого получена либо же которому выдана сумма;
- номер корреспондирующего счета (к/с);
- сумма прихода;
- сумма расхода.
После этих оглавлений указывается сумма на начало дня (остаток), а после уже таблица заполняется в соответствии с названиями столбцов.
Если за день проведено операций меньше, чем линий в таблице для заполнения информации, то пустующие графы заполняются большой латинской буквой «Z» во избежание внесения дополнений и исправлений. В конце таблицы подбивается общая сумма, а также остаток на конец дня.
Если в этот день была выдана заработная плата и социальные выплаты, то соответствующий пункт таблицы заполняется, в случае отсутствиz таких растрат – ставится прочерк.
В конце, документ подписывается кассиром с расшифровкой подписи и заверяется бухгалтером с отметкой о получении кассового документа в двух экземплярах.
Исправления
Опечатки, описки, исправления, зачеркивания и прочие ошибки никогда не приветствовались. Но все мы люди и иногда допускаем свои ошибки. Конечно, это не критично, но лучше внимательно отнестись к заполнению кассовой книги. Любые исправления считаются нарушением, в связи с чем можно схлопотать выговор или же понести какое-либо наказание.
Есть два вида допускаемых ошибок:
- Не связанные с суммой, отраженной в документе, и не влияющие на итог. Эта проблема решается путем зачеркивания неверно указанного элемента, над ним пишется правильный вариант. Указанная ошибка заверяется подписью составляющего отчет кассира, а также проверяющего бухгалтера.
- Связанные с неправильным указанием суммы остатка. Данный вариант несет более глобальный характер. При таких ошибках перечеркивается полностью заполненный кассиром лист, указывается пометка «аннулировано» и заполняется новый лист. Так как кассир несет ответственность за неверное указание этих данных, то он составляет на имя бухгалтера служебную записку (рапорт) о том, что им была обнаружена ошибка такого характера. Этот рапорт рассматривается созданной комиссией, которая несет ответственность за внесение каких-либо исправлений, корректировок. После этого кассир вносит вышеуказанные исправления и по итогу составляет справку о внесенных изменениях.
Как сшивать
Книга по итогу года должна быть пронумерована и прошита:
- книга прошивается специальными нитками таким образом, чтобы концы нитки после связывания находились на оборотной стороне книги;
- на узел, сформированный нитью, наклеивается специальная бумага, на которой указывается количество прошитых и пронумерованных листов;
- такая прошивка заверяется печатью организации, ИП, и подписывается руководителем.
Особенности кассовой книги для ИП и ООО
Для индивидуальных предпринимателей отсутствует обязанность по ведению кассовой книги. Но при этом предприниматели должны все равно вести в ней учет доходов. Однако, если предприниматель уже ведет либо желает вести именно кассовую книгу, его никто не ограничивает, это является его правом.
Если же индивидуальный предприниматель ведет кассовую книгу, то нюансы по заполнению будут касаться только внутренних листов.
Так, в табличке, указанной на листах книги, столбик с указанием корреспондирующего счета не заполняется в отличие от организаций. Предприниматели не указывают лимит остатка наличных денег.
Примечательным также является то, что ИП не оформляют так называемые расходники – кассовые ордеры.
Что касается обществ с ограниченной ответственностью, то здесь также немножко упрощена процедура, не указывается:
- корреспондентский счет;
- отсутствует графа, определяемая как «субсчет»;
- коды аналитиков;
- целевое назначение.
Однако, все так же указывается лимит кассы.
Электронный учет
Электронный отчет помогает избежать возможных помарок, которые кассир может сделать при заполнении вручную.
Как мы уже определились, учет кассовых операций может осуществляться в электронном виде.
Электронный учет подразумевает под собой ведение реестра проведенных кассовых операций при помощи автоматизированной программы.
Для этого на компьютере сотрудника (кассира) устанавливается специальное программное обеспечение.
В конце дня после формирования на ПК листа кассовой книги и отчета кассира, эти документы распечатываются, подписываются и передаются бухгалтеру.
Как и рукописная кассовая книга, электронная распечатывается и формируется воедино путем прошивания и заверения.
Источник: https://intless.ru/startup/nalogi/kak-vesti-kassovuyu-knigu.html
Порядок ведения кассовой книги для ИП
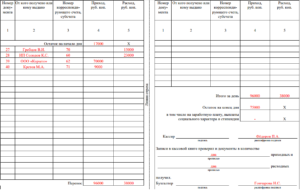
Предпринимательская деятельность ИП зачастую осуществляется с использование безналичного расчета, но многие индивидуальные предприниматели используют и наличные денежные средства. При наличных расчетах индивидуальный предприниматель до 2014 года на всех режимах налогообложения должен был вести кассовую книгу.
С марта 2014 года, после того как 11.03.2014 года, вышло Указание Банка России № 3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства», В п.4.
6 Указания ЦБ РФ № 3210 сказано: «Если индивидуальные предприниматели, в соответствии с законодательством Российской Федерации о налогах и сборах, ведут учет доходов или доходов и расходов и (или) иных объектов налогообложения либо физических показателей, характеризующих определенный вид предпринимательской деятельности, кассовая книга 0310004 ими может не вестись.»
Тем не менее, в результате отказа от ведения кассовой книги и от оформления приходных и расходных кассовых ордеров, ИП попадает в условия, при которых затруднительно контролировать деятельность наемных сотрудников, принимающих и выдающих наличные денежные средства. ИП лишается официального подтверждения выдачи и приема наличных. Поэтому если работу с наличными осуществляет не ИП, а кассир, то отказываться от кассовых документов нецелесообразно.
О том, что такое кассовая книга для ИП и об особенностях ее ведения и заполнения в 2019 году, пойдет речь в этой статье.
Что такое кассовая книга?
Кассовая книга — это специальный журнал, в который вносятся данные обо всех проведенных операциях с наличными денежными средствами. Кассовая книга входит в перечень документов бухгалтерской отчетности.
Книгу обязаны вести все индивидуальные предприниматели, даже те, которые находятся на упрощенной системе налогообложения (УСН).
Постановлением Госкомстата утверждена унифицированная форма кассовой книги. Форма называется КО-4.
Грамотное ведение кассовой книги имеет очень важное значение. Органы контроля часто проверяют этот документ у ИП. Неправильное ведение книги грозит штрафами. Т.е.за неведение кассовый книги, при выплате зарплаты на банковские карты, не несет ответственность, но если ИП ведет кассовую книгу, то он обязан соблюдать все требования законодательства при оформлении кассовой книги и кассовых документах – приходных и расходных ордерах.
Кассовая книга для ИП ведется с начала календарного года и до его окончания. Она представляет собой журнал, состоящий из пятидесяти (или ста) страниц.
На титульном листе кассовой книги указывается срок ее действия. В случае если книга закончилась до окончания календарного года, а год продолжается, то заводится еще одна книга, в которой продолжаются записи в хронологическом порядке. На второй книге также указывается дата начала ее ведения и дата окончания книги. Это дает возможность определить последовательность кассовых книг.
Предыдущее указание ЦБ РФ № 373 П, требовало чтобы все листы кассовой книги были пронумерованы, прошиты и скреплены подписью и печатью ответственного лица. Новое указание ЦБ РФ 3210-У, актуальное на сегодняшний день, отменяет эти требования. Т.е. Вы можете, так же как и ранее нумеровать, прошивать и т.к., но если делать этого не будете, то нарушением это являться не будет.
Лимит денежных средств в кассе ИП может не устанавливать. Если ИП ведет кассовую книгу, то при оформлении БСО, выручка в кассу вводится одним приходным ордером, на общую сумму оформленных БСО за рабочий день.
Как правило, индивидуальные предприниматели покупают готовую кассовую книгу (с расчерченными графами и столбцами), отпечатанную типографским способом.
Кто ведет кассовую книгу ИП?
В общем случае кассовую книгу должен вести кассир. Он принимает деньги и вносит соответствующую запись в журнал. Кассир ставит свою подпись под заполненными листами кассовой книги.
По окончании рабочего дня кассир передает остаток денежных средств в бухгалтерию. Помимо этого кассир отдает все первичные документы, а именно: расходные и приходные ордера. После этого бухгалтер подписывает лист из журнала.
При отсутствии главного бухгалтера, свою подпись ставит руководитель предприятия. Эта процедура является ежедневной.
Для индивидуальных предпринимателей вышеупомянутая процедура немного иная. Многие ИП работают самостоятельно, без наемных работников, а значит — у них нет главного бухгалтера.В этой ситуации для того чтобы провести кассовые операции требуется сотрудник, ознакомленный под роспись со своими должностными обязанностями и правами.
Такую процедуру индивидуальный предприниматель может проводить и лично.
Как правильно заполнять кассовую книгу
На титульном листе кассовой книги должна быть следующая информация:
- полное наименование предприятия или организации (если это юридическое лицо);
- фамилия, имя и отчество индивидуального предпринимателя (если это ИП);
- период времени, на который она заводится (год или конкретная дата, в случае, если книг несколько);
- ОКПО;
- если речь идет о подразделении — наименование подразделения.
В готовую форму кассовой книги вносятся записи (приходные и расходные). Операции, произведенные за одни сутки, вносят на одну страницу журнала.
По истечении рабочего дня подводят итог и выводят остаток. Все записи, внесенные в кассовую книгу, подтверждаются отчетом кассира (или лица, которое занимается приемом наличных денежных средств). Как уже упоминалось выше, далее все полученные деньги передаются в бухгалтерию.
Теперь рассмотрим более подробно внешний вид листа кассовой книги. Каждый лист журнала содержит две части (с линией отрыва):
- Страница книги с данными о проведенных денежных операциях.
- Отчет кассира о проведенных денежных операциях.
Для удобства можно согнуть лист кассовой книги по линии отрыва и заполнять при помощи копировальной бумаги две части одновременно.
Вкладной лист журнала заполняется шариковой ручкой, на отрывной части копируется та же запись.
Лист разрезается по намеченной линии и первая часть должна быть подшита. Первичный документ прилагается к отчету кассира.
Остановимся более детально на графах кассовой книги.
Вверху страницы кассовой книги должна содержаться следующая информация:
- дата, месяц и год;
- номер листа журнала.
В соответствии с инструкцией по заполнению кассовой книги, следует:
- Заполнить графу «Остаток на начало дня» (с указанием суммы, которая осталась в кассе на начало дня). Сумма остатка переносится из предыдущей страницы — из графы «Остаток на конец дня».
- Порядковый номер кассового ордера заносится в графу под названием «Номер документа».
- В следующей графе указываются данные, от кого получен и кому выдан документ. Здесь вносится информация о физ. лице (его ФИО) или юр. лице (его наименование).
- В графах «Приход» и «Расход» ставится сумма денежных средств цифрами в рублях и через запятую указываются копейки.
- Графа «Перенос» содержит информацию о сумме всех операций, которые были записаны в предыдущих строках.
- В графе «Итого за день» подсчитывается сумма (отдельно — полученные средства и выданные средства).
- Графа «Остаток на конец дня»: необходимо сложить все наличные средства (с учетом остатка с предыдущего дня и с теми, которые прибыли) и отнять выданные деньги.
Обратите внимание, что сумма денежных средств, которая указывается в кассовой книге, должна совпадать с фактическим остатком в кассе.
Буква «Z» проставляется в незаполненных строках.
В конце страницы указываются фамилии кассира и бухгалтера и ставятся их подписи. Обязательно прописывается количество полученных приходных и расходных ордеров.
Если за день операции по наличному расчету не производились, то в кассовую книгу заносится остаток на конец дня без изменений.
Исправления в кассовой книге для ИП
Теперь рассмотрим, что делать, если в кассовой книге была допущена ошибка. Если в журнале была описка, ее можно исправить. Нельзя исправлять ошибки в кассовой книге при помощи лезвия, штриха или вырывания страницы с ошибкой. Допускается аккуратное перечеркивание неправильных данных. Рядом необходимо вписать правильные сведения.
Исправленные ошибки должны заверяться двумя подписями — кассира и главного бухгалтера.
Если была допущена ошибка, лист ни в коем случае нельзя вырывать! Кассир обязан написать об ошибке главному бухгалтеру в форме заявления.
Порядок и срок хранения кассовых документов с марта 2014 года определяет руководитель организации. Для этого ИП издает соответствующий Приказ.
Ведение кассовой книги в электронном виде
Автоматизированный способ ведения кассовой книги в электронном формате возможен в двух вариантах:
1. Ведение кассовой книги в электронном виде с переносом на бумажные носители
2. Ведение кассовой книги в электронном формате с электронно-цифровой подписью.
В первом варианте ведение кассовой книги практически не отличается от обычного порядка. Ее заполняет кассир, руководствуясь указанием Банка России от 11.03.14 № 3210-У. В течение дня по мере поступления или выдачи денег кассир заполняет кассовую книгу.
В конце дня заполненные листы кассовой книги необходимо распечатать и предоставить на подпись бухгалтеру вместе с приходными и расходными ордерами. Нумерация листов кассовой книги должна быть сквозной с начала ее ведения, т.е. с начала календарного года.В конце года кассовую книгу необходимо прошить, скрепить подписью и при наличии печати поставить печать.
При втором варианте ведения кассовой книги – в электронном формате с электронно-цифровой подписью, необходимо совершить следующие действия:
- обеспечить защиту информации в кассовой книге от доступа третьих лиц с помощью пароля;
- обеспечить защиту информации в кассовой книге от потерь и искажений с помощью использования резервного накопителя или сохранения книги на сервере;
- обеспечить электронной подписью работника, отвечающего за ведение кассовой книги в электронном формате. Электронная подпись к кассовой книге оформляется согласно Закона № 63-ФЗ от 06.04.2011 года.
После того как ответственное лицо подписало книгу, исправления в ней не допускаются.
При выполнении вышеперечисленных действий электронный формат кассовой книги приравнивается к бумажному варианту и не требует распечатки.
Источник: http://tbis.ru/dokumenty/poryadok-vedeniya-kassovoj-knigi-dlya-ip