
Проценты по займу — 2019, как начислить

Рассмотрим основные понятия, которыми оперируют обе стороны, а также бухгалтеры:
- Заемное обязательство или займ предполагает, что инвестор (заимодавец) отдает заемщику некоторую сумму денег или обезличенные предметы в некотором количестве, а заемщик принимает на себя обязанности по его возвращению к определенному сроку.
Возмездный займ означает, что занимающее лицо, должно выплачивать процентное вознаграждение за пользование им.
Заключенное соглашение будет названо возмездным и в том случае, когда в нем не прописана величина процентов. Тогда заемщик обязан будет их выплачивать в соответствии со ставкой рефинансирования Центробанка, которая актуальна на день возвращения кредита.
- Беспроцентный кредит имеет место быть, если стороны включают договор условие, что занимаемое лицо не имеет обязанности уплачивать проценты.
Классификация займов в бухучете производится в зависимости от:
- разновидности займа (денежный, натуральный);
- формы возмездия (процентное, беспроцентное);
- того, является ли контрагент физическим или юридическим лицом;
- сроков (краткосрочные, долгосрочные).
Основные типы
Если заимодавцем выступает организация, выделяют следующие типы проводки:
- перевод денежных ресурсов лицу, получившему заемные средства;
- начисление по процентной ставке;
- возврат заемных средств.
Когда организация становится заемщиком:
- получение заемных средств;
- начисление процентных сумм ;
- возврат кредита.
Займы тоже имеют свою классификацию:
- процентные – когда лицо, взявшее займ, обязывается выплачивать деньги по процентной ставке ;
- целевые – в договоре четко прописано, на какие цели взят кредит. Инвестор может потребовать деньги назад, если узнает, они используются не по назначению;
- беспроцентные – когда заимодавец не требует уплаты вознаграждения за пользование кредитом;
- товарные – когда заемщик получает некоторый вид товаров;
- государственные – в долг берет государство.
Для каждого вида существует свой вид займового соглашения.
Беспроцентные
Беспроцентные кредиты не приносят экономической выгоды, поэтому не считаются финансовым вложением. Для учета беспроцентного кредита используется счет 76-3 «Расчеты по причитающимся дивидендам и другим доходам».
Величина натуральных заемных ресурсов определяют по балансовой стоимости активов, которые предприятие уже передало или будет передавать. Если заемщик физическое лицо, то беспроцентный кредит учитывается как дебиторская задолженность на счете 76-3
Что нужно знать, заключая договор
Главным юридическим документом, регулирующим выдачу и возвращение заемных средств, является двусторонний договор, который принято считать односторонне обязывающим, так как у заемщика появляются обязанности, а у инвестора права.
Существует 2 мнения, по поводу того, с какого дня следует рассчитывать процентный доход. Одни полагают, что его нужно считать с того времени, когда получены деньги. И оперируют при этом положениями статьи 809 ГК РФ, в соответствии с которой, действие займового соглашения начинается с того момента, когда фактически переданы деньги.
Сторонники другой позиции, отмечают, что в указанной статье говорится лишь о том, что соглашение считается действительным с момента передачи денег, но в ней нет упоминания о дне, с которого стоит рассчитывать процентный доход, следовательно, его расчет производится на следующий день после получения денег.
При этом ссылаются на статью 191 Гражданского Кодекса РФ, в которой указано, что в гражданских правовых отношениях, сроки начинаются на следующий день после наступления события. Руководствуясь таким принципом, сотрудники банка производят начисление на следующий после передачи денег день.
В любом случае, чтобы не было ненужных спорных ситуаций, лучше в документе указать, с какого именно дня начислять проценты.
Еще один момент — когда считать соглашение беспроцентым.
Оно будет считаться таковым, если:
- договаривающиеся стороны – физические лица, а денежный кредит не превышает суммы в 5000 рублей;
- Кредит получен не в форме денег, а в виде обезличенных предметов.
Также, в документе сделки нужно отметить целевое назначение заимствования, так как от него будет зависеть налогообложение.
Налоговый и бухгалтерский учет
Рассмотрим, как отражаются займы в бухучете, когда организация выступает в роли заимодавца и заемщика, а также особенности учета налога в этих случаях.
Если заимодавец – организация:
- Проводка, когда передаются деньги заемщику. Начислять НДС на сумму, которая выплачивается заемщику не надо. Она не учитывается и в расходах для целей налогового учета.
Кредит, с которого организация получает процентный доход, отражается на счете 58. А беспроцентный учитывают на счете 76.
- Начисление процентов по займовому договору: проводки. Счет-фактура, составленная на процентную сумму должна быть помечена «Без НДС». В противном случае контролеры имеют право наложить на организацию штраф от 10000 до 30000 рублей. Начисленные процентные суммы, когда рассчитывается налог на прибыль, относят во внереализационные доходы организации каждый месяц и на дату, когда заемщик выплачивает долг.
В бухучете процентные начисления по займовому сделке должны быть признаны в доходах равномерно, без привязки к тому, когда организация в действительности получит эти деньги от заемщика.
Рассмотрим ситуацию, когда организация сама занимает:
- Занимаемое средства не включаются в доходы. Если они взяты меньше чем на год, их нужно отразить в счете 66. В случае, когда период кредитования больше одного года, их отражают на счете 67.
- Начисление процентных сумм по договору займа: проводки. Эти средства в налоговом учете относят к внереализационным расходам и учитываются каждый месяц, в том числе и на день внесения платежа. При этом лимит не должен быть превышен. Он равен ставке рефинансирования, увеличенный на коэффициент 1,8.
Проценты учитывают в расходах каждый месяц, в том числе на день, когда компания возвращает деньги заимодавцу. Если их уплата производится учредителю или физическому лицу необходимо удерживать НДФЛ 13 %.
В бухгалтерском учете проценты следует отразить в составе прочих расходов.
- Возврат долга. Сумму займа, перечисленную кредитору, в расходы не включают.
Основные правила
Рассмотрим принципы, по которым начисляются проценты:
- Начисление происходит на деньги, которые переданы заемщику. Если долг отдается в виде периодических платежей, то процентные суммы начисляются на оставшийся долг.
- Когда кредит не возвращается в оговоренную дату, начисление по процентной ставке будет происходить до тех пор, пока долг не будет фактически погашен.
- Просрочка при возвращении заемных средств предполагает, что на сумму долга будут дополнительно начисляться проценты. Так обозначено в статье 395 ГК РФ. Это мера ответственности заемщика за то, что он нарушил взятые на себя обязательства.
Когда и как начислять проценты по займу
Стороны могут выбрать и указать в соглашении разные варианты начисления:
- Простой вариант – проценты начисляются только на невозвращенную сумму займа. Они рассчитываются по формуле:
Сумма %=Сумма З*ставка % /365*количество дней.
Где сумма % – сумма начисленных процентов, сумма З – сумма займа, которую нужно погасить, ставка % — процентная ставка, определенная соглашением, 365 – число дней в году. Количество дней – число дней составляющих период, за который происходит начисление по ставке.
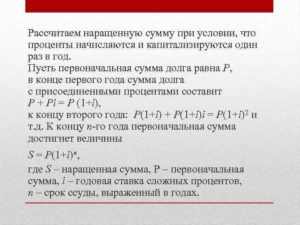
- Сложный способ – когда проценты насчитываются и на долг и на сумму начисленных, но просроченных процентов. Этот вариант применяется, чтобы стимулировать заемщика своевременно возвратить кредитные средства.
Заимодавец при выдаче процентного займа предусматривает в договоре, как будут начисляться и в какие сроки уплачиваться процентное вознаграждение.
В бухучете оно признаются в качестве:
- прочих доходов;
- доходов от обычных видов деятельности.
Когда компания занимается предоставление кредитов, проценты по заемному договору – доходы от обычного вида деятельности. Их следует учитывать по кредиту счета 90 «Продажи» и в бухучете отражаются в соответствии с условиями договора. Проценты, которые признаны прочими доходами компании, должны начисляться по кредиту счета 91 (Прочие доходы и расходы) каждый месяц.
Как составить проводки по начисленным процентам по займу
Когда компания заимодавец, проводка осуществляется следующим образом:
| Операция | Дебет | Кредит |
| Предоставлен заем | 58 | 51 |
| 50 | ||
| Начислены % по займу | 76 | 91 |
| 73 | ||
| Получены % от заемщика | 51 | 76 |
| 50, 70 | ||
| Возвращена сумма займа | 51 | 58 |
| 50 | 73 | |
| 70 | 76 |
Если заемщиком стал работник:
| Операция | Дебет | Кредит |
| Начислен НДФЛ с мат. выгоды | 70 | 68 |
Бухгалтерские проводки, когда компанио я становится заемщиком:
| Операция | Дебет | Кредит |
| Получен займ | 51 | 66 |
| 50 | 67 | |
| Начислены % по займовому договору | 91 | 66 |
| 67 | ||
| Удержан НДФЛ (когда организация выплачивает % физ. лицу) | 66 | 68 |
| 67 | ||
| Уплачены % по займовому договору | 66 | 51 |
| 67 | 50 | |
| Возвращена сумма кредита | 66 | 51 |
| 67 | 50 |
Законодательная база
Начисление процентных сумм по кредитному соглашению осуществляется в соответствии с гражданским законодательством Российской Федерации. Основанием являются статьи 809, 395 ГК РФ, Налоговый кодекс РФ.
Начислять проценты в учете – тот вид работы бухгалтера, который должен выполняться ежемесячно. Без нее невозможен корректный финансовый результат. Регулирует такую деятельность действующее законодательство, которое позволяет отражать все процессы, связанные с использованием кредита в расходах, и главная цель и задача бухгалтера – не ошибиться в расчетах.
Источник: http://zaymcentr.ru/procenty-po-zajmu/
Свершилось — закон ограничил рост процентов по микрозаймам!
Всем привет. В эфире Тимофей Васильев и проект «Законы для людей». Сегодня я кратко расскажу новости законодательства о микрозаймах. Июль 2016 года принес нам новые нормы, которые, наконец-то законодательно ограничили рост процентов по микрозаймам. Но, не спешите радоваться, эти нормы будут распространяться только на те займы, которые были оформлены после 1 января 2017 года.
Если у Вас уже есть действующий займ, и МФО нещадно начисляет Вам 732 % годовых, тут уж ничего не сделаешь, кроме как пробовать отбиться от таких процентных ставок в суде. Я рассказывал обо всех возможных вариантах возражений здесь и здесь.
Для тех же, кто еще не нагрузился займами, но планирует это сделать, статья будет крайне полезной.
Закон, конечно, законом, но свои права знать должен каждый из Вас. Иначе всяким злодеям будет легче Вас обмануть, запутать, и раздеть до нижнего белья. Вот, кстати, ситуация.
С недавних пор все банковские заемщики, кому была навязана страховка кредита, получили законную возможность отказаться от страховки и вернуть свои деньги. Для этого заемщик должен успеть в 5-ти дневный срок с даты заключения договора страхования обратиться в страховую компанию с соответствующим заявлением.
Подробнее я писал об этом здесь. И Вы думаете банкиры теперь об этом рассказывают заемщикам — сильно сомневаюсь. Так что, законы знать нужно, факт.
Подписывайтесь на мой блог (форма под статьей), подписывайтесь на мой Ютуб-канал, и следите за новостями.
Уменьшение процентов по займам МФО
Итак, Федеральный закон от 03.07.
2016 № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности и о внесении изменений в Федеральный закон «О микрофинансовой деятельности и микрофинансовых организациях», который в народе был назван коллекторским законом, в заключительных положениях содержит статью 21, которая вносит изменения в ФЗ «О микрофинансовой деятельности и микрофинансовых организациях».
Во-первых, эволюционировала в сторону уменьшения норма пункта 9 части 1 статьи 12 ФЗ:
1. Микрофинансовая организация не вправе:
9) начислять заемщику (физическому лицу) проценты и (иные платежи — фраза исключена) по договору потребительского займа, срок возврата по которому не превышает одного года, за исключением неустойки (штрафа, пени) и платежей за услуги, оказываемые заемщику за отдельную плату, в случае, если сумма начисленных по договору процентов достигнет трехкратного (в действующей редакции закона — четырехкратного) размера суммы займа.
Ну и далее без изменений: это условие должно быть указано на первой странице договора потребительского займа, если договор заключен на срок до 1 (Одного) года. Более того, эта информация должна быть указана перед таблицей, содержащей индивидуальные условия займа.По-русски, эта норма означает, что МФО сможет начислять проценты только до того момента пока они в 3 раза не превысят размер основного долга. Далее можно будет начислять только штрафы (пеня, неустойка).
На примере, если Вы брали в МФО 5 000 рублей, проценты по займу не могут превышать 15 000 рублей. Все остальное будет догоняться штрафами, которые, впрочем, в судебном порядке существенно снижаются.
Я так понимаю, речь в статье идет о плановых процентах в случае, если заемщик не допускает просрочек.
Снижение процентов МФО
Во-вторых, Закон был дополнен революционной нормой, а именно, статьей 12.1 «Особенности начисления процентов и иных платежей при просрочке исполнения обязательств по займу». Не буду копировать статью, расскажу Вам понятным языком о чем идет речь:
Часть первая
После возникновения просрочки погашения займа, если речь идет о договорах займа, заключаемых на срок до 1 года, МФО вправе продолжать начисление процентов только на не погашенную заемщиком часть суммы основного долга.
При этом, проценты на эту сумму продолжают начисляться до достижения общей суммы подлежащих уплате процентов размера, составляющего двукратную сумму непогашенной части займа.
Говоря по-русски, если Вы брали займ 5 000 рублей, и не выплатили ни копейки основного долга, размер начисленных процентов не должен превышать 10 000 рублей. Если Вы часть долга погасили, просто умножайте остаток долга на 2.
Кроме того, МФО не имеет права начислять проценты за период с момента достижения общей суммы подлежащих уплате процентов размера, составляющего 2-х кратную сумму непогашенной части займа, и до момента частичного погашения заемщиком суммы займа и (или) уплаты причитающихся процентов. Иными словами, если погашать просроченный займ, то либо всей суммой сразу, либо несколькими платежами, но в максимально короткий срок, иначе МФО снова будет догонять размер процентов до 2-х кратной величины основного долга.
Часть вторая
После того как у заемщика возникла просрочка, МФО получает право начислять неустойку, но только на непогашенную часть основного долга. Иными словами, начислять неустойку на проценты уже нельзя.
Часть третья
Все перечисленные условия, указанные в частях 1 и 2 статьи 12.1, должны быть указаны на первой странице договора потребительского займа (для договоров сроком до 1 года), перед таблицей с индивидуальными условиями договора.
Повторю, эта норма вступает в силу с 1 января 2017 года, так что не спешите бежать в МФО за деньгами. Да и после января 2017 тоже не спешите, МФО в большинстве своем непорядочные компании, которые изо всех сил стремятся надурить заемщиков.В банках, по крайней мере, расчеты более прозрачны, хотя с дополнительными услугами в виде страховок, вкладов, кредитов и так далее, они тоже палку перегибают.
Думайте головой, читайте законы, заходите на мой блог, и Вы перестанете попадать в эти неприятные ситуации.
Источник: http://projectzakon.ru/svershilos-zakon-ogranichil-rost-procentov-po-mikrozajmam.html
Как рассчитать проценты за пользование займом
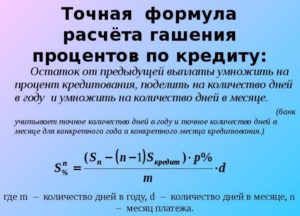
Бывает, что распиской (или договором) предусмотрены проценты за пользование займом, а бывает, что не предусмотрены. В любом случае взыскание процентов по расписке (договору займа) возможно, даже если вы с заемщиком о процентах не договаривались. Так как российское законодательство по-умолчанию предусматривает платное использование чужих денег. Так как же рассчитать проценты по займу?
Расчет процентов по расписке за пользование денежными средствами происходит следующим образом:
Если в расписке (договоре займа) проценты не предусмотрены, тогда размер процентов за пользование вашими денежными средствами равен действующий на период вашего займа ставкой рефинансирования Центрального Банка РФ. Сколько составляет ее ставка, можно всегда узнать в интернете, набрав в строку поиска фразу «Чему равна ставка рефинансирования цб рф.» С 14 сентября 2012 года до настоящего момента (лето 2014 года) она равна 8,25%.
На сегодняшний день (26 мая 2017 года) ставка рефинансирования равна 9,25%. Но пересчитывать приведенные ниже примеры я не стану, т.к. смысл остается тот же.
На 03 января 2019 года ставка рефинансирования составляет 7,75% годовых.
Это положение содержится в статье 809 Гражданского кодекса РФ:
[spoiler show=»Просмотреть»]- Если иное не предусмотрено законом или договором займа, займодавец имеет право на получение с заемщика процентов на сумму займа в размерах и в порядке, определенных договором. При отсутствии в договоре условия о размере процентов их размер определяется существующей в месте жительства займодавца, а если займодавцем является юридическое лицо, в месте его нахождения ставкой банковского процента (ставкой рефинансирования) на день уплаты заемщиком суммы долга или его соответствующей части.
- При отсутствии иного соглашения проценты выплачиваются ежемесячно до дня возврата суммы займа.
- Договор займа предполагается беспроцентным, если в нем прямо не предусмотрено иное, в случаях, когда:
- договор заключен между гражданами на сумму, не превышающую пятидесятикратного установленного законом минимального размера оплаты труда, и не связан с осуществлением предпринимательской деятельности, хотя бы одной из сторон;
- по договору заемщику передаются не деньги, а другие вещи, определенные родовыми признаками.
- В случае возврата досрочно суммы займа, предоставленного под проценты в соответствии с пунктом 2 статьи 810 настоящего Кодекса, займодавец имеет право на получение с заемщика процентов по договору займа, начисленных включительно до дня возврата суммы займа полностью или ее части.
Если по расписке проценты предусмотрены, то, разумеется, расчет ведется исходя из указанной в расписке процентной ставки.
ВАЖНО:
Договор займа предполагается беспроцентным, если в нем прямо не предусмотрено иное, в случаях, когда договор заключен между гражданами на сумму, не превышающую пятидесятикратного установленного законом минимального размера оплаты труда (МРОТ), и не связан с осуществлением предпринимательской деятельности хотя бы одной из сторон; В январе 2014 года МРОТ составляет 5554 рубля. Таким образом сумма займа, менее 277700 рублей считается беспроцентной, если в расписке или договоре проценты указаны не были. Это относится к ст. 809 ГК РФ, то есть процентам за пользование займом. К нарушению срока возврата займа (неисполнению денежного обязательства) это отношения не имеет.
Другой случай, когда происходит неисполнение денежного обязательства
В расписке или договоре займа могут быть предусмотрены проценты за просрочку возврата займа (неисполнение денежного обязательства), а могут быть, и не предусмотрены.
Если в договоре или расписке указаны проценты за просрочку, то рассчитывать надо исходя из этой процентной ставки.
Если же проценты за просрочку возврата долга не предусмотрены, но вам не отдают деньги, тогда вновь прибегаем к ставке рефинансирования ЦБ РФ, о которой говорилось выше и рассчитываем, исходя из ее размера, действующей на день предъявления иска в суд или на день вынесения решения (решать вам).
Другими словами, в случае неисполнения заемщиком денежного обязательства, на сегодняшний день вы имеете право на прибавку к размеру вашего займа 8,25% от суммы займа в год.
Об этом нам говорит статья 395 Гражданского кодекса РФ:
[spoiler show=»Просмотреть»]- За пользование чужими денежными средствами вследствие их неправомерного удержания, уклонения от их возврата, иной просрочки в их уплате либо неосновательного получения или сбережения за счет другого лица подлежат уплате проценты на сумму этих средств. Размер процентов определяется существующей в месте жительства кредитора, а если кредитором является юридическое лицо, в месте его нахождения учетной ставкой банковского процента на день исполнения денежного обязательства или его соответствующей части. При взыскании долга в судебном порядке суд может удовлетворить требование кредитора, исходя из учетной ставки банковского процента на день предъявления иска или на день вынесения решения. Эти правила применяются, если иной размер процентов не установлен законом или договором.
- Если убытки, причиненные кредитору неправомерным пользованием его денежными средствами, превышают сумму процентов, причитающуюся ему на основании пункта 1 настоящей статьи, он вправе требовать от должника возмещения убытков в части, превышающей эту сумму.
- Проценты за пользование чужими средствами взимаются по день уплаты суммы этих средств кредитору, если законом, иными правовыми актами или договором не установлен для начисления процентов более короткий срок.
Калькулятор процентов по займу, для расчета процентов за неисполнение денежного обязательства http://upjobs.ru/395gk-calculator/
Пользуйтесь калькулятором с учетом НДС, так как без учета НДС неправильно. Об этом уже много думали, спорили, выносились постановления Высшего Арбитражного суда, и все-таки решили, что расчет суммы задолженности за неисполнение денежного обязательства следует считать именно с НДС.
——
Давайте разберем расчет процентов за пользование займом на цифрах:
Например, сумма займа составляет 300.000 (триста тысяч) рублей под 8,25% годовых.
Чтобы рассчитать проценты по займу, нам нужно высчитать, сколько же в рублях составляет 8,25% от суммы займа.
Для этого сначала посчитаем, сколько в рублях составляет 1%, а потом умножим все это на 8,25.
300.000 рублей разделим на 100% и получаем, что 1% = 3000 рублей.
Теперь 8,25% * 3000 рублей = 24750 рублей.
То есть 8,25% от 300.000 рублей составляет 24750 рублей.
Таким образом, при таком займе и таком размере процентов, за пользование займом в год мы можем требовать с заемщика +24750 рублей к общей сумме долга.
Если поделить 24750 рублей на 12 месяцев, то получим, что за один месяц проценты составляют 2062,5 рублей.
Накопление процентов за пользование займом и последний срок обращения в суд
Проценты со временем имеют тенденцию накапливаться. Поэтому это следует иметь ввиду. Но при этом нужно помнить, что через три года после невозврата долга кредитор теряет право обратиться в суд за взысканием долга, так как срок давности по таким делам составляет 3 года.
Другими словами: если в расписке указано, что долг должен был возвращен 5 марта 2014 года, то 5 марта 2017 года – последний день требования возврата денег по этой расписке. Если же в расписке не указан срок возврата долга, то считается, что вы с должником договорились о том, что деньги будут возвращены по первому вашему требованию.
Требовать возврата своего долга вы можете любым удобным для вас способом, но, если вы намерены впоследствии обращаться в суд, то суду будут необходимы подтвержденные сведения о том, что вы требовали вернуть вам долг. Поэтому требовать возврата долга лучше всего в письменной форме и по почте. Как написать такое требование читайте здесь.
Бывает, что по расписке проценты не предусмотрены, то есть, согласно расписке, все время займа заемщик пользуется деньгами безвозмездно. При этом, срок возврата долга прошел, а деньги заемщик не возвращает. Рассчитать проценты в этом случае возможно, учитывая все, что я описал выше, но я объясню на примере:
Пример
10 июля 2011 года Савельев занял у Борта 300.000 рублей без процентов. Обязался вернуть долг 10 июля 2012 года. 10 июля 2012 года наступило, но деньги Савельев не вернул. Наступило уже 15 мая 2013 года, Савельев с деньгами так и не объявился, и Борт решил взыскивать с Савельева долг «по полной».
Рассчитываем проценты за пользование денежными средствами: Так как по расписке проценты не предусмотрены, считаем 8,25%. Получаем, что 8,25% от 300.000 рублей — это 24750 рублей в год, 2062,5 рублей в месяц или 68,75 рублей в день. С 10 июля 2011 года по 15 мая 2013 года прошло 2 года 9 месяцев и 15 дней.
За весь период займа с 10 июля 2011 года по 15 мая 2013 года за пользование займом Савельев должен Борту 69093,75 рублей.
Но он же еще просрочил возврат долга! То есть допустил неисполнение денежного обязательства. Рассчитываем проценты за неисполнение денежного обязательства:
За просрочку займа проценты в расписке также не предусмотрены. Поэтому отталкиваемся снова от 8,25%. Мы помним, что 8,25% от 300.000 рублей — это 24750 рублей в год, 2062,5 рублей в месяц или 68,75 рублей в день.
Просрочка займа с 10 июля 2012 года по 15 мая 2013 года – 1 год, 9 месяцев и 15 дней = 44343,75 рублей.
Общая сумма задолженности Савельева складывается теперь из основной суммы займа 300.000 рублей + пользование денежными средствами (ст.809 ГК РФ) 69093 рублей 75 копекк + неисполнение денежного обязательства (ст. 395 ГК РФ) 44343 рубля 75 копеек.
Итого 413.437 рублей и 50 копеек! Также Борт посчитает госпошлину, прибавит ее размер к этой сумме взыскания и предъявит в суд иск к Савельеву на взыскания суммы долга. Как посчитать и оплатить госпошлину читайте в статье: оплата госпошлины в суд.
Одновременное применение ст. 809 ГК РФ и ст. 395 ГК РФ
Если по расписке или договоре займа предусмотрены проценты за пользование денежными средствами, но не предусмотрены проценты за неисполнение денежного обязательства, то считаем соответственно: за пользование займом по тем процентам, которые указаны в расписке (договоре), а за неисполнение денежного обязательства — по общей ставке рефинансирования, которая на сегодняшний день составляет 8,25% от суммы займа.
Среди юристов бытует мнение, что при расчете процентов и взыскании суммы долга, использование одновременно ст.395 и ст.809 ГК РФ не применимо, так как при этом допускается двойная ответственность за одно нарушение (просрочку возврата долга). Но в действительности же, проценты, предусмотренные по ст.
809 ГК РФ (за пользование деньгами) начисляются именно за пользование деньгами и рассчитываются до момента возврата долга (а не до момента, когда заем должен был быть возвращен), а проценты, предусмотренные по ст.395 ГК РФ – за нарушение срока возврата долга. Ведь, пока деньги не возвращены, за их пользование надо платить (регулятивная обязанность закона).А за просрочку возврата долга предусматривается отдельная дополнительная санкция (охранительная обязанность закона).
Будьте уверены
Вышеприведенный абзац призван оградить вас от заблуждений судов и прочих лиц, которые зачастую ошибочно считают такое применение закона двойной ответственностью.
Сложившаяся порочная практика своей ошибочностью обязана низкой квалификации истцов, которые обращаются в суд за взысканием процентов по договору займа и неверно трактуют нормы закона.
В моей юридической практике твердая убежденность в своей правоте вкупе с грамотным обоснованием своей точки зрения дали положительный результат. Правда, для этого пришлось обжаловать решение суда в апелляционный суд. Но дело того стоило.
Если вы считаете, что заемщик уже давно не прав и явно злоупотребляет вашим терпением, попробуйте начать действовать. Посчитайте, сколько составляет уже долг вашего заемщика, напомните ему об этом. Напишите ему письмо с предупреждением о том, что вы намерены обратиться в суд, в общем, напомните ему о себе, пусть не забывает.
Хоть изменилась ставка рефинансирования, что происходит в связи с государственными делами, в остальном вся процедура взыскания долга остается прежней.
На этом я, пожалуй, остановлюсь, и так получилась гораздо больше, чем планировал. Надеюсь, все рассказал понятно.
Весь процесс взыскания долга по расписке мы описали в пошаговом пособии — с первого, до последнего шага. Получить его можно бесплатно на этой странице.
Следуйте нашим рекомендациям и у вас все получится. Все вопросы задавайте в комментарии.Успехов!
Источник: https://sovetnik-mgn.ru/kak-rasschitat-procenty-za-polzovanie-zajmom.html
Можно ли начислять проценты по договору займа в конце срока договора?

ОСТАВИТЬ ЗАЯВКУ НА КРЕДИТ
Пожалуй, основной составляющей для договоров займа с точки зрения заемщика можно назвать ту сумму, которую необходимо вернуть по окончанию срока действия договора. Для этого необходимо знать методику начисления процентов. Существует большое разнообразие вариантов данного вопроса.
Основы
Законодательно кредитор может взимать с заемщика некоторую плату за пользование полученными в долг средствами – проценты, начисляемые согласно договоренности.
Если в договоре процентная ставка не прописывается, она рассчитывается согласно ключевой ставке обозначенной Центральным Банком на день, который считается основным для расплаты по обязательствам.
Если в договоре подразумевается отсутствие уплаты процентов, тогда он считается беспроцентным.
Сторонам (особенно заемщику) желательно понимать методику начисления процентов. Во избежание спорных ситуаций, кредитор должен проводить начисление прозрачными методами, оговоренными в законодательстве, а заемщик вправе требовать полных разъяснений. Исходя из следующих сведений, указанных в соглашении, можно самостоятельным образом рассчитать окончательные проценты займа:
- полная сумма заемных средств, фигурирующая в соглашении;
- процентная ставка за определенный период (это может быть месяц, квартал или год);
- период действия соглашения;
- количество дней в каждом месяце в течение всего срока действия соглашения.
Такая информация предоставляется в основном теле текста договора, либо в дополнительном соглашении. Что касается методики выплаты, то может быть оговорена возможность единовременного расчета или периодического.
Соответственно выплаты разделяются на периоды, либо ограничиваются одной суммой. При многократных выплатах в дополнение к соглашению прилагается график, в котором прописаны обязательные платежи с датами и суммами.
Оформление договора на заем регулируется статьями Гражданского Кодекса. Ставка при предоставлении заемных средств может быть строго зафиксированная, либо плавающая, зависящая от внешних факторов.
В обязательном порядке должно быть прописано право кредитора применить санкции в отношении заемщика. Если последний не выплачивает необходимые суммы, либо не соблюдает график платежей, к нему применяются штрафы, либо пени или иные меры.
Формулы расчета процентов
Для самостоятельного расчета суммы подлежащих к уплате процентов по договоренности можно пойти двумя путями:
- использовать формулы, которые указываются в договоре;
- воспользоваться услугами сервиса в интернете, где предоставлены специализированные калькуляторы.
Важно помнить, что расчет с помощью сервиса в сети не всегда подходит под разнообразных кредиторов. Стоит пользоваться этими услугами в исключительных случаях. Самостоятельный расчет – мероприятие несложное. Когда процент по займу не указан в договоренности, необходимо рассчитывать его по ключевой ставке Центробанка.
Начисление процентов начинается с момента передачи заемных средств в денежном эквиваленте непосредственно заемщику. Дополнительно получение средств на руки заемщиком может подтвердиться соответствующей распиской.
Способ процентного начисления зависит напрямую от заключенной договоренности. Если подразумевается возврат всей суммы займа, тогда процент начисляется непосредственно на нее. Соответственно выплачивать заемщику необходимо сумму и процент по ней. Если же возврат осуществляется частями, тогда график платежей составляется следующим образом:
- Общий процент по займу складывается с суммой взятых в долг средств и делится на количество платежей. Выплаты будут идентичными, на одну сумму.
- Более сложный вариант расчета подразумевает, что процент начисляется на общую сумму договоренности и делится по количеству платежей. После очередного платежа от оставшейся суммы вычитается то, что уже возвращено и получившийся результат облагается процентом. Получившуюся в результате сумму опять делят на количество выплат. Данная методика распространена в ипотечном кредитовании от банковских структур.
Существует множество иных вариантов по начислению процентов. Рассмотрим их далее.
Иные методики расчета процентов
Иногда кредитор указывает не проценты, начисляемые от суммы полученного займа, но конкретные значения денежных средств. Определенная сумма складывается с займом и получившийся результат определяется, как основная единовременная выплата, либо делится на несколько платежей по определенным периодам.
Частные инвестиции подразумевают начисление процентов за пользование заемными средствами следующим образом:
- сумма кредита умножается на принятую ставку;
- срок, на который выдается заем, умножается на количество дней в году;
- первое произведение делится на второе.
Иногда применяется более сложная формула расчета окончательной суммы, требуемой к выплате. Выглядит она так:
К * 1 + С / 100 * П, где:
К – полная сумма выданного займа;
С – процентная ставка по договору;
П – периоды, подразумевающие зачисление средств.
ОСТАВИТЬ ЗАЯВКУ НА КРЕДИТ
Беспроцентный заем зачастую применяется в случае договоренности между юридическими лицами. Делается это для того, чтобы в бюджете компаний не появлялось полученного от сделки дохода, по которому необходимо отчитываться перед налоговой службой. Когда одна из сторон, выступающая займодавцев решает получить материальную выгоду, то проценты вычисляются с использованием простых формул расчета.
Укажем иные особенности:
- Когда заем действует не более месяца, проще указать ставку именно за месяц, а не применять ее годовое значение. При его использовании следует высчитать полную сумму, требуемую к выплате по окончанию срока, а потом разделить на двенадцать (по количеству месяцев в году).
- Годовые проценты чаще всего применяются в банковских структурах при заключении договоренностей по предоставлению заемных средств. Если имеется в виду стандартный год – применяется значение в 365 дней, в високосном году оно увеличивается на единицу.
- В случае, когда задолженность возвращается не единовременно, но по частям, обязательно необходимо поинтересоваться возможностью досрочного погашения кредита. Важный момент: если окончательная сумма задолженности рассчитывается по простой формуле, то разовые выплаты и периодические имеют фиксированное значение, потому и кредитору нет разницы в сроках возврата. Главное – без задержек. Когда применяется сложная формула с перерасчетом процентов после каждой выплаты – окончательная сумма может меняться. Потому возможность досрочного погашения банк может пресечь вследствие собственной выгоды.
- При взятии за основу расчетов ставки рефинансирования, применяется ее значение на конкретный день выплаты. Центробанк может поменять значение ключевой ставки.
Некоторые особенности начисления процентов по договору займа
Начисление процентов должно оговариваться в первую очередь при заключении договоренности по предоставлению заемных средств. Зачастую кредиторы могут умалчивать о применяемых методиках. Потому стоит сразу же поставить вопрос на обсуждение, дабы иметь возможность самостоятельного расчета окончательных выплат. Сведения по заключенной сделке должны быть документально подтверждены.
Делается это следующим образом:
- Составляется договор, где указывается предмет соглашения, стороны, реквизиты, права и обязанности.
- При изменении первоначальных условий необходимо составить и подписать обеим сторонам дополнительное соглашение.
- При необходимости к договору подкрепляется график платежей. Это применяется, если выплата не будет единовременной. Не являясь документом самостоятельно, график выступает необходимым атрибутом заключенного соглашения при разделенных выплатах и для удобства сторон.
- Обязательно сохраняются документы, подтверждающие осуществление выплаты. Это может быть чек, квитанция. Если заемщик захочет погасить задолженность раньше срока, необходимо представить кредитору все факты выплат на текущий момент, чтобы можно было пересчитать процентную составляющую.
Если вдруг в процессе текущей договоренности возникают конфликтные ситуации, обе стороны должны обладать соответствующим пакетом сопроводительной документации.
Самостоятельный расчет и его преимущества
Положительные стороны самостоятельного расчета процентов по взятым обязательствам следующие:
- в случае если кредитор начисляет «дополнительные» проценты, не предусмотренные договоренностью, заемщик видит изменившуюся окончательную сумму;
- можно оспаривать решения кредитора перед его представителями, либо добиваясь судебного разбирательства;
- предварительно рассчитав окончательную сумму, заемщик может выбрать более выгодное предложение по займу.
Всегда стоит акцентировать внимание на методике расчета. Проще вычислять необходимую сумму, когда начисление процентов по договоренности займа происходит с использованием несложной формулы.
Крупные финансовые структуры предпочитают зависимость выплачиваемого займа от плавающих факторов. Расчет и перерасчет процентов всегда выгодней для кредитора, нежели зафиксированные суммы. Некоторые банки применяют штрафы за досрочное погашение кредита. В этом случае заемщику придется возвращать займ, платить за его использование процентами, да еще и штрафами откупаться от банка.
Внимательно читая текст заключаемого соглашения можно уберечь себя от дополнительных растрат. При возникновении спорных ситуаций, всегда можно обратиться в судебные инстанции. Опять же не стоит бояться требовать разъяснения действий при различных обстоятельствах:
- досрочное погашение;
- перерасчет процентов;
- задержка выплаты;
- просроченное внесение основной суммы или процентов;
- санкции;
- возможности и требования.
Все это в обязательном порядке должно быть разъяснено представителями стороны кредитора при требованиях со стороны заемщика.
Принимая во внимание все вышеописанное, можно заметить, что начислять проценты по договору займа в конце срока договора кредитор может лишь в случае применения сложной формулы расчета окончательной выплаты.
Начисление процентов по займу
ОСТАВИТЬ ЗАЯВКУ НА КРЕДИТ
Источник: https://snowcredit.ru/nachislenie-procentov-po-dogovoru-zajma-v-konce-sroka-dogovora/