
Как отразить в бухгалтерском отчете приобретение компьютера
Особенности учёта компьютерной техники

27/11/2018
- автор: Сергей Емельянов
- 294
По общему правилу если стоимость компьютера не превышает 40000 руб., то списать его в бухучёте можно единовременно как материальный запас (п.
5 ПБУ/6/01). При расчёте налога на прибыль такое имущество также списывают единовременно. Именно так вы можете поступить, купив недорогой ноутбук или планшет. Если же компьютер стоит дороже, то его надо амортизировать.
Но всегда возникает вопрос, как учитывать компьютер, состоящий из нескольких частей, например монитора и системного блока? Общая сумма расходов на такой компьютер чаще всего превышает 40000 руб.
В Налоговом кодексе и в законодательстве о бухучёте нет чёткого ответа на этот вопрос.Поэтому вы можете выбрать один из вариантов: учитывать всё как единый объект либо списывать составляющие по отдельности.
Компьютер — единый объект
Самое главное преимущество этого способа состоит в том, что он не вызовет никаких вопросов у налоговиков. Ведь уже много лет подряд чиновники высказывают одно и то же мнение: отдельные части компьютера являются единым объектом.
По их мнению, основное средство — это объект со всеми его частями и принадлежностями. Об этом сказано в ПБУ 6/01. И каждая составляющая не может работать сама по себе. Такая позиция приведена, к примеру, в письме Минфина России от 14 ноября 2008 г.
№03-11-04/2/169 и актуальна до сих пор.
Этот вариант можно применять как в бухгалтерском, так и в налоговом учёте. Если общая стоимость всех частей составит не более 40000 руб., вы спишете всю сумму расходов единовременно. В бухучёте отразите такое имущество на счёте 10.
А в налоговом включите в состав материальных расходов в тот момент, когда спишите компьютер в эксплуатацию. При этом оформите первичку, предназначенную для материалов.
Это может быть приходный ордер унифицированной формы №М-4 или документ, утверждённый Председателем правления кооператива.
Если же стоимость всех частей компьютера превышает 40000 руб., то расходы надо будет списывать равномерно. Все части компьютера в этом случае являются одним объектом.
Поэтому на него оформляйте один первичный документ — инвентарную карточку по форме №ОС-6 или первичку, которую утвердил директор кооператива. В учёте соберите все части на счёте 08. А затем спишите общую стоимость компьютера на счёт 01.
В налоговом учёте принимайте компьютер к учёту как амортизируемое имущество.
Отметим, что учёт компьютера в качестве единого объекта безопасен. Но иногда невыгоден (если общая стоимость всех составляющих больше 40000 руб., а каждой в отдельности меньше) и неудобен. Так, если вы решите в будущем модернизировать компьютер, менять устаревшие части, то скорее всего надо будет пересчитывать стоимость всего компьютера.Этот вариант учёта также неудобен, если в компании мониторы часто компонуют с разными системными блоками. Например, сначала используют в паре с одними системными блоками, а потом с другими.
Кроме того, иногда системный блок устанавливают как сервер к нескольким компьютерам или мониторам. Такой нестандартный набор вообще невозможно учесть в качестве единого объекта. Во всех случаях у вас есть основания учитывать составляющие компьютера отдельно.
Составляющие компьютера — отдельные объекты
Обычно запчасти для компьютера стоят не дороже 40000 руб. Поэтому, учитывая компьютер по частям, у вас есть возможность списать составляющие единовременно, не начисляя при этом амортизацию.
Но такой вариант может вызвать у налоговиков вопросы. Чтобы проверяющих устроил ваш способ учёта, подготовьте чёткие аргументы, почему вы не стали компьютер соединять в один объект. Все эти доводы представьте в учётной политике или отдельном приказе Председателя.
Перечислим возможные аргументы. Во-первых, отдельные составные части не всегда работают как единый объект. В кооперативе монитор могут установить сначала одному сотруднику, а потом переставить другому. А по мере обновления техники старые компьютеры перемещаются в другим работникам.
Во-вторых, у разных частей компьютера сроки службы могут существенно различаться. В этом случае объекты надо учитывать отдельно. На это прямо указывает п. 6 ПБУ 6/01.
Все части вычислительной техники относятся ко второй амортизационной группе. Поэтому срок может составить от 25 до 36 мес. Установите сроки, которые будут существенно отличаться.
К примеру, на монитор — срок, равный 25 мес. А системному блоку — 35 мес.
Кстати, такой аргумент помог одной организации выиграть в суде. Судьи посчитали, что различные сроки являются достаточным доказательством того, что компьютер можно было не учитывать как единый инвентарный объект. Причём как в бухгалтерском, так и в налоговом учёте (определение ВАС РФ от 16 мая 2008 г. №6047/08).
Списываем расходы по обновлению компьютера
В случае выхода компьютера из строя кооператив вынужден приобрести новый монитор, системный блок или комплектующие. Во всех этих случаях речь идёт о ремонте компьютера. А значит, расходы на покупку новых частей можно списать как в бухгалтерском, так и в налоговом учёте единовременно (п. 14 ПБУ 6/01, ст. 260 НК РФ).
Чиновники с этим давно не спорят (письмо Минфина России от 9 октября 2006 г. №01-01-04/4/156). Ведь если расходы направлены на то, чтобы поддерживать компьютер в рабочем состоянии, то это ремонт.
Другое дело, когда кооператив обновляет компьютеры или их части в связи с моральным износом. Тогда речь идёт о модернизации. Это вывод чиновники давно сделали в письме Минфина России от 6 ноября 2009 г. №03-03-06/4/95. Как нам удалось выяснить, мнение специалистов финансового ведомства с тех пор не поменялось.Причём учёт расходов на обновление зависит от того, как изначально вы учитывали компьютер — в качестве единого объекта или в виде самостоятельных частей.
Если компьютер учитывается по частям
Прежде чем списывать в учёте новые части компьютера, надо решить вопрос, что делать с теми, которые надо заменить. Ведь они могут быть не списаны до конца. В этом случае проведите ликвидацию устаревшей техники.
Недосписанную амортизацию в налоговом учёте относите к внереализационным расходам (подп. 8 п. 1 ст. 265 НК РФ). А в бухучёте остаточную стоимость спишите в прочие расходы на счёт 91.
Основанием для списания расходов по ликвидации является акт на списание по форме №ОС-4 или первичный документ, разработанный компанией.
Новую часть компьютера принимайте к учёту в обычном порядке. Так, если купленный объект стоит дороже 40000 руб., это будет основное средство. Его надо амортизировать в бухгалтерском и налоговом учёте. Покупки дешевле 40000 руб. получится списать единовременно как материалы.
Если компьютер учитывается как единый объект
С устаревшими частями компьютера поступайте так же — их необходимо ликвидировать. Оставшуюся стоимость таких составляющих необходимо списывать во внереализационные расходы при расчёте налога на прибыль. А в бухучёте — в состав прочих расходов. Если же вы списали всю первоначальную стоимость компьютера, то расходв в виде остаточной стоимости у вас не будет.
А что делать с новыми частями компьютера? Если происходит модернизация, то расходы на неё увеличивают стоимость компьютера. Причём как в бухгалтерском, так и в налоговом учёте. Но порядок расчёта амортизации будет отличаться.
Начнём с ситуации, когда первоначальная стоимость компьютера изначально была менее 40000 руб. В связи с этим вы сразу же списали имущество на расходы. А возможно, что компьютер вы полностью самортизировали, т. е. остаточная стоимость равна нулю.
Во всех этих случаях вы вправе определить самостоятельно, как долго станете списывать расходы на модернизацию в бухучёте. Никаких специальных правил тут нет.Если же срок амортизации ещё не закончился, тогда списывайте расходы на модернизацию с учётом оставшегося срока службы.
https://www.youtube.com/watch?v=Q4eFaky7rmE
Налоговый учёт. В налоговом учёте норму амортизации пересчитывать рискованно. Чиновники настаивают, что расходы на модернизацию необходимо продолжать списывать по старой норме (письмо Минфина России от 3 октября 2013 г. №03-03-06/1/40974).
Хотите внедрить в своей организации CRM или получить бесплатную консультацию? Тогда звоните нам по телефону: +7(843)202-38-93
Источник: https://itvolga.com/203-computer-uchet
Покупка ноутбука бухгалтерские проводки 2019

5 ПБУ 6/01 и учесть поступившие активы в составе материально-производственных запасов.
В бухгалтерском учете в этом случае операции по отражению компьютера в составе МПЗ будут отражены следующим образом: Дебет 10, субсчет «Малоценные средства» Кредит 60 — оприходованы активы, стоимостью ниже установленного лимита, (на основании, например, приходного ордера по форме М-4 или иного разработанного организацией документа); Дебет 19 Кредит 60 — отражен НДС по приобретенным активам; Дебет 68, субсчет «Расчеты по НДС» Кредит 19 — принят к вычету НДС по приобретенным активам (на основании счета-фактуры); Дебет 012 — имущество учтено на забалансовом счете (в случае, если для контроля за движением выбран именно этот способ). Таким образом, приобретенные объекты стоимостью менее 20 000 рублей для целей налогового учета амортизируемым имуществом не признаются.
Бухучет и проводки покупка ноутбука свыше 40000-100000 руб
Как отражается в учете организации стоимость программного обеспечения операционной системы), приобретаемого организацией при покупке нового компьютера?
Организация имеет право установить в своей учетной политике лимит стоимости (но не более 40 000 руб.) имущества (удовлетворяющего критериям п.
4 ПБУ 6/01), учитываемого в составе материально- производственных запасов (абз. 4 п. 5 ПБУ 6/01).
Первоначальной стоимостью основного средства (ОС), приобретаемого за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление (за вычетом возмещаемого НДС).
(п. 1 ст. 257 НК РФ). Поскольку первоначальная стоимость компьютера (с учетом стоимости программного обеспечения) составляет 43 000 руб.
(44 840 руб. — 6840 руб. + 5900 руб. — 900 руб.) (т.е. превышает 40 000 руб.), компьютер признается ОС (амортизируемым имуществом) (п. 1 ст. 257, п. 1 ст. 256 НК РФ).
В данной схеме бухгалтерские записи приведены исходя из срока полезного использования компьютера, установленного равным 25 месяцам. Суммы НДС, предъявленные организации продавцом компьютера и программного обеспечения , организация имеет право принять к вычету после принятия компьютера на учет (пп.
Как отразить в бухгалтерском отчете приобретение компьютера
Поэтому его нужно открыть самостоятельно. Например, это может быть счет 013 «Инвентарь и хозяйственные принадлежности». При передаче компьютера в эксплуатацию в учете сделайте проводки: Дебет 25 (26, 44.
) Кредит 10-9 – передан в эксплуатацию компьютер; Дебет 013 «Инвентарь и хозяйственные принадлежности» – учтен компьютер на забалансовом счете. В дальнейшем при выбытии компьютера из эксплуатации сделайте проводку: Кредит 013 «Инвентарь и хозяйственные принадлежности» – списан компьютер с забалансового счета. п.)
Как отразить в учете приобретение компьютера
Поэтому его нужно открыть самостоятельно.
В дальнейшем при выбытии компьютера из эксплуатации сделайте проводку: Кредит 013 «Инвентарь и хозяйственные принадлежности» – списан компьютер с забалансового счета.
Все операции должны быть документально подтверждены (ч.
1 ст. 9 Закона от 6 декабря 2011 г.
№ 402-ФЗ). Поэтому при списании компьютера с забалансового счета следует оформить акт. Ситуация: можно ли в бухучете отразить составные части компьютера (системный блок, монитор и т.
п.)
Учет поступления основных средств (документы, проводки)
Если поступивший на предприятие объект предназначен для длительного использования, продавать мы его не собираемся и планируем с его помощью получить прибыль, то это ОС.
Теперь разберемся, что к ним относится. К основным средствам относятся: Основное средство принимается к учету только на основании соответствующих первичных документов: форма ОС-1 — для учета всех объектов основных средств, кроме зданий и сооружений, форма ОС-1а — учет зданий и сооружений, форма ОС-1б — для учета групп объектов основных средств, кроме зданий и сооружений;
- акт о приеме оборудования форма ОС-14;
- акт о приеме-передачи оборудования в монтаж форма ОС-15.
Для каждого объекта ОС открывается инвентарная карточка (скачать бланк можно по ссылке):
- форма ОС-6 — для одного объекта основных средств,
- форма ОС-6а — для группы объектов основных средств,
- форма ОС-6б — инвентарная книга учета объектов основных средств.
Приобретение основных средств
– отражены расходы на доставку, погрузку-разгрузку и другие дополнительные расходы, связанные с приобретением «малоценного» имущества.
В момент ввода в эксплуатацию стоимость «малоценных» основных средств единовременно списывается с кредита счета 10 на расходы в дебет счетов учета затрат (20, 23, 25, 26, 44).
Дебет 20 (23, 25, 26, 44) – Кредит 10 субсчет «Малоценное имущество» – списана стоимость «малоценного» имущества на затраты.
Операции по движению «малоценных» объектов оформляются первичными документами, которые предусмотрены для учета операций по приему, отпуску и передвижению материалов.Согласно ч.4 ст.9 Закон № 402-ФЗ организация может: Если лимит не установлен, то все активы, удовлетворяющие условиям п.4 ПБУ 6/01 , любой стоимости отражаются в порядке, предусмотренном для учета
Приобретение операционной системы при покупке нового компьютера
(44 840 руб. — 6840 руб. + 5900 руб. — 900 руб.) (т.е.
превышает 40 000 руб.), компьютер признается ОС (амортизируемым имуществом) (п. 1 ст. 257, п. 1 ст. 256 НК РФ).
В данной схеме бухгалтерские записи приведены исходя из срока полезного использования компьютера, установленного равным 25 месяцам. Налог на добавленную стоимость (НДС) Суммы НДС, предъявленные организации продавцом компьютера и программного обеспечения , организация имеет право принять к вычету после принятия компьютера на учет (пп.
Источник: http://credit-helper.ru/pokupka-noutbuka-buhgalterskie-provodki-2018-25741/
Покупаем компьютер по комплектующим как проводить в бухгалтерии — Правовая помощь юриста
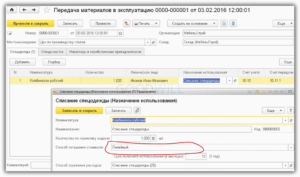
Чтобы принять на учет основное средство, которое состоит из комплектующих, купленных у разных продавцов, а также оплаты услуг по настройке необходимого программного обеспечения, в бухгалтерии используются следующие документы: • «Поступление товаров и услуг», с видом операции «Оборудование» (чтобы оприходовать то оборудование, которое необходимо еще установить);• «Передача оборудования в монтаж»;• «Поступление товаров и услуг», операция «Покупка комиссия» (чтобы отразить услуги по установке и настройке специального лицензионного программного обеспечения);• «Принятие к учету ОС», операция «Объекты строительства». Покупка комплектующих, из которых будет состоять основное средство Подготовительная работа заключается в создании группы номенклатуры со счетом 07. Изначально происходит оприходование комплектующих для компьютера, как оборудования.
Поэтому такие затраты списываются на расходы. Стоимость новой детали будет включена в статью «Прочие расходы» в период проведения ремонта.
А замена работающей детали более современной считается модернизацией. 6 Проведите частичную ликвидацию основного средства, т.е.
оформить выбытие старой детали, а потом отразить модернизацию. То есть стоимость ПК сначала будет снижена, а потом повышена.
Собираем компьютер из комплектующих: бухучет и налогообложение
Первоначальная стоимость основных средств, приобретенных за плату, складывается из затрат организации на их приобретение, сооружение и изготовление, приведение в состояние, пригодное к использованию.
Внимание
Расходы на приобретение компьютерных программ, без которых вычислительная техника не может осуществлять свои функции, следует рассматривать как расходы на приведение объекта основных средств в состояние, пригодное к использованию.
Поэтому необходимые для работы компьютера программы включите в его первоначальную стоимость.
Такой порядок следует из пункта 8 ПБУ 6/01. Ситуация: как контролировать сохранность компьютера, переданного в эксплуатацию? Стоимость компьютера полностью списана на расходы Поскольку законодательством не урегулирован порядок учета компьютера, списанного на расходы в составе материалов, организация должна разработать его самостоятельно.
Учет комплектующих для компьютера
В учетной политике организации для целей бухучета установлен лимит учета основных средств в составе материалов равный 40 000 руб.
В связи с этим в бухучете и в налоговом учете системный блок учитывается в составе основных средств, остальные части компьютера в составе материалов.
Важно
При оформлении поступления компьютерного оборудования приемочная комиссия заполнила:- на системный блок – акт по форме № ОС-1;- на монитор, клавиатуру и мышь – приходный ордер по форме № М-4 и требование-накладную по форме № М-11.
Для целей бухгалтерского и налогового учета амортизация по оргтехнике начисляется линейным методом.Для целей бухучета годовая норма амортизации по системному блоку составляет 33,3333 процента (1 : 3 × 100%), годовая сумма амортизации – 13 667 руб. ((48 380 руб. – 7380 руб.) × 33,3333%), ежемесячная сумма амортизации – 1139 руб./мес. (13 333 руб.
Собираем основное средство из комплектующих в 1с бухгалтерия
Однако если следовать такой точке зрения, появляется риск возникновения споров с проверяющими. Пример отражения в бухучете и при налогообложении компьютера как единого объекта основных средств ЗАО «Альфа» в январе приобрело персональный компьютер в следующей комплектации:- системный блок – 47 200 руб. (в т. ч.
НДС – 7200 руб.);- монитор – 10 620 руб. (в т. ч. НДС – 1620 руб.);- клавиатура – 708 руб.
(в т. ч. НДС – 108 руб.);- мышь – 295 руб. (в т. ч. НДС – 45 руб.). Стоимость всех частей компьютера составляет 58 823 руб. (47 200 руб. + 10 620 руб. + 708 руб. + 295 руб.), в том числе НДС – 8973 руб. (7200 руб. + 1620 руб. + 108 руб.
Подскажите как провести и списать купленный компьютер
МПЗ будут отражены следующим образом: Дебет 10, субсчет «ОС, отражаемые в составе МПЗ» Кредит 60- оприходованы активы, стоимостью ниже установленного лимита, (на основании, например, приходного ордера по форме М-4 или иного разработанного организацией документа); Дебет 19 Кредит 60- отражен НДС по приобретенным активам; Дебет 20 (26) Кредит 10, субсчет «ОС, отражаемые в составе МПЗ»- списана единовременно стоимость при передаче объекта (-ов) в эксплуатацию (на основании требования-накладной по форме М-11 или иного документа, разработанного организацией для отражения в учете списания данных объектов); Дебет 68, субсчет «Расчеты по НДС» Кредит 19- принят к вычету НДС по приобретенным активам (на основании счета-фактуры); Дебет 012- имущество учтено на забалансовом счете (в случае если для контроля за движением выбран именно этот способ).
Учет компьютеров и серверов
Все операции должны быть документально подтверждены (ч. 1 ст. 9 Закона от 6 декабря 2011 г. № 402-ФЗ). Поэтому при списании компьютера с забалансового счета следует оформить акт.
Ситуация: можно ли в бухучете отразить составные части компьютера (системный блок, монитор и т. п.) как отдельные объекты основных средств? Ответ: нет, нельзя.
Составными частями компьютера являются монитор, системный блок, клавиатура, мышь и т. п.
По мнению контролирующих ведомств, учесть компьютер по частям нельзя.
Объясняется это тем, что составные части компьютера не могут выполнять свои функции по отдельности.
Поэтому эти предметы нужно учесть в составе единого объекта основных средств. Такая точка зрения отражена в письме Минфина России от 4 сентября 2007 г. № 03-03-06/1/639.
Совет: есть аргументы, позволяющие учесть в бухучете компьютер по частям.
Они заключаются в следующем.
Учет компьютеров и оргтехники
Там, где находится табличная часть документа, будут добавляться комплектующие будущего компьютера, при этом не стоит забывать указывать правильное количество оборудования, необходимого для одной единицы объекта основного средства.
Счет 08.03 не предполагает ведение количественного учета, поэтому ввести одним документом несколько единиц оборудования никак не получится.
После проведения документом «Передача оборудования в монтаж» формируется проводка в дебет счета 08.03, кредит счета 03.
Рис.4 Как происходит отражение расходов на монтаж (сборку) оборудования Расходы, понесенные на сборку персонального компьютера, можно отразить с помощью документа под названием «Поступление товаров и услуг».Для создания такого типа документов последовательно нужно последовательно нажать «Покупки и продажи», потом «Поступление товаров и услуг», а затем «Поступление», «Оборудование».
На практике для контроля за сохранностью компьютера по каждому подразделению (материально-ответственному лицу) можно вести: — ведомость учета компьютеров в эксплуатации;- забалансовый учет. Выбранный вариант отразите в учетной политике для целей бухучета.
План счетов не предусматривает отдельного забалансового счета для учета компьютеров, переданных в эксплуатацию.
Поэтому его нужно открыть самостоятельно. Например, это может быть счет 013 «Инвентарь и хозяйственные принадлежности».
При передаче компьютера в эксплуатацию в учете сделайте проводки: Дебет 25 (26, 44…) Кредит 10-9– передан в эксплуатацию компьютер; Дебет 013 «Инвентарь и хозяйственные принадлежности»– учтен компьютер на забалансовом счете.
В дальнейшем при выбытии компьютера из эксплуатации сделайте проводку: Кредит 013 «Инвентарь и хозяйственные принадлежности»– списан компьютер с забалансового счета.
Покупаем компьютер по комплектующим как проводить в бухгалтерии
НК РФ). Таким организациям списывать стоимость компьютера через амортизацию не обязательно.
Чтобы получить такую возможность, организация должна соответствовать одновременно следующим условиям: — заниматься разработкой и реализацией компьютерных программ, баз данных или оказывать услуги (выполнять работы) по разработке, адаптации, модификации, установке, тестированию и сопровождению компьютерных программ и баз данных;- иметь документ о госаккредитации организации, осуществляющей деятельность в области информационных технологий;- иметь среднесписочную численность сотрудников за отчетный (налоговый) период не менее 50 человек;- получать доходы от деятельности в сфере информационных технологий в размере не менее 90 процентов от всех доходов организации по итогам отчетного (налогового) периода, в том числе от иностранных лиц – не менее 70 процентов.
Источник: http://dipna5.ru/pokupaem-kompyuter-po-komplektuyushhim-kak-provodit-v-buhgalterii/
Как в учете отразить приобретение компьютера — Я – Бухгалтер

Как в учете отразить приобретение компьютера
ВОПРОС: Предприятие приобрело компьютер общей стоимостью 12 000 грн (в т.ч. НДС — 2000 грн) для использования в бухгалтерии.
В расходной накладной, выданной контрагентом, продажа компьютера в количественном и суммовом выражении отражена не одной позицией стоимости 12 000,00 грн, а несколькими позициями (материнская плата, процессор, корпус, монитор и т.д.), стоимость каждой из которых меньше критерия малоценности, установленного в бухучете, и стоимостного критерия для ОС — в налоговом учете.
Оба таких стоимостных критерия равны 6000,00 грн.
Как правильно оприходовать и амортизировать компьютер этой расходной накладной — как приобретение основного средства или приобретение МНМА?
ОТВЕТ: Тот факт, что в расходной накладной прописан не один объект, а составляющие, не влияет на то, как классифицировать покупку.
Если предприятие собирается использовать данный объект как единое целое и установило, что срок полезного использования составляющих такого объекта не отличается — целесообразно учитывать как единый объект. Если же сроки полезного использования составляющих разные — можно учитывать как отдельные объекты. А теперь — подробнее.
Бухгалтерский учет
[note]Напомним
Согласно п.п. 4 и 6 П(С)БУ 7 «Основные средства» и п. 3 НП(С)БУ 1 «Общие требования к финансовой отчетности», основные средства признаются в бухучете при условии одновременного выполнения следующих критериев:
- контролируемость;
- материальность;
- предназначение— использование в процессе производства или поставки товаров, предоставления услуг, сдачи в аренду другим лицам или для осуществления административных и социально-культурных функций;
- получение в будущем экономических выгодот использования данного актива;
- возможность достоверной оценки;
- срок полезного использования (эксплуатации) более 1 годаили операционного цикла, если он больше года;
- превышение стоимости объекта над критерием малоценности, который предприятие самостоятельно устанавливает для малоценных необоротных материальных активов (далее — МНМА) (п. 5.2 П(С)БУ 7). Активы, стоимость которых ниже данного критерия и которые используются дольше года, в бухучете попадают к МНМА. В свою очередь, те активы, которые используются более года и стоимость которых выше критерия малоценности, в бухучете признаются ОС.[/note]
Кроме указанных критериев, при признании основного средства в бухучете следует учитывать еще одно правило:
«Объект основных средств — это: законченное устройство со всеми приспособлениями и принадлежностями к нему; конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций; обособленный комплекс конструктивно соединенных предметов одинакового или разного предназначения, имеющих для их обслуживания общие приспособления, принадлежности, управление и единый фундамент, вследствие чего каждый предмет может выполнять свои функции, а комплекс — определенную работу только в составе комплекса, а не самостоятельно; прочий актив, соответствующий определению основных средств, или часть данного актива, контролируемая предприятием/учреждением».
Исходя из вышеизложенного определения и п.п. 7, 8 П(С)БУ 7, все приобретенные компоненты, из которых будет состоять компьютер, можно учитывать как единое целое.
Но здесь остается ключевым суждение субъекта хозяйствования касательно «законченности устройства» и «конструктивной обособленности предмета».
Вместе с тем если один объект основных средств состоит из частей, имеющих разный срок полезного использования (эксплуатации), то каждая из этих частей может признаваться в бухгалтерском учете как отдельный объект основных средств (п. 4 П(С)БУ 7).[note]Напомним
Даже в ситуации, когда в документах поставщика указана единая сумма, а предприятие классифицировало приобретение как нескольких — их стоимость определяют распределением данной суммы пропорционально справедливой стоимости отдельного объекта основных средств (п. 9 П(С)БУ 7). Поэтому то, как показана сумма (вместе или отдельно) в счете, расходной накладной, не влияет на классификацию активов.[/note]
Если взглянуть на международный «аналог» отечественного стандарта —МСБО 16«Основные средства», то в нем четко указано, что он не определяет единицу оценки для признания, то есть — из чего состоит объект основных средств.
«Итак, необходимое суждение при применении критериев признания к конкретным обстоятельствам предприятия.
Возможно, будет целесообразным объединить отдельные незначимые объекты (например, литейные формы, инструменты и краски) и применять критерии к совокупной стоимости» (§ 9 МСФО 16).
Добавим: в ситуации с компьютером уместно учесть, планирует ли предприятие использовать приобретенный объект как единое целое. Скажем, не предусматривается ли подключение системного блока к другому, уже имеющемуся монитору, а новый монитор — к другому системному блоку и т.п.
Следовательно, предприятие самостоятельно классифицирует приобретенные активы (как объект основных средств, МНМА, а возможно, некоторые составляющие — как запасы), учитывая то, будут ли они использоваться как единое целое. Если да, то следует определить, отличаются сроки полезного использования отдельных частей приобретенного компьютера или нет.
Выделим два варианта учета в зависимости от принятого решения предприятием:
1) Если предприятие не планирует использовать приобретенный объект как единое целое, или же установило, что сроки полезного использования частей объекта отличаются, — тогда оно может учитывать части как отдельные объекты.
В то же время важно подчеркнуть, какие именно объекты могут выполнять самостоятельные функции. Считаем, что расценивать материнскую плату, процессор как отдельные объекты МНМА не стоит. А вот системный блок (входят материнская плата, процессор, корпус и т.д.) вполне может быть отдельным объектом.
Отдельным объектом учета могут быть и монитор, и клавиатура, и т.д. Ведь сроки их полезного использования могут отличаться.
При таком варианте каждая из составляющих, для которой установлен срок полезного использования свыше года, будет учитываться как МНМА, если ее стоимость не превышает 6000 грн (критерий малоценности, установленный в бухучете). Данные объекты будут амортизироваться одним из методов: 50% — в первом месяце использования и 50% — в последнем или 100% — при вводе их в эксплуатацию (п. 27 П(С)БУ 7).Если же стоимость обособленной составляющей (допустим, системного блока) составила более 6000 грн — ее следует учитывать как объект основных средств.
Или же, скажем, предприятие установило, что приобретенная компьютерная мышь не проработает и года, тогда эту составляющую можно расценивать как запасы (учитывать на субсчете 22 «Малоценные и быстроизнашивающиеся предметы»).
Пример 1
ООО «Барбарис» приобрело составляющие для сборки компьютера, который планирует использовать в бухгалтерии:
- материнская плата — 2400 грн (в т.ч. НДС — 400 грн);
- процессор — 3600 грн (в т.ч. НДС — 600 грн);
- видеокарта — 1440 грн (в т.ч. НДС — 240 грн);
- корпус — 600 грн (в т.ч. НДС — 100 грн);
- монитор — 3600 грн (в т.ч. НДС — 600 грн);
- клавиатура — 300 грн (в т.ч. НДС — 50 грн);
- мышь — 60 грн (в т.ч. НДС — 10 грн).
Предприятие самостоятельно монтирует системный блок.
Комиссией установлены следующие сроки полезного использования:
- системный блок — 5 лет (метод амортизации — прямолинейный);
- монитор — 4 года (метод амортизации — 50% на 50%);
- клавиатура — 2 года (метод амортизации — 50% на 50%);
- мышь — не более года.
| №п/п | операции | Бухгалтерский учет | Сумма, грн | |
| Дт | Кт | |||
| 1 | Оприходована материнская плата | 209 | 631 | 2000,00 |
| 2 | Оприходован процессор | 209 | 631 | 3000,00 |
| 3 | Оприходована видеокарта | 209 | 631 | 1200,00 |
| 4 | Оприходован корпус | 209 | 631 | 500,00 |
| 5 | Оприходован монитор | 153 | 631 | 3000,00 |
| 6 | Оприходована клавиатура | 153 | 631 | 250,00 |
| 7 | Оприходована мышь | 22 | 631 | 50,00 |
| 8 | Отражен налоговый кредит по приобретенным активам | 641 | 631 | 2000,00 |
| 9 | Смонтирован системный блок:(2000,00 грн + 3000,00 грн + 1200,00 грн + 600,00 грн) | 152 | 209 | 6700,00 |
| 10 | Введен системный блок в эксплуатацию | 104 | 152 | 6700,00 |
| 11 | Введен монитор в эксплуатацию | 112 | 153 | 3000,00 |
| 12 | Введена клавиатура в эксплуатацию | 112 | 153 | 250,00 |
| 13 | Оплачено поставщику за составляющие компьютера | 631 | 311 | 12000,00 |
| 14 | Выдана мышь для использования | 92 | 22 | 50,00 |
| 15 | Начислена амортизация на системный блок:((6700,00 грн / 5 лет) / 12 мес.) | 92 | 131 | 111,67 |
| 16 | Начислена амортизация на монитор:(3000,00 грн × 0,5) | 92 | 132 | 1500,00 |
| 17 | Начислена амортизация на клавиатуру:(250,00 грн × 0,5) | 92 | 132 | 125,00 |
2) Если предприятие планирует использовать приобретенные активы как единое целое и срок полезного использования составных частей не отличается — предприятие учитывает приобретение как один объект. Поскольку совокупно его стоимость превышает 6000 грн (критерий малоценности, установленный в бухучете) и срок полезного использования свыше года — данный объект попадет под определение основных средств.
Пример 2
ООО «Арома» приобрело компьютер общей стоимостью 6000 грн (без НДС). При этом в расходной накладной расписана стоимость каждой составляющей и сумма за сборку компьютера.
Предприятие планирует использовать его как единый объект для обустройства нового рабочего места бухгалтера. Комиссия по предприятию установила, что срок полезного использования для всего объекта общий — 4 года. Метод амортизации — прямолинейный.
| №п/п | операции | Бухгалтерский учет | Сумма, грн | |
| Дт | Кт | |||
| 1 | Оприходован приобретенный компьютер | 152 | 631 | 6000,00 |
| 2 | Введен компьютер в эксплуатацию | 104 | 152 | 6000,00 |
| 3 | Оплачено поставщику за компьютер | 631 | 311 | 6000,00 |
| 4 | Начислена амортизация:((6000,00 грн / 4 года) / 12 мес.) | 92 | 131 | 125,00 |
[note]Подытожим
Предприятие самостоятельно решает, как классифицировать приобретение — как один объект или несколько. Основную роль здесь играет вопрос: приобретенные активы будут использоваться как единое целое или же отдельно.
Если предприятие решило, что приобретенные матценности будут использоваться как целостный объект, важно, не отличается ли срок полезного использования его частей.
Если отличается — предприятие может рассматривать составляющие как отдельные объекты.[/note]
Налогово-прибыльный учет
В понимании НКУ основные средства — это «материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 6000 грн, непроизводственных основных средств и нематериальных активов), которые предназначаются налогоплательщиком для использования в хозяйственной деятельностиналогоплательщика, стоимость которых превышает 6000 грн и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он более года)» — пп. 14.1.138 НКУ.
Согласно данному определению, различия в признании ОС в налоговом и бухгалтерском учете могут возникать из-за нехоздеятельного предназначения объекта и/или его несоответствия 6000-му критерию в налоговом учете. Ведь в бухучете нет разделения на ОС и непроизводственные ОС, а стоимостный критерий устанавливается предприятием самостоятельно и может отличаться от налогового.
Источник: https://ibuh.info/ru/kak-v-uchete-otrazit-priobretenie-kompyutera
Как отразить в бухгалтерском учете покупку компьютерной техники: неужели б/у никак не учесть?
Современный бизнес невозможно представить без современного оборудования. Автоматизация – это не какой-нибудь «китч», а действительно острая необходимость.
Слава Богу, практически не осталось у нас в стране руководителей, которые бы этого не понимали.
Собственно, поэтому сейчас на собеседованиях не услышишь такого, когда-то актуального вопроса: «А вы владеете компьютером, факсом, сканером»? Молодежи это покажется диким, но такое действительно было.
Если исходить из этого, получится, что те же самые компьютеры время от времени необходимо обновлять, меняя старые на новые. На это, разумеется, тратятся определенные деньги, а значит, данные операции подлежат налоговому учету.
Сегодня мы поговорим с вами о том, как это сделать на практике, от чего зависит оприходование техники, а также затронем не менее важный вопрос в этой теме: «Можно ли не вести учет»? Оказывается, что можно.
Но обо всем по порядку…
О какой технике идет речь?
Из школьной программы по информатике мы помним, что существуют такие понятия, как «внутренние» устройства (ОЗУ, процессор, материнская плата и т.д.), «внешние» устройства (их иногда еще называют «периферийными»), а также межпериферийные устройства.
Что касается внутренних устройств, их отличительной чертой является то, что без них невозможна работа компьютера. Как правило, все они расположены в системном блоке. Периферийные устройства, соответственно, можно включить или отключить – это не повлияет на работу техники.
Почему мы все это рассказываем? Дело в том, что методология учета техники, в данном случае, будет во многом зависеть от того, сколько стоит «общий» компьютер, приобретался ли он в собранном виде, или закупался по комплектующим, какое количество техники приобретено, какой режим налогообложения применяет организация и сколько стоит сумма всех закупленных компьютеров.
В общем, интересных нюансов здесь предостаточно. Давайте разбираться:
Как нам подсказал клиент по услуге «аренда программы 1С », если компьютер приобретается в сборе, т.е. сразу с системным блоком, монитором, клавиатурой и мышью (и это отражено в товарной накладной единой позицией), то он приходуется полностью.
Если в накладной компьютер разбит на комплектующие, то каждой из них необходимо присвоить инвентаризационный номер и далее учитывать раздельно.
Более того, если совокупная стоимость всех купленных компьютеров превышает 100 МРОТ, то они учитываются в составе основных средств.
Следует обратить внимание на то, что указано в учетной политике организации. Согласно 5 ПБУ 6/01 и пункту 7 ПБУ 1/2008, если основные средства, стоимостью до 40 тысяч рублей учитываются в качестве материально-производственных затрат, то приобретаемое имущество (в нашем случае, компьютер) отражается на счете 10 и списывается по кредиту счетов 20,44 или 26.
В том случае, если это не предусмотрено в учетной политике, то каждый объект отражается как основное средство на счете 08 «Вложения во внеоборотные активы», кредитуя со счетом 60 «Расчеты с поставщиками и подрядчиками», а затем переносится на счет 01 «Основные средства».
Компьютер стоимостью менее 40000 рублей можно воспринимать в качестве материальных расходов, согласно пункту 1 статьи 256 НК РФ;
Если есть необходимость приходовать компьютер в качестве основного средства, то здесь необходимо решить вопрос с амортизацией, в частности, со сроком его эксплуатации и износом. Исходя из этих норм, определяется размер амортизационных отчислений и они списываются на дебет 20,44 или 26 счета и кредит 02 счета.
В первом случае компьютер «разбивается» на комплектующие и затраты на него относятся к материальным расходам. Во втором – в качестве основного средства с присвоением инвентаризационного номера для одного «цельного» устройства.
Новая техника или б/у? Что выгоднее покупать?
По долгу службы мы время от времени посещаем различные организации, общаемся с людьми, решаем с ними какие-то рабочие вопросы.
Понятное дело, что мы не можем, общаясь с клиентом, не замечать, уж простите, на каком он сидит стуле, насколько качественно и эстетично выполнен ремонт у него в офисе и, в конце концов, какой у него установлен компьютер на рабочем месте.
По нашим скромным наблюдениям, немалое число работодателей не отдает большого предпочтения закупки «мощной» техники, останавливая свой выбор на достаточно «простых» технических решениях. Правильно это или нет – это во многом субъективный вопрос, ответ на который каждый сможет дать себе сам.
Но здесь есть одна проблема, которая касается наших многострадальных коллег из числа бухгалтеров – они уж больно часто жалуются на то, что у них «глючит» 1С, что программа «очень медленно работает» и что постоянно приходится ее перезапускать. Отчасти это связано с тем, что и так не на слишком «сильные» компьютеры устанавливается достаточно «тяжелое» ПО, в виде «коробочной» 1С.
Дорогие друзья… Давайте уже начисто забудем про этот атавизм в виде установки «одинэски» на жесткий диск. Зачем это нужно, когда многие уже давно и успешно используют 1С 8.
3 в облаке – быстрый, удобный и интуитивно понятный сервис, позволяющий решать производственные задачи без каких бы то ни было проблем. Самое главное, что он не занимает место на жестком диске и скорость его работы не зависит от новизны или «моральной устарелости» компьютера.
Воспользуйтесь бесплатным доступом на 14 дней и оцените все его преимущества! Как говорится, лучше один раз увидеть, чем сто раз услышать!
При этом проблемы в решении производственных задач могут возникать гораздо чаще в случае с компьютером, бывшем в потреблении. Нам довелось переговорить с клиентом (он, кстати, и рассказал нам о том, как учитывать ПК), у которого компьютер не менялся уже более 10 лет. Вот, что он нам поведал:«Вы не представляете, как это раздражает! Пока он (компьютер) запустится, пока «прогрузится», пока «себя придет». Только с утра это занимает у меня минут 10-15! Благо за это время я успеваю сходить попить кофе. А днем что делать? Я сколько к директору не подходила, все он меня «на потом» отправляет».
— Действительно, неприятная ситуация. Неужели Вы так мучаетесь последние лет 5-6?
«Чуть меньше, конечно, но все же. Дело в том, что иногда я работаю с дома – там у меня современный «игровой» ноутбук. Монитор, конечно, маленький, но зато все быстро работает.
Хорошо, что я хоть 1С у вас купила – она не тормозит, а вот со всем остальным – беда. Мне еще в Exel нужно таблицы составлять, в Outlook на десятки писем в день отвечать.
В общем, думаю, что лучше работать с дома».
— А, может, Вам действительно подойти к директору и предложить ему такой вариант?
«Предлагала! Только вот он тогда сказал, что от этого моя зарплата уменьшится автоматически на 10 тысяч рублей. Спросила, мол, почему? Он сказал, что моя зарплата, оказывается, включает в себя транспортные расходы. Бред какой-то».
Конечно, мы могли и дальше продолжать беседу примерно в том же духе, да только смысла в этом никакого не было. Когда нам рассказывали о правилах учета компьютеров, бухгалтер это говорил с таким большим увлечением, как будто он действительно «мечтает» о новой технике и ждет того момента, когда он сможет применить свои знания на практике. Печально, однако.
У б/у техники тоже есть свои плюсы
Говорят, что покупая автомобиль с пробегом, человек вместе с ним покупает и проблемы другого человека. Наверное, то же самое утверждение можно переложить и на компьютерную технику. И все же у этого тоже есть свои неоспоримые плюсы.
Представим себе ситуацию, что группа студентов, не имеющая больших средств в качестве начального капитала, решила открыть свой собственный бизнес. Предполагается, что штат будущей фирмы будет состоять из пяти человек. Разумеется, если они собираются находиться в офисе, им потребуются компьютеры.
Спрашивается, где их можно взять? Ответ очень простой – купить где-нибудь на Avito. Кстати, мы как-то рассказывали об этой площадке…
Что они получат взамен? Правильно – недорогую технику, вроде бы работающую. Как говорится, на первое время пойдет. И вот здесь возникает вопрос: «Как отразить в бухгалтерском учете подержанные компьютеры»? Это как раз-таки очень интересно.
То, что продается на схожих площадках, не подлежит какому-либо документальному оформлению, т.к. реализацией товаров на них занимаются преимущественно физические лица.
Как бы потом не возникло проблем с проверяющими органами, которым уж больно станет интересно, откуда взялись компьютеры, хоть и старые… Молодым предпринимателям следует быть к этому готовым.
Выводы
На основе всего вышеизложенного мы приходим к следующим выводам:
Правила бухгалтерского учета компьютерной техники отражены в ПБУ и зависят от комплектации компьютера, а также от того, как он закупался;
Компьютеры стоимостью до 40 тысяч рублей могут быть причислены к материально-техническим расходам и не восприниматься в качестве основных средств, что исключает амортизационные отчисления;
С бывшей в употреблении компьютерной техникой возникнет больше проблем, когда встанет вопрос о постановке ее на баланс;
Выбирая между старым компьютером и новым, лучше остановить выбор на новом. Однако, в любом случае, это не повлияет на работу сервиса «1С онлайн»;
Принимая к учету компьютеры, важно помнить, что если их суммарная стоимость превышает 100 МРОТ, они автоматически будут причислены к основным средствам.
Благодарим за внимание и до скорого!
Источник: https://scloud.ru/blog/kak_otrazit_v_bukhgalterskom_uchete_pokupku_kompyuternoy_tekhniki_neuzheli_b_u_nikak_ne_uchest/