
Взаимозачет между организациями: Как это оформляется. Какие документы нужны

В гражданской отрасли права есть такой институт как взаимозачет между организациями. Данный институт подразумевает отмену обязательств по различные договора, если встречные требования являются похожими.
В итоге одна из сторон договора направляет заявление, а другая решает принять его или нет и отменить ли взаимные обязательства. Кроме того, есть и другой способ взаимозачета путем составлена специального акта.
В данной статье попробуем разобрать эти варианты.
Взаимозачет между организациями
Итак, чтобы провести любую процедуру необходимо соблюдение различных требований.
Обязательства должны быть встречные, а также они должны участвовать в более чем одном обязательстве. Встречный характер подразумевает, что обе стороны имеют права и обязанности по отношению друг к другу.
Эти требования должны быть похожими друг на друга, часто это могут быть деньги. Например, одна фирма должна другой фирме 100 тысяч рублей, а другая фирма тоже должна 100 тысяч рублей. Подписали акт взаимозачета и вот никто никому больше не должен.
Либо это может быть, например, когда одна организация должна другой 1 миллион рублей, а другая 1.5 миллиона рублей. Можно подписать акт взаимозачета на один миллион рублей, а остальное уже рассчитать.
Бывает, что предметом являются и не денежные средства, а, например, товары или услуги.Также должна быть наличие само требование о взаимозачете. То есть нельзя произвести взаимозачет автоматически. Понятно, что это вполне, казалось бы, простая форма. Когда, например, друзья имеют взаимные долги, они просто договариваются о том, что больше никто никому не должен.
Тут организационно-правовая форма все же посложнее и регулируется сложными отношениями, поэтому, казалось бы, такое простое отношения все же немного усложняется. Поэтому если стороны должны друг друга предположим по 100 тысяч рублей, то при отсутствии требования о взаимозачете одна сторона будет отдавать 100 тысяч другой стороне, а вторая сделает тоже самое.
Кажется, глупым, когда придет два человека и прост поменяются купюрами, но с формальной точки зрения без взаимозачета все будет выглядеть именно так.
Конечно же, при денежных средствах можно попробовать просто договориться об исполнении требования и провести такую процедуру, так как этот будет просто легче, приехать, подписать документы о том, что обязательство исполнено и забыть о проблеме. Таким образом, даже взаимозачет производить не понадобилось.
Но в условиях, когда речь идет о крупных деньгах, либо, когда физически сложно исполнить договор для формальности, например, одинаковый товар нужно перевезти из одного города в другой, то, конечно же, легче как раз заключить данный договор.
Именно поэтому и важна такая формальность, как возникновения требований о взаимозачете.
Кроме того, есть некоторые обстоятельства, когда взаимозачет произвести будет нельзя. Так если срок давности требования закончился (если он имелся), и этот срок закончился, то взаимозачет не проводится.
Взаимозачет нельзя производить в отношения возмещения вреда жизни и здоровью лица, алиментных отношений и пожизненного содержания.Также законом установлены и другие требования, которые являются довольно частными и нужно смотреть их отдельно.
Как это оформляется
Если смотреть законодательство, то по идее, чтобы произвести взаимозачет, то нужно заявление одно из сторон. Но чаще всего к этому мнению просто приходят обе стороны, так как это просто логично, зачитать обязательства, дабы избежать лишней возни.
После того, как стороны все согласовали, все суммы были учтены и т. д., они подписывают специальный документ, на основании которого и производится взаимозачет. Данная процедура должна быть отмечена в бухгалтерии для того, чтобы правильно сопоставить всю отчетность.
О подобной процедуре также должны быть извещены налоговое органы.
При совершении подобных действий может возникать множество проблемных ситуаций, которые даже могут быть никак не связаны с правильными или неправильными действиями самого лица.
В таком случае необходимо определиться, что это вообще за проблема. Учитывая, что практика довольно-таки многогранна, найти сразу ответ невозможно, поэтому лучше обращаться за квалифицированной юридической помощью.
Юристы смогут описать из-за чего произошла данная ситуация, какие действия уже были сделана правильно или неправильно, какие нужно действия сделать, какие документы нужны для этого.
Однако легче всего к юристу обратиться еще до начала процедура и поручить ему пройти эту процедуру, это существенно сэкономить время и нервы.
К тому же многие люди из-за незнания оформляют ненужные документы, идут просто не в те государственные органы и платят там дополнительные денежные средства ни за что.
Если же вы делаете это только из-за того, что не видите другого выхода, так как ситуация кажется не разрешимой, то можно обратиться за консультацией. На консультации укажут, какие проблемы с вами случились и как можно разрешить данную ситуацию. Консультация нередко действительно помогает и вопросы, и вы сами разрешаете все проблемы.
В таком случае вы при минимальных вложениях решили свою проблему, так как консультации, как правило, не стоят больших денег. Когда вы поймете, что юрист действительного осознает, что он говорит, вот только вы не успеваете это усвоить, то можно просто воспользоваться его услугами и он решит ваши проблему с юридической частью за вас.Составляется акт о взаимозачет обязательств не так уж и сложно, тем более, что можно всегда найти образец, либо можно попросить юриста набросать подобный акт.
Какие документы нужны для взаимозачета
- Образец акта взаимозачета можно найти на бухгалтерских сайтах.
- При его заполнении должны быть отражены следующие сведения:
- реквизиты документов, являющихся основаниями появления задолженности;
- сумма общей задолженности сторон с выделенным НДС;
- сумма задолженности, погашаемая путем зачета взаимных требований с выделенным НДС.
- Акт взаимозачета подписывается ответственными лицами сторон
Если подписание акта двумя сторонами невозможно, то одна сторона направляет другой уведомление о зачете требований с указанием основания задолженности, даты и суммы проведения взаимозачета.
Обязательное уведомление другой стороны о взаимозачете обусловлено следующими причинами:
- на основании акта факт взаимозачета отражается в бухгалтерском учете;
- взаимозачет должен быть отражен в учете двух сторон для того, чтобы впоследствии при проверке не возникали проблемы с налоговыми органами;
- если контрагент не уведомлен о зачете требований, он может взыскать сумму задолженности в судебном порядке.
Какие документы нужны в первую очередь:
- акт сверки взаимной задолженности;
- договор о взаимозачете;
- соглашение о зачете требований.
- Нередко случаются ситуации, когда во взаимозачете участвуют не две, а три и более стороны.
- В этом случае фигурируют не встречные требования, а круговые.
Для составления трехстороннего акта взаимозачета необходимы следующие отношения сторон:
- компания А является дебитором компании В и кредитором компании С;
- компания В является дебитором компании С и кредитором компании А;
- компания С является дебитором компании А и кредитором компании В.
Для проведения взаимозачета с тремя и более сторонами обязательным условием является цикличность обязательств
Для оформления взаимозачета между тремя организациями за образец можно взять стандартное соглашение о проведении зачета требований.
В этом соглашении также нужно отразить основания возникновения задолженностей сторон, суммы общей задолженности дату проведения и сумму взаимозачета.
- Все суммы должны указываться с выделением НДС.
- В отличие от стандартного двустороннего соглашения образец соглашения о множественном взаимозачете должен включать
- список участников зачета,
- список дебиторских и кредиторских задолженностей участников до проведения зачета,
- утвержденные акты сверок участников,
- суммы дебиторской и кредиторской задолженности после поведения зачета.
- После подписания документального решения о проведении зачета, эту операцию следует отразить в учете.
При взаимозачете не стоит пренебрегать всей документацией, иначе она просто не будет произведена. В конечном итоге это приведет к тому же, что будет аннулирован взаимозачет, что в свою очередь приводит к тому, что у фирмы опять появляются те же самые обязательства. В итоге процедура прошла в пустую. Для такого случая требуется проводить все правильно именно с формальной точки зрения.
Кроме того, стоит учитывать, что подобная процедура отражается в финансовой отчетности, а значит также представляет интерес для налоговых органов. В связи с этим нужно понимать, как это правильно оформить в отчете, чтобы все было правильно.
Если имеет место взаимозачет для трех сторон, то нужно произвести проводку о том, что обязательства были погашены к различным контрагентам. Если, например, один субъект пользуется упрощенной системой налогообложения, то здесь дата взаимозачета и будет датой дохода и расхода.
Многие люди из-за незнания оформляют ненужные документы, идут просто не в те государственные органы и платят там дополнительные денежные средства ни за что. Лучше направить эти денежные средства в более приятное русло и вообще не заниматься бумажной волокитой и пробежкой по государственным органам.
Если же вы делаете это только из-за того, что не видите другого выхода, так как ситуация кажется не разрешимой, то можно обратиться за консультацией. На ней укажут, какие проблемы с вами случились и как можно разрешить данную ситуацию.
Если вам консультация начала помогать, и вы сами разрешаете все проблемы, то вы при минимальных вложениях решили свою проблему, так как консультации, как правило, не стоят больших денежных средств.
Если же вы понимаете, что юрист осознает, что он говорит, вот только вы не успеваете это усвоить, то можно просто воспользоваться его услугами и он решит ваши проблему с юридической частью за вас.
В конечном итоге, вы можете заниматься дальше своими делами, а вашими проблемами будут заниматься настоящие профессионалы.
Тем более, что во многих ситуациях подобная деятельность весьма даже окупаема, так как помимо того, что вы тратите лишние деньги на ненужные процедуры, так еще и проблема решается очень долго, либо вообще не решается, все это может влечь тот факт, что вы теряете доходы, упускаете возможности и соответственно не получаете свои денежные средства.В целом данная процедура не является такой уж сложной, но все же требует к себе внимательности, для того, чтобы процедура состоялась и вступила в законную силу. В конечном итоге, это все же окажется в большинстве случаев более удобным, чем исполнение взаимных одинаковых требований.
Консультация юриста или адвоката
По данным процедурам, не смотря на их ясность возникают определенные проблемы, в одном случае в этом может быть виновато само лицо, в другом непредвиденные обстоятельства. В любом случае необходимо эти проблемы необходимо как-то решать, если лицо хочет, чтобы его цель была достигнута.
В таком случае подойдет юридическая помощь от квалифицированных кадров. Он сможет описать из-за чего произошла данная ситуация, какие действия уже были сделана правильно или неправильно, какие нужно действия сделать, какие документы нужны для этого.
На самом деле легче всего к юристу обратиться еще до начала процедура и поручить ему пройти эту процедуру, это существенно сэкономить время и нервы. Кроме того, многие люди из-за незнания оформляют ненужные документы, идут просто не в те государственные органы и платят там дополнительные денежные средства ни за что.
Лучше направить эти денежные средства в более приятное русло и вообще не заниматься бумажной волокитой и пробежкой по государственным органам.
Если же вы делаете это только из-за того, что не видите другого выхода, так как ситуация кажется не разрешимой, то можно обратиться за консультацией. На ней укажут, какие проблемы с вами случились и как можно разрешить данную ситуацию.
В конечном итоге вы сможете, наконец, разрешить данную проблему в соответствии с законодательством Российской Федерации, а это значит, что покушаться на ваши отношения уже никто не сможет, так как вы не только все сделали правильно, но и еще и защищаетесь законом.
Важно! По всем вопросам взаимозачета, если не знаете, что делать и куда обращаться:
Звоните 8-800-777-32-63.
Или можете задать вопрос в любом сплывающем окне, для того, что бы юрист по вашему вопросу смог Вам максимально быстро ответить и проконсультировать.
Юристы по юридическим лицам и налогам, и адвокаты, кто зарегистрирован на Российском Юридическом Портале, постараются Вам помочь с практической точки зрения в сложившемся вопросе и проконсультируют Вас по всем интересующим вопросам.
взаимозачет между организациями как это оформляется какие документы нужны какие документы нужны в первую очередь консультация юриста или адвоката
Источник: https://jur24pro.ru/populyarnye-temy/nalogi-yuridicheskie-litsa-kommertsiya/vzaimozachet-mezhdu-organizatsiyami-kak-eto-oformlyaetsya-kakie-dokumenty-nuzhny/
Оформляем взаимозачет | Бухгалтерия и кадры
Нередко организации являются и должником, и кредитором одного и того же лица. Чтобы в такой ситуации не перегонять деньги по счетам, контрагенты производят зачет встречных обязательств. В этой статье пойдет речь о том, как правильно оформить взаимозачет.
Как проводить зачет взаимных требований, сказано в статьях 410 и 411 ГК РФ. В первой статье указаны три условия, при соблюдении которых зачет возможен, а во второй – перечислены случаи, когда он недопустим.
Когда взаимозачет возможен…
Основное условие для проведения зачета – это, конечно, наличие встречных требований. То есть в случае двухстороннего зачета между организациями, которые хотят произвести взаимозачет, должны быть заключены два самостоятельных договора. Причем компания, выступающая кредитором по одному из них, по другому договору должна являться дебитором.
Следующее условие заключается в том, что встречные требования должны быть однородными. Однако, какие требования являются однородными, Гражданский кодекс не поясняет. Считаются ли таковыми, скажем, требования об оплате по двум договорам, если предмет одного – оказание услуг, а другого – купля-продажа товаров?
Президиум ВАС РФ в пункте 7 информационного письма от 29 декабря 2001 г.
№ 65 «Обзор практики разрешения споров, связанных с прекращением обязательств зачетом встречных однородных требований» по этому поводу указал, что из положений статьи 410 Гражданского кодекса вовсе не следует, что предъявляемое к зачету требование должно вытекать из того же обязательства или из обязательства одного вида. Иными словами задолженность, скажем, по договору займа, может быть зачтена в счет погашения требования по оплате товаров, отгруженных займодавцу (выполненных для него работ, оказанных ему услуг).
Третье требование, которое Гражданский кодекс предъявляет к взаимозачетам, касается срока исполнения обязательств. Обязательство может быть полностью или частично прекращено зачетом только того встречного однородного требования, срок исполнения которого:
– уже наступил;
– не указан в договоре;
– определен моментом востребования.Например, если по условиям договора поставка товаров производится тремя партиями, а перечислить оплату покупатель должен в течение пяти дней после поставки всех товаров, то на момент отгрузки, скажем, второй партии срок оплаты еще не наступил, а значит задолженность по договору, которую можно было бы зачесть, еще не возникла.
…и невозможен
В ряде случаев стороны не могут прекратить свои взаимные обязательства зачетом. Статья 411 ГК РФ не допускает зачет требований:
– по задолженностям, в отношении которых другая сторона заявляет об истечении их срока исковой давности. Напомним: в общем случае он составляет три года;
– о возмещении вреда, причиненного жизни или здоровью;
– о взыскании алиментов;
– о пожизненном содержании;
– в иных случаях, предусмотренных законом. Например, невозможен зачета требований участника к обществу с ограниченной ответственностью при обязанности внесения вклада в уставный капитал (п. 2 ст. 90 ГК РФ);
– если зачет невозможен по условиям договора.
Определяемся с суммой взаимозачета…
Чтобы произвести взаимозачет, не обязательно иметь равные взаимные обязательства. Ведь статья 410 ГК РФ позволяет проводить не только полное, но и частичное погашение взаимных требований зачетом. Если обязательства не равны, зачет может быть проведен на сумму наименьшей задолженности.
Однако основная сложность с определением суммы, на которую нужно производить взаимозачет, связаны с налогом на добавленную стоимость.
Напомним: специалисты финансового ведомства считают, что в случае проведения взаимозачета, стороны могут принять к вычету «входной» НДС лишь в случае перечисления суммы налога поставщику живыми деньгами в безналичном порядке.
Причем вычет «входного» налога возможен только в периоде, когда НДС будет фактически перечислен контрагенту. В письме от 28 апреля 2008 г.
№ 03-07-11/168 Минфин России пришел к такому выводу на основании положений пункта 4 статьи 168 и пункта 2 статьи 172 НК РФ.
В пункте 4 статьи 168 Налогового кодекса действительно сказано, что при проведении взаимозачета НДС нужно перечислять платежкой. Однако порядок и условия принятия НДС к вычету регулирует не эта норма, а положения статей 171 и 172 НК РФ.
О требованиях пункта 4 статьи 168 НК РФ говорится только в пункте 2 статьи 172 НК РФ, который посвящен исключительно расчетам с поставщиками собственным имуществом (в том числе векселем третьего лица). О зачете взаимных требований речь не идет ни в этом, ни в каком-либо другом пункте статей 171 и 172 НК РФ.
Получается, что если при проведении взаимозачета покупатель не выполнит требование о безналичном перечислении суммы НДС, это никак не должно повлиять на принятие им к вычету суммы «входного» налога. Однако чиновники считают иначе.
Причем, по их мнению, если организация, не предполагая погашение долга зачетом, уже приняла «входной» НДС к вычету в момент оприходования товаров (работ, услуг), она должна будет восстановить принятую к вычету сумму НДС, подать уточненную декларацию, заплатить недоимку и пени и вновь заявить налоговый вычет после перечисления НДС поставщику.
Заметим: финансисты считают, что составлять отдельную платежку на перечисление НДС при зачете взаимных требований нужно и в том случае, если один из контрагентов применяет спецрежим или получил освобождение от уплаты НДС по статье 145 НК РФ.Если организация не хочет спорить с инспекцией, НДС при взаимозачете лучше перечислять в безналичном порядке, а сам зачет производить на сумму без учета налога.
Пример
ООО «Восток» по договору от 15 октября 2008 г. № 175 купило у ОАО «Запад» продукцию на сумму 82 600 руб. (в том числе НДС – 12 600 руб.). А по договору от 27 октября 2008 г. № 389 ООО «Запад» приобрело у ООО «Восток» материалы на сумму 70 800 руб. (в том числе НДС – 10 800 руб.).
В ноябре 2008 года ООО «Восток» и ОАО «Запад» решили произвести частичный зачет взаимных требований по договорам на сумму 60 000 руб. (без учета налога). При этом, соблюдая требование пункта 4 статьи 168 НК РФ, стороны перечислили друг другу в безналичном порядке НДС в размере 10 800 руб.
Предположим, что ООО «Восток» к моменту проведения взаимозачета принял «входной» НДС к вычету. Впоследствии при оформлении зачета (что произошло в рамках одного налогового периода) бухгалтер восстановил налог, относящийся к задолженности, погашенной зачетом, и принял его к вычету вновь после перечисления поставщику.
Бухгалтер ООО «Восток» сделал такие записи:
в октябре 2008 года
ДЕБЕТ 62 КРЕДИТ 90
– 70 800 руб. – отражена стоимость реализованной продукции;
ДЕБЕТ 90 КРЕДИТ 68 субсчет «Расчеты по НДС»
– 10 800 руб. – начислен НДС со стоимости реализованной продукции;
ДЕБЕТ 41 КРЕДИТ 60
– 60 000 руб. – оприходованы товары;
ДЕБЕТ 19 КРЕДИТ 60
– 12 600 руб. – учтен НДС по оприходованным товарам;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
– 12 600 руб. – зачтен «входной» НДС на основании счета-фактуры поставщика;
в ноябре 2008 года:
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
– 10 800 руб. ***В РАМКУ***– восстановлен (сторнирован) ранее зачтенный НДС, поскольку принято решение о проведении зачета взаимных требований;
ДЕБЕТ 60 КРЕДИТ 62
– 60 000 руб. – отражено проведение зачета взаимных требований на сумму задолженности (без НДС);
ДЕБЕТ 60 КРЕДИТ 51
– 10 800 руб. – перечислена сумма предъявленного НДС на расчетный счет ООО «Запад»;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
– 10 800 руб. – зачтен предъявленный НДС на основании платежного поручения;
ДЕБЕТ 51 КРЕДИТ 62
– 10 800 руб. – получена сумма НДС от ООО «Запад».
Готовим документы
Зачета взаимных требований, как и любая хозяйственная операция, должен быть оформлен документально (п. 1 ст. 9 Закона от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете»).
Каких-либо требований к оформлению взаимозачета Гражданский кодекс не содержит. То есть стороны вольны в выборе документа, который будет подтверждением произведенного зачета.
Главное, чтобы он содержал все обязательные реквизиты, предусмотренные законом «О бухучете» для первичных документов.
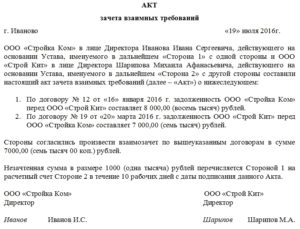
На практике обычно оформляется акт зачета взаимных требований, который подписывают обе стороны. Унифицированной формы этого документа нет. Акт взаимозачета для приведенного выше примера может выглядеть следующим образом.
| АКТ зачета взаимных требований | |
| 5 ноября 2008 г. | г. Москва |
| Общество с ограниченной ответственностью «Восток», именуемое в дальнейшем Сторона 1, и Открытое акционерное общество «Запад», именуемое в дальнейшем Сторона 2, равно именуемые «Стороны» составили настоящий акт о следующем:Для ускорения взаиморасчетов Стороны договорились произвести частичный зачет на сумму 60 000 (Шестьдесят тысяч) руб. без учета НДС, взаимных однородных требований, срок которых наступил, основанных на договорах купли-продажи:– от 15 октября 2008 г. № 175 на сумму 82 600 руб., в том числе НДС – 12 600 руб. (продавец – Сторона 2, покупатель – Сторона 1);- от 27 октября 2008 г. от № 389 на сумму 70 800 руб., в том числе НДС – 10 800 руб. (продавец – Сторона 1, покупатель – Сторона 2)После проведения Сторонами зачета взаимных однородных требований по настоящему акту остаток задолженности Стороны 1 перед Стороной 2 по состоянию на 5 ноября 2008 года составляет 10 000 (Десять тысяч) руб., в том числе НДС – 1800 (Одна тысяча восемьсот) руб. | |
| Сторона 1 Руководитель: ______________ И. И. Иванов Главный бухгалтер: ______________ Е. П. СмирноваМ.П. | Сторона 2 Руководитель: ______________ П. П. Петров Главный бухгалтер: ______________ А.В. ФедоровМ.П. |
В то же время в статье 410 ГК РФ сказано, что для зачета достаточно заявления одной стороны. Таким образом, составление двухстороннего акта вовсе не обязательно. Одна из сторон, пожелавшая провести зачет взаимных требований, может направить в адрес другой письмо, в котором заявит о факте взаимозачета.
Заметим, что Президиум ВАС РФ в пункте 4 информационного письма от 29 декабря 2001 г. № 65 «Обзор практики разрешения споров, связанных с прекращением обязательств зачетом встречных однородных требований» указал, что для прекращения обязательства зачетом заявление о взаимозачете должно быть получено соответствующей стороной.
Заявление о проведении взаимозачета для приведенного выше примера может быть оформлено так.
| ЗАЯВЛЕНИЕ о зачете взаимных требований | |
| от 5 ноября 2008 г. № 355 | Руководителю Открытого акционерного общество «Запад» П.П. Петрову,Главному бухгалтеру А.В. Федорову |
| Общество с ограниченной ответственностью «Восток», именуемое в дальнейшем «Заявитель», в лице И.И. Иванова, действующего на основании Устава, в соответствии со статьей 410 Гражданского кодекса РФ заявляет о зачете сумм взаимных однородных требований, срок которых наступил, на сумму 60 000 (Шестьдесят тысяч) руб., без учета НДС.Взаимные однородные требования, как подтверждает акт сверки взаимной задолженности от 31 октября 2008 года, основаны на договорах купли-продажи:– от 15 октября 2008 г. № 175 на сумму 82 600 руб., в том числе НДС – 12 600 руб. (продавец – ОАО «Запад», покупатель – ООО «Восток»);– от 27 октября 2008 г. от № 389 на сумму 70 800 руб., в том числе НДС – 10 800 руб. (продавец – ООО «Восток», покупатель – ОАО «Запад»).После проведения зачета взаимных однородных требований по настоящему заявлению остаток задолженности ООО «Восток» перед ОАО «Запад» по состоянию на 5 ноября 2008 года составляет 10 000 (Десять тысяч) руб., в том числе НДС – 1800 (Одна тысяча восемьсот) руб.Руководитель ООО «Восток» ______________ И. И.ИвановГлавный бухгалтер ______________ Е. П. СмирноваМППриложение: Акт сверки взаимной задолженности от 31 октября 2008 года |
© «Бухгалтерия и кадры», №11, 2008
Источник: http://www.buhkadr.ru/articles/813-oformlyaem-vzaimozachet
Товарный взаимозачет между организациями
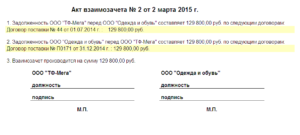
Иногда получается, что вы одновременно выступаете в роли покупателя и продавца для одного и того же партнера. В таких случаях гораздо удобнее рассчитываться не денежными средствами, а товарами или оказанием услуг.
Кроме того, взаимозачет удобен при погашении обоюдных задолженностей с контрагентом. Узнайте в статье, как оформлять такие сделки и как высчитать сумму налога при упрощённой системе налогообложения.
Бартерный обмен
Бартер закреплен в Гражданском кодексе РФ как договор обмена (мены). Заключите договор мены на поставку своих товаров контрагенту, а взамен получите товары из его ассортимента. Договор мены удобнее использовать при обмене товарами одинаковой стоимости.
Например, вы можете отправить партнеру партию консервов стоимостью 10 000 рублей и обменять её на партию подсолнечного масла такой же стоимости.
1. Открытый вариант, его еще часто называют независимым
При таком типе обмена в сделке принимают участие не более двух сторон. Этот вариант предварительно не декларируется. В этом случае обмен не может происходить в оно и тоже время. Передавая право собственности, одна из сторон может выбирать, что хочет получить взамен.
И самое важное, товары или услуги с одной стороны можно поменять на товары или услуги другой стороны в разных пропорциях.
2. Закрытый вариант обмена
Как и в предыдущем варианте, при закрытом виде мена в сделке могут участвовать не более двух сторон. Но такой вариант имеет свои отличия: во-первых, обмен происходит в одно и тоже время, во-вторых, объем сделки носит фиксированный характер, то есть в равное степени стоимости.
Все условия сделки закрытого типа прописываются в специальном договоре.
По бартерному обмену возможно рассчитываться товарами большей или меньшей стоимости — в таком случае одному из контрагентов надо доплатить за товары подороже.
Договор мены оформляется в письменном виде. По договору вы одновременно продавец одного товара и покупатель другого. Все правила купли-продажи остаются в силе. Форма договора может быть вольной — возьмите любой шаблон из интернета и переделайте его под вашу сделку.
Обязательные данные в договоре обмена:
- наименование, количество, качество и ассортимент передаваемого товара;
- цену товаров (если её не указать, то они будут считаться равноценными);
- дату или срок выполнения обмена (чтобы обезопасить сделку, назначьте с контрагентом одновременную поставку);
- факт передачи права собственности (как правило, оно передача прав проходит после отправки товаров);
Важный момент: в договоре не стоит существенно уменьшать стоимость товаров. Это может вызвать вопросы у налоговиков. Если инспекторы заметят сильное отклонение указанной стоимости товаров от рыночной, они начислят налог и вынудят оплатить пени.
Если вы работаете на УСН «Доходы минус расходы», то вы можете списать в расходы полученные товары и себестоимость переданных товаров.
При упрощённой системе налогообложения в Доходах учитывайте рыночную стоимость полученного по договору мены товара на момент передачи товара контрагентом.
Здесь применимы те же условия учета расходов:
- соответствие требованиям статьи 346.16 Налогового Кодекса РФ;
- реальное экономическое обоснование: товары должны иметь применение в вашей сфере бизнеса;
- задокументированные доказательства: вы должны иметь заверенный договор мены и накладную от партнера;
- полученные товары у вас: партнер их передал;
- переданные товары у контрагента;
Согласно договору обмена получается, что сумма расхода равна цене товаров. Списание отправленных товаров в расходы становится возможным в зависимости от того, что за товары вы получили. Товары для продажи списываются, когда продаются. Основные средства — с момента начала использования. А, например, строительные материалы — по дате передачи.
Взаимозачет
Взаимный зачет это оформленное документом соглашение об обоюдном погашении задолженностей по поставленным товарам или оказанным услугам.
Многие путают взаимозачет легко перепутать с обменом по бартеру. Операции похожи в том, что они предусматривают полный (или частичный) расчет без денег. Но эти операции управляются разными пунктами Гражданского Кодекса Российской Федерации.
Отличие взаимного зачета от бартера в том, что для его оформления нужно минимум два договора. По первому договору вы являетесь покупателем, по второму — поставщиком, при этом у вас и у контрагента есть долги друг перед другом. Взаимный зачет это не сделка, это зачет однородных долговых обязательств.
Работает это следующим образом: вы заключаете договор поставки с компанией и отправили ей товары. А компания оказала вам услуги по ремонту и заключила соответствующий договор. Вы с партнером заключаете стандартные договоры поставки и оказания услуг.Вы можете не платить деньгами, а «расплатиться» по взаимозачету. Если стоимость товаров и услуг сильно отличается, по взаимозачету можно погасить часть задолженности.
Взаимозачет возможен при соблюдении двух условий:
- одинаковые требования: обе организации должны иметь задолженность однородного типа, взаимный зачет невозможен, если по договору вы должны были заплатить безналичным расчетом, а контрагент — векселем;
- обязательство стало задолженностью по договору: расчеты за товары или услуги не были произведены;
Вы вправе оформить взаимозачет в единоличном порядке. Для этого отправьте партнеру заявление в свободной форме. Самый безопасный способ — договориться с контрагентом и вместе составить акт взаимозачета. Форма акта тоже свободная, но должна содержать реквизиты документов, по которым идёт взаимный зачет, и подписи сторон.
Когда вы будете рассчитывать налог УСН, в доходах укажите стоимость товаров или услуг, по которым закрыта задолженность. Доходы пойдут в учет, начиная с получения заявления или после того как вы с партнером подпишите акта взаимного зачета.
Бартер или взаимозачет?
Бартерный обмен удобен, если использовать его от случая к случаю. Когда с контрагентом сложились надёжные доверительные отношения, то лучше работать по взаимозачету. Кроме того, при бартерном обмене учитывается реальная рыночная стоимость работ, услуг или товаров, а по взаимозачету учитываются суммы, вписанные в актах.
Другой важный момент состоит в том, что бартер является сделкой, а взаимозачет нет.
Бартер не всегда подходит для обмена услугами или имущественными правами. Согласно закону, товары в сделках, описанных в договоре мены, изначально учитываются как эквивалентные друг другу. Также к этому договору применяется режим, который действует при договоре купли-продажи.
Это обуславливает тот факт, что право собственности в подобных сделках уступается исключительно тогда, когда все обязательства по передаче имущества будут исполнены в двустороннем порядке. По это самой причине многие считают договор мены более безопасным.
Правила оформления взаимозачета проще
Когда стороны собираются произвести расчет взаимозачетом, они заключают между собой два соглашения. Согласно одному договору одна сторона должна предоставить какие-либо услуги, выполнить работы или доставить товары.
В соответствии со вторым соглашением, эта же сторона должна приобрести у контрагента что-либо. Это могут быть имущественные права, услуги или товары. Для того, чтобы погасить задолженность перед друг другом зачетом взаимных обязательств, необходимо заявление одного из партнеров.
Второй участник сделки должен дать письменное подтверждение того, что им было получено заявление. Как правило, взаимозачет оформляется как двусторонний акт. Как видите, с правовой точки зрения взаимозачет действительно оформляется легче.
Источник: https://www.crystals.ru/articles/vzaimozachet-mezhdu-organizacijami
Как документально оформить взаимозачет в разных валютах

Естественно, доходы и расходы учитываются в целях налогообложения при условии, что они являются принимаемыми.
При УСН доходы и расходы определяются по кассовому методу, поэтому дата погашения задолженности путем проведения взаимозачета будет являться датой признания и дохода и расхода одновременно (п. 1, 2 ст. 346.17 НК РФ).
При этом нужно учитывать правила признания определенных видов расходов при УСН. Например, расходы на приобретение товаров для дальнейшей реализации можно учесть только после их фактической реализации (пп. 2 п. 2 ст. 346.17 НК РФ).
Если взаимозачет проводится по задолженности контрагентов за поставленные товары (работы, услуги), то на расчете НДС это никак не отразится: обязательство по уплате НДС возникло в момент отгрузки товаров (работ, услуг), а право на вычет – при принятии к учету приобретенных товаров (работ, услуг).
Взаимозачет между двумя организациями: образец, как провести в 2018 году
Следовательно, взаимозачёт проводить неправомерно. Ниже приведены обязательства, по которым также неправомерен взаимозачёт:
- обязательства с истекшим сроком исковой давности;
- обязательства, связанные с возмещением вреда, причинённого жизни или здоровью граждан;
- обязательства, связанные с взысканием алиментов;
- обязательства, связанные с пожизненным содержанием граждан;
- обязательства, срок исполнения которых ещё не наступил;
- обязательства организации, в отношении которой возбуждено дело о банкротстве.
Взаимозачёт обязательств показывает факт оплаты, то есть погашение дебиторской и кредиторской задолженности, то есть не происходит увеличение или уменьшение экономических выгод, поэтому, согласно п. 2 ПБУ 9/99 и п. 2 ПБУ 10/99, он не приводит к возникновению доходов и расходов.
Зачет взаимных требований: когда и как проводить
Важно Такой вариант предполагает подписание двустороннего соглашения между сторонами взаимозачета. Соглашение составляется в произвольной форме, при этом требования к его оформлению и содержанию такие же, как и к заявлению о взаимозачете.
Скачать Образец соглашения о проведении зачета взаимных требований Несмотря на то, что подписание двустороннего соглашения может занять больше времени, чем отправка заявления, на мой взгляд, такой вариант оформления взаимозачета предпочтительнее.
Подпись контрагента в соглашении однозначно свидетельствует о том, что он уведомлен о проведении зачета взаимных требований, и, соответственно, есть все основания для отражения зачета в учете.
Датой проведения взаимозачета считается дата подписания соглашения (если другая дата не установлена в самом соглашении).
Взаимозачет без проблем
Если встречные требования не эквивалентны, зачет может быть проведен на сумму наименьшей задолженности (частичный зачет). В этом случае обязательство, по которому предъявлено наибольшее требование, частично сохраняется, а обязательство, по которому предъявлено меньшее требование, прекращается в полном объеме.
Пример проведения частичного взаимозачета ООО «Альфа» имеет задолженность перед ООО «Производственная фирма «Мастер»» по оплате товаров, поставленных по договору купли-продажи. Сумма задолженности – 50 000 руб. (в т. ч. НДС – 7627 руб.). «
Мастер» имеет перед «Альфой» встречную задолженность по оплате работ, выполненных по договору подряда. Сумма задолженности – 35 000 руб. (в т. ч. НДС – 5339 руб.).
По заявлению «Альфы» стороны приняли решение провести взаимозачет. После проведения взаимозачета обязательство «Альфы» перед «Мастером» сохраняется в сумме 15 000 руб.
(в т. ч.
Можно ли проводить взаимозачет обязательств, выраженных в разных валютах?
- не был указан в договоре;
- был определен моментом востребования.
Зачет встречного однородного требования, срок которого не наступил, тоже возможен. Но только в случаях, предусмотренных законом. Для зачета достаточно заявления одной из сторон.
Если же требования неоднородны или срок исполнения хотя бы одного из обязательств еще не наступил, зачет может быть произведен только по соглашению сторон (абз. 4 п. 4 постановления Пленума ВАС РФ от 14 марта 2014 г. № 16). Такой порядок следует из положений статьи 410 Гражданского кодекса РФ.
Ситуация: какие встречные требования признаются однородными для проведения взаимозачета? Обязательства признаются однородными, если они предполагают одинаковый способ их погашения и выражены в одной валюте.
Онлайн журнал для бухгалтера
Гражданского и Налогового Кодекса РФ. Поэтому, прежде чем принять решение о взаимозачёте, необходимо удостовериться, выполняются ли одновременно условия:
- Встречные требования между организациями, то есть существует не менее двух разных договоров: покупателя и поставщика.
- Однородность этих требований;
- Встречные требования могут зачитываться только тогда, когда наступил срок их исполнения.
Таблица 1 – Способы взаимозачёта и их особенности: Способ оформления взаимозачёта Выполняемость условий Документы, необходимые для зачёта Источник права Когда взаимозачёт является совершённым В одностороннем порядке все 3 условия выполняются Для зачёта достаточно заявления одной из компаний Если одна из сторон против зачёта взаимных требований – оппонент-инициатор заявления имеет право обратиться в суд. ст.
- 1 Условия проведения взаимозачета
- 2 Запрет на взаимозачет
- 3 Документальное оформление
- 4 Частичный зачет
Одним из способов расчетов между организациями является зачет взаимных требований (ст. 410 ГК РФ). Условия проведения взаимозачета Односторонний зачет возможен при одновременном выполнении трех условий.
Во-первых, организации, которые намерены провести взаимозачет, должны иметь друг к другу встречные требования. Это означает, что между ними заключены как минимум два разных договора, в одном из которых организация является дебитором, а в другом – кредитором.
Во-вторых, встречные требования организаций должны быть однородными.
Если срок исполнения обязательства не указан, оно должно быть исполнено в разумный срок после возникновения.
Если же срок исполнения обязательства определен моментом востребования, оно должно быть исполнено в течение семи дней с момента предъявления требования.В некоторых случаях законом установлен запрет на осуществление зачета взаимных требований. Так, не допускается зачет требований (ст. 411 ГК РФ):
- если по одному из требований истек срок исковой давности, и контрагент заявил об этом;
- о возмещении вреда, причиненного жизни или здоровью;
- о взыскании алиментов;
- о пожизненном содержании;
- в иных случаях, предусмотренных законом или договором.
Сумма задолженности не играет роли при проведении зачета взаимных требований: стороны могут иметь как равную задолженность, так и различную.
Ю.В.
Капанина, аттестованный налоговый консультант Как правильно оформить и учесть проведение зачета встречных требований Упомянутые в статье судебные решения можно найти: раздел «Судебная практика» системы КонсультантПлюс Когда у компании и ее контрагента есть взаимные долги, они могут упростить и ускорить свои расчеты путем зачета. Это позволит не гонять деньги «ты — мне, я — тебе» и тем самым сэкономить на банковских комиссиях.
Внимание
О нюансах проведения взаимозачета, об оформлении сопутствующих документов и отражении этой операции в учете вы узнаете из нашей статьи. Когда возможен взаимозачет Зачет встречных требований — это способ прекращения (полностью или частично) уже существующих взаимных обязательствст.
Источник: http://juristufa.ru/2018/04/17/kak-dokumentalno-oformit-vzaimozachet-v-raznyh-valyutah/