
Если налог получился к уменьшению
Налог на прибыль есть но к уменьшению в г

Годовая сумма налога определяется следующим образом: Сумма налога за год, подлежащая доплате в бюджет (стр.270 + стр.271 Листа 02 Декларации за год) = Сумма налога за год (стр.180 Листа 02 Декларации за год) – Сумма аванса за январь-ноябрь (стр.210 Листа 02 Декларации за год = стр.
180 Листа 02 Декларации за январь-ноябрь) Кстати, если авансовый платеж/налог за текущий отчетный период/год получился меньше, чем сумма авансовых платежей за предыдущие отчетные периоды, то в бюджет ничего платить не нужно (). Такое возможно, например, при получении убытка.
Обратите внимание, что мы привели общие формулы расчета аванса/налога.
Налог на прибыль к уменьшению пояснения
Однако об этом обстоятельстве во избежание недоразумений лучше проинформировать налоговые органы, поскольку получить такую информацию им больше негде.
3.2 ст. 76 НК РФ). При этом отсутствие данных для включения в отчет может быть вполне обоснованным для лиц:
- осуществляющих сезонные работы, приходящиеся на середину отчетного года.
- прекративших деятельность в году, предшествующем отчетному;
- не начавших деятельности;
Но в каждом конкретном случае лучше совершить упреждающие действия (сдать нулевую отчетность или дать письменные пояснения по сложившейся ситуации), чем создавать ту неопределенность, которая вызовет вопросы у налоговой и может привести к нежелательной ее реакции.
Способы, уменьшающие налог на прибыль
Но одна часть из них требует дополнительных затрат, другая — определенных знаний.
Далее используются арендные платежи, способствующие снижению налога.
Но нужно, чтобы в этих платежах стояла немного завышенная сумма амортизационных отчислений.Для большего эффекта можно отдать арендодателю средства, по которым истек срок амортизации. Таким образом можно добиться существенного снижения налога на имущество.
При этом компания контрагента вообще не платит налог, так как она полностью освобождена от него.
Налог на прибыль (по фактической прибыли) за март 2019 г
Годовая сумма налога определяется следующим образом: Сумма налога за год, подлежащая доплате в бюджет (стр.270 + стр.271 Листа 02 Декларации за год) = Сумма налога за год (стр.180 Листа 02 Декларации за год) – Сумма аванса за январь-ноябрь (стр.
210 Листа 02 Декларации за год = стр.
180 Листа 02 Декларации за январь-ноябрь) Кстати, если авансовый платеж/налог за текущий отчетный период/год получился меньше, чем сумма авансовых платежей за предыдущие отчетные периоды, то в бюджет ничего платить не нужно ().
Такое возможно, например, при получении убытка. Обратите внимание, что мы привели общие формулы расчета аванса/налога.
Изменения по налогу на прибыль – 2019
Так вот теперь в НК РФ уточнены наименования таких организаций и самих образовательных программ, при обучении по которым работодатель сможет признать расходы на учебу работника для целей налога на прибыль.
Такой договор предполагает, что организация предоставляет свои мощности (помещения, оборудование и т.д.) для обучающихся в ходе учебного процесса. В части ускоренной амортизации в НК по сути внесено 2 изменения: повышающий коэффициент амортизации не более 2 нельзя применять к нежилым
Налог на прибыль (по фактической прибыли) за январь 2019 г
Годовая сумма налога определяется следующим образом: Сумма налога за год, подлежащая доплате в бюджет (стр.270 + стр.271 Листа 02 Декларации за год) = Сумма налога за год (стр.180 Листа 02 Декларации за год) – Сумма аванса за январь-ноябрь (стр.
210 Листа 02 Декларации за год = стр.
180 Листа 02 Декларации за январь-ноябрь) Кстати, если авансовый платеж/налог за текущий отчетный период/год получился меньше, чем сумма авансовых платежей за предыдущие отчетные периоды, то в бюджет ничего платить не нужно ().
Такое возможно, например, при получении убытка. Обратите внимание, что мы привели общие формулы расчета аванса/налога. У организаций, уплачивающих торговый сбор, а также у организаций, производящих уплату налога за пределами РФ, сумма которого засчитывается в счет уплаты налога на прибыль, аванс/налог считаются несколько иначе.
Как уменьшить налог на прибыль: эффективные способы оптимизации налога
346.29 пункт 3. Доход от оказания бытовых услуг оценивается государством в 7 500 рублей в месяц. Немного, правда? Есть один нюанс – бытовые услуги могут оказываться только физическим лицам.
Другие виды деятельности тоже имеют вполне вменяемый «вмененный» доход.
Ветеринары будут иметь налогооблагаемую базу в 7 500 рублей, автослесари – 10 000 рублей, продавцы – 4 500 рублей, водители – от 1000 до 6 000 рублей.
Налог рассчитывается как 15% от суммы вмененного дохода, помноженной на коэффициенты К1 и К2.
Коэффициент К1 раз в год определяется приказом Минэконоразвития, коэффициент К2 – местными органами власти.
ЕНВД — это хороший выбор для физических лиц и организаций, которые имеют большие доходы, используя при этом малые ресурсы.При грамотном расчете может оказаться, что уплата 15% ЕНВД будет меньше в абсолютной сумме, чем 13% налога на доходы физлица.
Налог на прибыль за 1 квартал 2019
На этот же период, но по бюджету субъектов РФ ставка равна 17%.
По решению региональных властей для отдельных категорий компаний региональная процентная ставка может быть понижена, но не менее чем до 12,5% для 2019-2020 гг. Эти нормы регулируются в ст. 284 НК РФ.
По нормам ст. 286 НК РФ можно или ежемесячно, или же ежеквартально. Применять ежемесячный вариант допускается путем вычисления показателей из полученной фактически прибыли или на основании данных прошлого квартала с последующей доплатой (уменьшением налога) из возникающей разницы. Квартальный вариант допускается не для всех компаний, а только для имеющих за прошлые 4 кв.
среднюю выручку не более 15 000 000 руб. по каждому кварталу (п. 3 стат. 286 НК). Законодательный срок для перечисления авансовых сумм и сдачи деклараций установлен как 28-ое число (п.
1 ст. 287 НК РФ)
Налог на прибыль (ежемесячные авансы) платеж по 2 сроку за 2019 г
Т.е.
Источник: http://disk-shetka.ru/nalog-na-pribyl-est-no-k-umensheniju-v-g-80666/
Налог на прибыль к уменьшению

Полученная предприятием прибыль еще не принадлежит владельцу организации в полном объеме. «Чистой» она станет только после внесения в бюджет налогового платежа.
Стандартная ставка в 20%, особенно при получении больших доходов, превращает налог в достаточно крупную сумму. Отсюда закономерное желание сэкономить.
Упуская из виду полулегальные и совсем противозаконные способы сокрытия истинного размера прибыли предприятия, обратим внимание на расходы уменьшающие налог на прибыль.
Что есть «уменьшающие» расходы при определении размера прибыли?
При определении базы по налогу используется формула – доходы минус расходы. Значения является размером прибыли, с которой и выплачивается налог. Понесенные предприятием расходы, какие уменьшают налог на прибыль, должны быть:
- непосредственными участниками хозяйствования;
- подтвержденными соответствующими документами;
- обоснованы с точки зрения вида деятельности.
Расходы при определении базы включаются в нее кассовым методом или методом начисления:
- Метод начисления. Затраты могут быть включены в состав базы в том случае, если списание средств со счетов уже произошло.
- Кассовый метод – учет расходов сразу после их фактического осуществления.
Уменьшающие налоговую базу при уплате налога на прибыль расходы условно можно поделить на две категории:
- Внереализационные.
- Связанные с выпуском или сбытом товара.
Производственные расходы:
- приобретение материалов, оборудования, средств производства;
- затраты на ремонт, техобслуживание, эксплуатацию;
- хранение товара, доставка к месту сбыта и на склад;
- освоение недр, природных ресурсов;
- страхование сотрудников, выплата заработной платы;
- покупка прав на участки земли;
- затраты на обеспечение условий труда;
- командировки работников;
- НИОКР и прочее.
Внереализационные расходы, которые уменьшают налог на прибыль:
- содержание арендованного имущества;
- проценты по ценным бумагам и дивидендам, а также средства на их выпуск;
- отрицательная разница после переоценки имущества;
- судебные издержки;
- услуги банков;
- средства на открытие организации;
- суммы пеней и штрафов и так далее.
Также уменьшают налог на прибыль расходы на благотворительность, установленный размер представительских расходов.
Расходы, не включенные в налоговую базу
Статья 270 НК РФ содержит перечень расходов, не учитываемых при налогообложении.
Внереализационные затраты, не уменьшающие прибыль – налоговую базу:
- Суммы дивидендов.
- Перечисления в бюджет в виде штрафов и пеней, взимаемых государственными организациями.
- Платежи за ненормированные выбросы в атмосферу.
- Взносы в товарищества: простое или инвестиционное в виде уставного капитала.
- Взносы на ДМС, пенсионное обеспечение негосударственного типа.
- Расходы на достройку, покупку амортизируемого имущества, реконструкцию, перевооружение и так далее.
- Гарантийные взносы.
- Добровольные взносы членов общественных организаций.
- Стоимость услуг и работ, выполненных на безвозмездной основе.
Расходы, связанные с деятельностью предприятия:
- Расходы на вознаграждения, материальную помощь, оплата по коллективным договорам, надбавок к пенсии, премий, поездок до работы сотрудников, изготовление призов.
- Оплата разниц в цене при сбыте товара на льготных условиях.
- Оплата лечения, путевок, путешествий, организацию мероприятий для сотрудников.
- Цена переданных акций, которые распределяются между действующими акционерами по решению собрания.
- Залог в форме имущественного права.
- Часть представительских расходов свыше нормы.
Документы для подтверждения расходов
Экономическое обоснование и документальное подтверждение – основные условия при учете расходов. Документами могут быть:
- Премии, заработная плата, поощрения – расчетная ведомость за тот период, в котором происходит учет затрат.
- Плата за аренду – договор, в котором следует обязательно указать ежемесячную сумму, период оплаты.
- Обслуживание ККТ – договор с указанием размера платы и периодичности ее внесения.
- Подписка на печатное издание – акт с указанием стоимости и периода получения.
- Хозяйственные затраты – чеки, акты, накладные. Должно присутствовать наименование товара, его цена, количество в штуках или килограммах.
- Выплата процентов по кредитам – банковский договор.
- Транспортные расходы, которые уменьшают налог на прибыль, – путевые листы, маршрутные листы.
- Затраты по горюче-смазочным материалам – путевые листы, чеки, накладная, где видна стоимость всех ГСМ, купленных в отчетном периоде.
Эти первичные документы обязательно сохранять.
Секреты уменьшения налоговой базы
Зная пробелы в законодательстве, можно вполне законно уменьшить размер прибыли, которая облагается налогом:
- Признание штрафных санкций. Если организация признает их, то условия договора с партнером по факту нарушены. А если деятельность попадает под уплату сбора ЕНВД, то расход включается в налогооблагаемую прибыль и происходит экономия стоимости штрафа.
- Можно заказать компании, работающей с использованием «упрощенки», бизнес-план. Такие маркетинговые услуги, точнее, затраты на них, уменьшат размер прибыли.
- Использование бренда юрлицами на УСН дает право включить затраты на его разработку в «уменьшающие» расходы.
- Прошлые убытки организации, которые нашлись только в текущем периоде, уменьшают прибыль.
- Расходы на демонтаж, ликвидацию учитываются в том периоде, когда были произведены работы, и попадают под налогообложение.
- Присоединение убыточного предприятия сокращает размер прибыли путем включения ее долгов в собственную налоговую базу.
Сегодня многие пункты затрат, за счет которых можно приуменьшить размер прибыли, вызывают у бухгалтеров множество вопросов. Например, не совсем понятно, какие именно расходы на улучшение условий труда подразумеваются в налоговом законодательстве. Но находятся лазейки для уменьшения прибыли, которыми успешно пользуются современные компании.
Зная, какими расходами можно уменьшить налог на прибыль, можно существенно оптимизировать затраты, связанные с уплатой обязательного налога.
Порядок возврата или зачета переплаты по налогу на прибыль
Е.П. Титова, О.В. Монако, эксперты службы Правового консалтинга ГАРАНТ
По итогам 2010 года у организации числится переплата по налогу на прибыль организаций. Эта сумма отражена в строках 280 и 281 Листа 2 декларации. В 2011 году ежемесячные авансовые платежи по налогу на прибыль организация платит в обычном порядке без учета этой переплаты. Как осуществить возврат или зачет переплаты по налогу?
По итогам каждого отчетного (налогового) периода налогоплательщики исчисляют сумму авансового платежа исходя из ставки налога и прибыли, подлежащей налогообложению, рассчитанной нарастающим итогом с начала налогового периода до окончания отчетного (налогового) периода (п. 2 ст. 286 НК РФ). Уплата авансовых платежей в соответствии со статьей 287 НК РФ – это способ внесения в бюджет налога, обеспечивающий его равномерное поступление в течение отчетного (налогового) периода.
В соответствии с абзацем 5 пункта 1 статьи 287 НК РФ по итогам отчетного (налогового) периода суммы ежемесячных авансовых платежей, уплаченных в течение отчетного (налогового) периода, засчитываются при уплате авансовых платежей по итогам отчетного периода. Авансовые платежи по итогам отчетного периода засчитываются в счет уплаты налога по итогам следующего отчетного (налогового) периода.
Пример
Сумма авансового платежа, которую организация должна уплатить в бюджет за I квартал 2011 года, составляет 50 000 руб. За январь и февраль 2011 года организация уже фактически уплатила 15 000 и 10 000 руб. соответственно. Эти суммы подлежат зачету в счет уплаты авансового платежа по итогам I квартала.
Это означает, что фактически по итогам I квартала организация должна уплатить в бюджет 25 000 руб. (50 000 руб. – 15 000 руб. – 10 000 руб.).
В то же время сумма авансового платежа, уплаченная по итогам I квартала (50 000 руб.), а также суммы авансовых платежей, уплаченные по итогам полугодия и девяти месяцев 2011 года, подлежат учету по итогам налогового периода за 2011 год.
Президиум ВАС РФ в пункте 10 Информационного письма от 22.12.2005 № 98 указал: пункт 1 статьи 287 НК РФ отражает порядок определения налоговой базы по налогу на прибыль, основывающийся на методе нарастающего итога.
Этот итог как результат финансово-хозяйственной деятельности должен учитываться при определении размера обязанности налогоплательщика по уплате авансовых платежей на дату окончания соответствующего отчетного периода.
Таким образом, излишне уплаченной суммой, которая может быть зачтена в счет уплаты следующих авансовых платежей (возвращена) организации, будет являться превышение суммы авансовых платежей, уплаченных на дату окончания отчетного периода за этот налоговый (отчетный) период (например, как было указано в примере, за I квартал 2011 года) над суммой налога (авансового платежа), исчисленного по итогам этого же налогового (отчетного) периода.
Следовательно, если у организации существует переплата по налогу на прибыль, отраженная по строкам 280-281 декларации, организация вправе зачесть излишне уплаченную сумму налога или осуществить ее возврат.При этом осуществить возврат (зачесть в счет предстоящих налоговых платежей) можно не только излишне уплаченных сумм налога, но и излишне уплаченных сумм авансовых платежей по налогу.
Это прямо следует из статьи 78 НК РФ, регламентирующей порядок возврата (зачета) налоговых платежей.
Согласно пункту 4 статьи 78 НК РФ, зачет суммы излишне уплаченного налога (авансового платежа) в счет предстоящих платежей налогоплательщика по этому или иным налогам осуществляется в течение 10 дней с момента получения письменного заявления налогоплательщика по решению налогового органа (письмо УФНС России по г. Москве от 18.06.2007 № 20-12/057394@).
При этом возврат излишне уплаченной суммы налога (авансового платежа) на основании пункта 6 статьи 78 НК РФ осуществляется также по письменному заявлению налогоплательщика в течение одного месяца со дня получения налоговым органом такого заявления.
Какой-либо установленной формы заявления не существует.
Заявление пишется налогоплательщиком в свободной форме с отражением необходимых данных для зачета (возврата) излишне уплаченных платежей (сумма переплаты, период, за который следует произвести зачет (возврат), и т.п.).
Наличие переплаты выявляется путем сравнения сумм налоговых платежей, подлежащих уплате за определенный налоговый период, с платежными документами, относящимися к тому же периоду, с учетом сведений о расчетах налогоплательщика с бюджетом (постановление Президиума ВАС РФ от 28.02.2006 № 11074/05).
Источник: https://berkutgun.ru/nalog-na-pribyl-k-umensheniju/
Что значит налог к уменьшению
Департамент налоговой и таможенно-тарифной политики рассмотрел обращение по вопросу применения упрощенной системы налогообложения и сообщает следующее.
В соответствии с пунктом 3 статьи 346.
21 Налогового кодекса Российской Федерации (далее — Кодекс) налогоплательщики, применяющие упрощенную систему налогообложения и выбравшие в качестве объекта налогообложения доходы, по итогам каждого отчетного периода исчисляют сумму авансового платежа по налогу, исходя из ставки налога и фактически полученных доходов, рассчитанных нарастающим итогом с начала налогового периода до окончания соответственно первого квартала, полугодия, девяти месяцев, с учетом ранее исчисленных сумм авансовых платежей по налогу.
Согласно пункту 3.1 статьи 346.
21 Кодекса индивидуальные предприниматели, применяющие упрощенную систему налогообложения с объектом налогообложения в виде доходов и не производящие выплат и иных вознаграждений физическим лицам, уменьшают сумму налога (авансовых платежей по налогу) на уплаченные страховые взносы в Пенсионный фонд Российской Федерации и Федеральный фонд обязательного медицинского страхования в фиксированном размере.
Вышеуказанные налогоплательщики уменьшают сумму налога (авансовых платежей по налогу) на уплаченные страховые взносы без применения ограничения в виде 50 процентов от суммы данного налога.
При этом уменьшение суммы налога (авансовых платежей по налогу), исчисленной за налоговый (отчетный) период, производится на сумму страховых взносов, уплаченных (в пределах исчисленных сумм) в данном налоговом (отчетном) периоде.
Следовательно, в целях применения пункта 3.1 статьи 346.21 Кодекса исчисленный за отчетный (налоговый) период авансовый платеж (налог) уменьшается на сумму страховых взносов в фиксированном размере, которые фактически уплачены налогоплательщиком в данном отчетном (налоговом) периоде.
В соответствии с пунктом 1 статьи 346.23 Кодекса при применении упрощенной системы налогообложения налоговая декларация представляется налогоплательщиками по итогам налогового периода.Порядок заполнения налоговой декларации, утвержденный приказом Минфина России от 22.06.
2009 № 58н «Об утверждении формы налоговой декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, и Порядка ее заполнения», предусматривает отражение в строке 280 раздела 2 декларации сумм уплаченных за налоговый период страховых взносов налогоплательщиком, выбравшим в качестве объекта налогообложения доходы.
При этом по коду строки 030 раздела 1 налоговой декларации указывается сумма авансового платежа по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, исчисленная к уплате за I квартал.
По коду строки 040 раздела 1 налоговой декларации указывается сумма авансового платежа по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, исчисленная к уплате за полугодие с учетом суммы авансового платежа, исчисленного за I квартал.
По коду строки 050 раздела 1 налоговой декларации указывается сумма авансового платежа по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, исчисленная к уплате за девять месяцев с учетом суммы авансового платежа, исчисленного за полугодие.
По коду строки 060 раздела 1 налоговой декларации указывается сумма налога, уплачиваемого в связи с применением упрощенной системы налогообложения, подлежащая уплате за налоговый период с учетом суммы авансового платежа, исчисленного за девять месяцев.
Налогоплательщики, объектом налогообложения у которых являются доходы, значение показателя по коду строки 060 раздела 1 определяют путем уменьшения суммы исчисленного налога за налоговый период на сумму уплаченных (в пределах исчисленных сумм) за этот период страховых взносов на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, а также выплаченных работникам в течение данного периода из средств налогоплательщика пособий по временной нетрудоспособности и авансового платежа по налогу, исчисленную к уплате за девять месяцев. Данный показатель указывается, если значение разницы между показателями по кодам строк 260, 280 и 050 больше или равно нулю.
Таким образом, уменьшение суммы исчисленного налога на страховые взносы отражается только по строке 060 раздела 1 налоговой декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения.По вопросу выставления налоговыми органами требований об уплате налога, уплачиваемого в связи с применением упрощенной системы налогообложения, за отчетные периоды (I квартал, полугодие и 9 месяцев) из-за уменьшения налога на сумму страховых взносов за данные отчетные периоды следует обратиться по принадлежности — в Федеральную налоговую службу.
Одновременно сообщается, что настоящее письмо Департамента не содержит правовых норм, не конкретизирует нормативные предписания и не является нормативным правовым актом.
Письменные разъяснения Минфина России по вопросам применения законодательства Российской Федерации о налогах и сборах имеют информационно-разъяснительный характер и не препятствуют налогоплательщикам руководствоваться нормами законодательства Российской Федерации о налогах и сборах в понимании, отличающемся от трактовки, изложенной в настоящем письме.
Заместитель директора Департамента налоговой и таможенно-тарифной политики
Р.СААКЯН
www.eg-online.ru
Сумма к уменьшению за налоговый период при УСН
Добрый день.ИП на УСН (доходы 6%) без работников.Подготовила декларацию и она мне выдала сумму налога к уменьшению. не пойму почему такое может быть.Если можно проверьте и поправьте. Спасибо.Доход 1 кв 154020,0 стр.
110 оплаты ПФР12,01 и 24,03 в сумме 10179,0 стр.140 ФОМС -нет оплатДоход 2 кв нарастающим 310873,0 стр 111 ПФР 3000,0 стр. 141 получается 13179 ФОМС -нетДоход 3 кв 467893 стр 112 ПФР -нет ФОМС 1000,0 стр.
142 получается 14179
Доход 4 кв 624913 стр. 113 ПФР 15610,80 ФОМС 2650,58 стр. 143 получается 32440
Показывает мне строки р. 1,1040 — 5473070 — 8422
110 — 8840 вот эта к уменьшению. не пойму
Спасибо за ответы
Цитата (Катерина сс): Добрый день.ИП на УСН (доходы 6%) без работников.Подготовила декларацию и она мне выдала сумму налога к уменьшению. не пойму почему такое может быть.Если можно проверьте и поправьте. Спасибо.
Доход 1 кв 154020,0 стр. 110 оплаты ПФР12,01 и 24,03 в сумме 10179,0 стр.140 ФОМС -нет оплатДоход 2 кв нарастающим 310873,0 стр 111 ПФР 3000,0 стр. 141 получается 13179 ФОМС -нетДоход 3 кв 467893 стр 112 ПФР -нет ФОМС 1000,0 стр.
142 получается 14179
Доход 4 кв 624913 стр. 113 ПФР 15610,80 ФОМС 2650,58 стр. 143 получается 32440
Добрый день.
Вы задолженность по фиксированным платежам оплачивали в 2015 г.?
В декларации указываются только начисленные авансовые платежи. Ваши оплаченные (или не оплаченные) авансовые платежи в ней нигде не отражаются.
У меня по Вашим цифрам в декларации получилась все также.
Проверяем:624 913 * 6% = 37 495
37 495 — 32 440 = 5 055
Проверяем по начисленным авансовым платежам:
5 473 + 8 422 — 8 840 = 5 055
Были ли Вами оплачены авансовые платежи? Напишите суммы.
Их нужно отдельно сверять, чтобы рассчитать, сколько Вам доплачивать.
www.buhonline.ru
Сумма налога к уменьшению за налоговый период в декларации ИП на УСН (6%)
Добрый день, ИП, УСН 6% без работников, заполнил и распечатал налоговую декларацию с помощью программы «Налогоплательщик»у меня получилось следующее:Сумма авансового платежа за первый квартал — 0за полугодие — 300 рубза девять месяцев — 300 руб(т.е была лишь одна услуга за девять месяцев работы на стоимость 5000 руб)Налоговая база для исчисления налога за год: 183432 ( работал в 4 кв)Сумма исчисленного налога за налоговый период — 11006
Сумма уплаченных страховых взносов — 35665
Исходя из этого у меня получается 070 строка: Сумма налога к уменьшению за налоговый период: 24960
Я могу этой суммой воспользоваться в 2014г. и использовать ее в счет авансового платежа за первый квартал, полугодие; девять месяцев и год 2014года? Как-нибудь я ее могу использовать? Куда-нибудь она переходит? Если есть такая строка в налоговой декларации, то для чего она?
Если могу, то как это и где учитывается? У самой налоговой, на основании этой декларации?Источник: http://112ak.ru/1548-chto-znachit-nalog-k-umensheniju/
Упрощенный налог: расчет налога за год; заполнение декларации по УСН
Сложность в расчете упрощенного налога в том, что надо не только правильно определить доходы и расходы за год, но и верно уменьшить налог на авансы. А в таком расчете свои трудности. Неясно, как уменьшать налог, если авансы не платили, прибыль в конце года уменьшилась и т. п. Разобраться в расчете налога на УСН поможет наша статья.
Объект «доходы» или «доходы минус расходы»: Авансы начисляли, но не платили
Примечание. 2 апреля компании перечисляют УСН за 2017 год. ИП — не позднее 3 мая (ст. 346.21 и 346.23 НК).
В чем проблема. Если фирма в течение года начисляла авансы по УСН, но не платила их, то неясно, какие авансы записать в декларации и как определить налог за год.
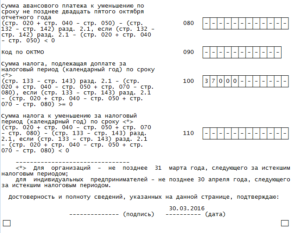
Как поступить. В разделах 1.1 и 1.2 декларации по УСН запишите начисленные авансы. Уплаченные суммы не указывайте. Их налоговики узнают из вашей карточки расчетов с бюджетом. Перечислите налог к доплате, указанный в декларации, и недоплаченные авансы. Если годовой налог в декларации оказался больше начисленных авансов, перечислите разницу между неуплаченными авансами и налогом к уменьшению.
Сумму к уплате вычислите по формуле:
Как заполнить раздел 1.1 декларации (фрагмент)
Пример 1. Как считать налог, если не заплатили авансы
Фирма применяет УСН с объектом «доходы», начисляла авансы, но заплатила только часть суммы. Начисленные суммы, авансы и налог к доплате, платежи и остаток долга смотрите в табл. 1. В разделе 1.1 декларации запишите начисленные авансы и налог к доплате (см. образец 1 справа).
Таблица 1. Начисленный налог по УСН за 2017 год (руб.)
Важно. Если вы перечисляете одновременно авансы и годовой налог, по правилам требуется несколько платежек. Ведь в поле 107 вы должны проставить налоговый период, а у авансов и налога период отличается. Например, у аванса за 9 месяцев «КВ.03.
2017», а годового налога — «ГД.00.2017». Но если вы перечислите долг по авансу и годовой налог одной платежкой, ничего страшного. Инспекторы отражают авансы и налог за год в одной карточке расчета с бюджетом, поэтому, если вы погасите всю сумму, недоимки не будет.
Но за просроченные авансы инспекторы начислят пени (п. 3 ст. 58 и ст. 75 НК).
Объект «доходы» или «доходы минус расходы»: Пересчитали взносы по другому тарифу
В чем проблема. Фирма с начала года применяла обычные тарифы по взносам, а в конце года получила право на льготный тариф, пересчитала все взносы за 2017 год и подала уточненные ЕРСВ за I квартал, полугодие и 9 месяцев.
Организация уменьшала авансы или включала в расходы взносы в той сумме, которую начислила и заплатила. То есть на взносы, которые были посчитаны по тарифу 30 процентов. После пересчета взносов по 20-процентному льготному тарифу начисленная сумма взносов снизилась. И оказалось, что фирма переплатила взносы на медицинское и социальное страхование, а также часть пенсионных взносов.
Уменьшать налоговую базу при объекте «доходы минус расходы» или налог по УСН с «доходов» разрешается только на взносы в пределах начисленных сумм (п. 3.1 ст. 346.21 и подп. 7 п. 1 ст. 346.16 НК). А раз взносы снизились, возник резонный вопрос: а надо ли пересчитывать авансы по УСН?
Справка. Взносы за 2017 год упрощенцы пересчитывали, так как доля доходов от льготной деятельности достигла 70 процентов либо из-за поправок в НК основной вид деятельности попал в льготный перечень (подп. 5 п. 1 ст. 427 НК).
Как поступить. В НК нет указаний на этот счет. С одной стороны, вы пересчитали взносы по льготному тарифу не из-за ошибки, а руководствовались нормами закона, которые вступили в силу только в ноябре.
Взносы, на которые вы уменьшили налог или базу, вы действительно уплатили в отчетные периоды. С другой стороны, из кодекса следует, что организация не вправе включать в расчет налога переплаченные взносы. Поэтому безопаснее пересчитать авансы за 2017 год.
Такого мнения придерживаются специалисты Минфина.
Пересчитайте авансовые платежи, если из-за смены тарифа вы переплатили взносы
На перечисленные страховые взносы налогоплательщики на УСН с объектом «доходы» уменьшают налог к уплате, а при объекте «доходы минус расходы» — налоговую базу (п. 3.1 ст. 346.21 и подп. 7 п. 1 ст. 346.16 НК).
При этом учитываются только уплаченные взносы в пределах начисленных сумм. Поэтому, если вы пересчитали взносы по пониженным тарифам с начала 2017 года, нужно пересчитать и авансы по УСН.
Исключите из расчета переплаченные взносы.
Если вам начислят пени за просрочку авансов, направьте в ИФНС письмо с просьбой о пересчете пеней. Ведь вы пересчитали авансы после срока уплаты не из-за собственных недочетов, а в связи с новыми обстоятельствами. Это не может квалифицироваться как ошибка.
Для этого исключите из налоговой базы лишние расходы или уменьшите вычеты на излишне уплаченные взносы. Внесите исправления в раздел 1 или 4 книги учета в зависимости от объекта. В декларации по УСН запишите пересчитанные авансы. А по итогам года перечислите налог к уплате плюс доначисленные авансы.Как заполнить раздел 1.2 декларации по УСН (фрагмент)
Пример 2. Как пересчитать авансы, если получили право на пониженные тарифы по взносам
Компания применяет УСН с объектом «доходы минус расходы». Ставка налога — 15 процентов. Вид деятельности — ремонт машин и оборудования. С января по октябрь организация платила страховые взносы по обычным ставкам.
В ноябре фирма получила право на пониженный тариф 20 процентов, так как бизнес попал в льготный список. Бухгалтер пересчитал взносы с начала 2017 года и авансы по УСН (табл. 2 и 3 ниже).
Общая сумма доначисленных авансовых платежей — 17 025 руб. (3930 + 6645 + 6450). Бухгалтер перечислит эту сумму вместе с годовым налогом.
В декларации по УСН бухгалтер записал авансы после пересчета (см. образец 2 справа).
Таблица 2. Начисленные авансы и учтенные страховые взносы (руб.)
Таблица 3. Пересчитанные авансы по УСН (руб.)
Важно. Если вы пересчитаете авансы из-за льготного тарифа по взносам, то получится, что часть суммы вы заплатили с опозданием. И наверняка налоговики рассчитают пени с этой разницы. Ведь программа начисляет их автоматически.
В такой ситуации советуем написать в ИФНС письмо, в котором потребовать пересчета пеней (см. образец 3 справа).
Ведь вы недоплатили авансы не из-за ошибок, а потому что применили новый тариф по взносам, право на который получили только в конце 2017 года.
Как потребовать в инспекции пересчета пеней
Объект «доходы минус расходы»: Получили прибыль за год, а в середине года — убытки
В чем проблема. По итогам I квартала и полугодия ваша фирма получила прибыль. Авансы по УСН начислили к уплате и перечислили в бюджет в срок. В III квартале компания получила убытки или прибыль, которые ниже, чем по итогам полугодия.
В итоге за 9 месяцев 2017 года вы начислили аванс по УСН к уменьшению. По сроку 25 октября 2017 года ничего не перечисляли. Переплаченную сумму авансовых платежей из бюджета не получали, так как налоговики не возвращают сумму в середине года. Нужно разобраться, какой упрощенный налог записать в строке 100 раздела 1.2 декларации по УСН и сколько перечислить в бюджет по итогам года.
Как поступить. Показатель в строке 100 раздела 1.2 вычислите по такой формуле:
Обратите внимание! Формула расчета налога к уплате в декларации предполагает, что вы вернули из бюджета авансы к уменьшению.
Эту формулу вы увидите в самом бланке декларации. Однако фактически в бюджет вы заплатите меньшую сумму, чем ту, что записали в строке 100. Ведь вы не вернули из бюджета переплаченный налог по итогам 9 месяцев. Поэтому перечислите сумму, которую рассчитаете по такой формуле:
Пример 3. Как рассчитать налог к уплате, если в III квартале получили убыткиФирма работает на УСН с объектом «доходы минус расходы». Авансы и упрощенный налог за год смотрите в табл. 4 ниже. В строке 100 раздела 1.2 декларации по УСН бухгалтер запишет 27 000 руб. [58 000 – (25 000 + 18 000 – 12 000)]. А перечислит за год — 15 000 руб. (58 000 – 25 000 – 18 000). Как заполнить раздел 1.2, смотрите в образце 4 справа.
Таблица 4. Начисленный налог по УСН за 2017 год (руб.)
Как заполнить раздел 1.2 декларации по УСН (фрагмент)
Важно. Чтобы не запутаться, отражайте не только начисленные авансы, но и суммы к уменьшению в бухгалтерском учете. Сторнируйте на сумму уменьшенных авансов ранее начисленный налог. Тогда по данным бухгалтерского учета вы рассчитаете, сколько нужно перечислить за год.
Объект «доходы»: Не уменьшили авансы на социальные взносы, зачтенные в счет пособий
В чем проблема. В течение года вы не платили или платили только часть социальных взносов, потому что уменьшали их на расходы за счет фонда соцстраха — больничные, детские и декретные (п. 2 ст. 431 НК).
В результате вы не вычитали из налога на УСН страховые социальные взносы, которые исчислили, но не платили в бюджет, так как уменьшали их на пособия.
А сейчас нужно решить, можно ли уменьшить авансы и годовой налог к уплате на зачтенные суммы социальных взносов.
Справка. Налог при УСН («доходы») можно уменьшить на перечисленные взносы и выданные за счет своих средств больничные пособия. Но работодатели вправе снижать налог не больше чем на 50 процентов (п. 3.1 ст. 346.21 НК).
Источник: http://www.pnalog.ru/material/uproschennyy-nalog-usn-raschet-deklaraciya
Вопрос-ответ по теме
При сдаче декларации УСН за 2014г. , получилось сумма налога к уменьшению стр. 110 -15558 стр. 113 1043000 стр.133 62580 стр.143 26358 Раздел 1 стр.020 20580 стр. 040 11400 стр.070 19800 стр.110 15558 Декларация рассчитана правильно. Налога 6% за 2014г всего перечислено- 43280 руб, страховые взносы перечислены на сумму -26358 руб,( в ноябре 2014г.
) Вопрос: Как я понимаю, что налог я больше за 2014г. перечислять не должна , и раз у меня вышло 15558 к уменьшению , значит с суммы 43280 ( которую я уже перечислила ) , я должно с минусовать 15558 т.е. 43280-15558 =27722 -эта сумма переходит на следующий год 2015г.
Прошу дать объяснение, как быть когда выходит сумма к уменьшению, и по факту квартальные платежи перечислены.
Читайте так же: Проводка возврат денег из фсс
Если разделы 1.1 и 2.1 декларации по УСН вы заполнили верно, то действительно налог по итогам года у вас получился к уменьшению в сумме 15 558 руб. (20580 руб. + 11 400 руб. + 19 800 руб. – (62 580 руб. – 26 358 руб.). Это означает, что у вас возникла переплата по налогу при УСН.
Согласно п. 1 ст. 78 НК РФ переплату по налогу можно вернуть либо зачесть в счет предстоящих платежей или погашения недоимки по другим налогам. Перед принятием решения о возврате или зачете налога рекомендуем вам провести совместную сверку платежей с налоговой инспекцией, чтобы уточнить сумму переплаты, а также выяснить, нет ли недоимок по другим налогам.
Если вы хотите, чтобы налоговая инспекция вернула деньги, излишне перечисленные в бюджет, вам нужно написать соответствующее заявление. По закону переплату при наличии положительного решения налоговой инспекции должны вернуть в течение месяца после получения заявления (п. 6 ст. 78 НК РФ).
А принять решение о возврате или отказе налоговики должны в течение 10 дней после получения заявления или подписания акта о совместной сверке (п. 8 ст. 78 НК РФ) и известить о нем налогоплательщика в течение 5 дней.
Отметим, что налоговая инспекция возвращает переплату только после проведения зачета суммы излишне уплаченного налога в счет погашения имеющейся недоимки. Заявление о возврате налога можно подать в течение трех лет после возникновения переплаты.По истечении этого срока вернуть сумму излишне уплаченного налога можно только через суд. Да и то, если вы сможете доказать, что со дня, когда вы узнали о переплате, прошло меньше трех лет.
Источник: https://uprava-perovo.ru/chto-znachit-nalog-k-umensheniju