
Обязательна ли индексация зарплаты в коммерческой сфере?
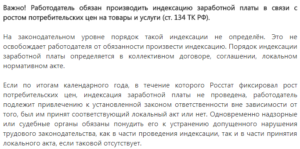
ТК РФ гарантирует работникам повышение уровня реального содержания их зарплаты тем, что обязывает работодателей индексировать зарплату в связи с ростом потребительских цен. При этом порядок проведения индексации зависит от категории работодателя1:
- бюджетные организации проводят ее в порядке, установленном законодательством;
- иные организации — в порядке, указанном в коллективном договоре, соглашении и локальном нормативном акте.
Из таких положений ТК РФ непонятно, обязательна ли индексация для небюджетных работодателей, если она никакими документами не предусмотрена (здесь и далее — коллективным договором, соглашением и ЛНА). Соответственно, считается ли это трудовым нарушением и может ли работник добиться индексации, обратившись в трудовую инспекцию или в суд?
Что думает Конституционный суд
Неясность норм ТК РФ относительно обязанности работодателей, не относящихся к бюджетной сфере, индексировать зарплаты была предметом рассмотрения и в КС РФ. И он не счел эти положения неопределенными.
КС РФ указал, что индексация должна обеспечиваться всем работникам. При этом работодателям — небюджетным организациям предоставлено право самостоятельно определять порядок ее проведения.
Это позволяет им учитывать всю совокупность обстоятельств, значимых как для работников, так и для работодателей2.То есть, с одной стороны, ТК РФ защищает работодателей от непосильного обременения, а с другой — не позволяет им лишить работников предусмотренной законом гарантии и уклониться от установления компенсации3. Тем самым достигается баланс интересов работников и работодателей частного сектора.
Что говорят контролеры
Роструд, как и КС, делает вывод, что ТК РФ обязывает всех работодателей проводить индексацию зарплаты.
Но поскольку конкретного порядка ее проведения для работодателей внебюджетной сферы нет, то ТК разрешает таким работодателям устанавливать этот порядок по своему усмотрению.
И если в ЛНА работодателя нет соответствующих положений об индексации, то он должен или разработать специальный документ, или внести необходимые дополнения в уже действующие ЛНА (например, в положение об оплате труда)4.
Поэтому когда государственные инспекторы труда при проверке обнаруживают, что работодатель не проводит индексацию и у него нет ЛНА с соответствующими положениями, то, как правило, они выносят работодателю предписание об устранении нарушения (об обязании принять ЛНА или дополнить действующий).
Кроме того, они могут привлечь организацию и ее руководителя к административной ответственности по ч. 1 ст. 5.27 КоАП РФ (а если нарушение совершено повторно — по ч. 4 ст. 5.27 КоАП РФ)5. Суды часто соглашаются с правомерностью как вынесения предписаний6, так и привлечения к ответственности7.
Из авторитетных источников
Шкловец Иван Иванович — Заместитель руководителя Федеральной службы по труду и занятости
«Учитывая то, что индексация должна производиться в соответствии с порядком, предусмотренным одним из документов, указанных в ст.
134 ТК РФ, отсутствие у работодателя такого документа, как правило, расценивается как нарушение требований ТК РФ и влечет за собой выдачу обязательного предписания об устранении нарушения и привлечение работодателя к ответственности. Судебная практика по таким вопросам противоречива.При ее анализе следует учитывать, что предметом судебного рассмотрения могут быть различные вопросы и конкретные ситуации. А федеральная инспекция труда в своей надзорной деятельности учитывает, прежде всего, результаты обобщения Верховным судом РФ судебной практики. Таковых на данный момент пока нет».
К каким выводам приходят суды общей юрисдикции
Судебная практика по вопросам о взыскании сумм индексации и об обязании работодателя принять ЛНА по индексации в настоящее время неоднозначная.
Если обязанность работодателя индексировать зарплату предусмотрена необходимыми документами, но индексация не производилась, то суды часто удовлетворяют иски о взыскании недоплаченных сумм9.
Предупреждаем руководителя
Если работник выиграет в суде дело о взыскании суммы индексации, работодатель обязан будет выплатить ему эту сумму с процентами8.
Кстати, некоторые работодатели устанавливают небольшой процент индексации, который оказывается ниже того, что по общему правилу полагается по ТК РФ (исходя из индекса потребительских цен)10.
И случается, что работникам удается взыскать в таких случаях разницу.
Например, было несколько судебных дел, где работодателем была установлена индексация в размере всего 2% и суд счел, что такой ее размер не обеспечивает повышение уровня реального содержания зарплаты11.
Но есть и такие решения, в которых суды придавали условиям индексации, предусмотренным работодателем, первостепенное значение.
Например, работодатель ставил факт проведения индексации в зависимость от экономических показателей его деятельности, то есть от наличия финансовой возможности12.
Или же для выплаты индексации требовалось совместное с профсоюзом решение13. Если эти условия не выполнялись, то тогда суммы индексации не взыскивались.
Сумма непредусмотренной индексации взыскивается редко
Если обязанность работодателя индексировать зарплату не зафиксирована в соответствующих документах, то суды недоплаченные из-за непроведения индексации суммы в основном и не взыскивают. При этом в числе дополнительных аргументов для отказа в иске выступают, в частности, следующие:
- работникам поднималась зарплата, соответственно, работодателем принимались меры по обеспечению повышения уровня реального содержания зарплаты14. То есть индексация — не единственный способ обеспечения роста зарплаты и работодатель вправе избрать иной способ (например, обычное увеличение окладов, премии, другие стимулирующие выплаты)15;
- проведение индексации — право работодателя, поэтому суд не вправе вмешиваться в эту сферу его деятельности16;
- зарплата работника вполне достойная (в одном деле она была больше 200 тыс. руб. 17) или хотя бы не ниже МРОТ 18.
Лишь в единичных случаях, когда порядок индексации не был установлен, суды считали, что ТК РФ обязывает всех работодателей проводить индексацию, и потому взыскивали недоплаченную зарплату исходя из индекса потребительских цен19. И даже было неважно, что работодатель повышал зарплату работникам. Поскольку повышение зарплаты не равнозначно ее индексации20.
Обязать работодателя утвердить порядок индексации сложно
Иногда работники (либо профсоюз или прокурор от их имени) обращаются в суд с требованием не о взыскании недополученных из-за непроведения индексации денег, а об обязании работодателя утвердить порядок индексации — принять ЛНА либо включить соответствующие положения в трудовой или коллективный договор. По таким делам мнения судов также разошлись.
Большая часть судов в удовлетворении таких исков отказывает, мотивируя это следующим:
- вопросы о размере, способе и периодичности проведения индексации затрагивают интересы всех работников и относятся к коллективным спорам, которые разрешаются в особом порядке, предусмотренном ТК РФ, — примирительной комиссией, с участием посредника или в трудовом арбитраже 21. Поэтому ни суды, ни государственные инспекторы труда не правомочны разрешать такие трудовые споры 22;
- ТК РФ не предусматривает такого способа защиты трудовых прав работников, как обязание работодателя издать ЛНА 23;
- законодатель отдал вопрос об определении порядка индексации на откуп работодателям. И если работодатель не принял соответствующий ЛНА, то суд не может обязать его это сделать24. А вот трудинспекция, как посчитали отдельные суды, может 25.
Но все же встречаются судебные решения, которые обязывают работодателей принять ЛНА, регламентирующий порядок индексации. Поскольку, по мнению судей, индексация обязательна для всех работодателей и такой ЛНА должен быть 26.
* * *
Заметьте, что работнику на обращение в суд отводится всего 3 месяца со дня, когда он узнал или должен был узнать о нарушении своего права 27. О неполучении полагающейся в связи с индексацией суммы работник узнает ежемесячно в день выдачи зарплаты.
Поэтому если суды и удовлетворяют иски работников о взыскании суммы индексации, то только за те месяцы их работы, которые укладываются в 3-месячный срок давности. Если же этот срок истек — отказывают в рассмотрении иска, не признавая нарушение работодателя по невыплате индексации длящимся 28.
Причем если работник пропустил срок давности из-за обращения в инспекцию труда, то суды такую причину пропуска не признают уважительной и указывают, что ничего не мешает работнику сразу обратиться в обе инстанции 29.А вот если работник не знал, в каком порядке должна производиться индексация, так как не был ознакомлен с коллективным договором или соответствующим ЛНА, то тогда суд может согласиться, что срок давности не пропущен 30.
Кстати, некоторые обиженные работники, не получившие проиндексированную зарплату, идут по другому пути. Они обращаются в суд с иском о признании неправомерным бездействия работодателя по неначислению сумм индексации и о взыскании компенсации морального вреда 31. Иногда им удается добиться решения в свою пользу 32. Но и в этом случае срок исковой давности составляет 3 месяца.
———————————
- статьи 130, 134 ТК РФ
- п. 2 мотивировочной части Определения КС от 17.06.2010 N 913-О-О
Источник: https://hr-portal.ru/article/obyazatelna-li-indeksaciya-zarplaty-v-kommercheskoy-sfere
Индексация зарплаты — как добиться повышения заработной платы
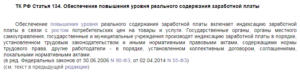
Статья 134 Трудового кодекса РФ обязывает работодателя индексировать заработную плату в связи с ростом потребительских цен на товары и услуги.
Но ни в Трудовом кодексе РФ, ни в других законах не сказано – как эта государственная гарантия, предусмотренная статьей 130 Трудового кодекса РФ, должна реализовываться, как часто работодатель должен пересматривать размер зарплаты работников и на сколько должен повышать ее.
Верховный Суд РФ (п. 10 Обзора судебной практики Верховного Суда РФ № 4 за 2017 год утв. Президиумом ВС РФ 15.11.2017) считает, что индексацию зарплат можно не проводить, если их рост обеспечен иными способами.
К альтернативным способам Верховный суд относит увеличение окладов и выплату премий (ЛНА работодателя были установлены правила индексации, по которым она зависела от итогов работы компании за год. Так как плановые экономические показатели достигнуты не были, зарплаты не индексировались).
Вывод не касается государственных и муниципальных органов и учреждений.
АиФ предлагает следующий методику расчета повышения зарплат.
Для примера взяли продавца Елену с окладом 20 000 рублей в месяц. Сумма индексации зависит от уровня оклада сотрудника (неизменной части зарплаты) и инфляции.
Прибавку рассчитывают ежегодно в марте (то есть увеличенную зарплату начинают выплачивать с апреля), когда предприятие подводит финансовые итоги прошлого года.
Работодатель ежегодно должен закладывать в бюджете компании сумму на повышение зарплат согласно инфляции.
Вариант 1 – по факту
Для расчёта берётся официальная инфляция (данные Росстата) за прошедший год. К примеру, в марте 2011 г. учитывается инфляция с января по декабрь 2010 г. — 8,8%.Сумма прибавки, руб. = сумма оклада, руб. х фактическая инфляция, %.Расчёт: 20 000 х 8,8% = 1760 руб. Итог: оклад Елены будет составлять 21 760 руб.
до следующего перерасчёта в марте 2012 г. Для расчёта берётся прогноз инфляции, заложенный в бюджете на текущий год. К примеру, официальная предварительная оценка повышения цен на 2011 г. — 6,5%.Сумма прибавки, руб. = сумма оклада, руб. х прогнозная инфляция, %.Расчёт: 20 000 х 6,5% = 1300 руб.
Итог: оклад Елены будет составлять 21 300 руб.
до следующего перерасчёта в марте 2012 г.
Если по итогам года (в нашем примере — 2011 г.) инфляция будет отличаться от предсказанной, то в 2012 г. перед проведением следующей индексации должны произвести перерасчёт зарплаты за прошедшие 12 месяцев.
Вариант 2 – по прогнозу
- Если инфляция по факту оказалась выше прогнозируемой.К примеру, реальное повышение цен в 2011 г. — 9%. Разница между прогнозами и реальными данными: 2,5%.Расчёт: 20 000 х 2,5% х 12 мес. = 6000 руб. — будет выплачено единоразово за март 2012 г.
- Если инфляция оказалась ниже прогнозируемой.
К примеру, реальное повышение цен в 2011 г. — 5%. Разница между прогнозом и реальными данными — 1,5%.
Расчёт: 20 000 х 1,5% х 12 мес. = 3600 руб. — единоразово отнимут от зарплаты за март 2012 г.
Но это не будет большим ударом по бюджету работника, потому что в это же время оклад должны увеличить на уровень инфляции по прогнозу бюджета на 2012 г.
Вариант 3 – премиальный
Независимо от уровня инфляции работник, который в течение года не имел выговоров, необоснованных прогулов, получает единоразовую доплату в сумме от 50 до 100% от оклада в зависимости от стажа работы.К примеру, отработавшим меньше 3 лет — 50%, от 3 до 5 лет — 70%, от 5 лет и более — 100%.
Плюс каждые 3 года фиксированная часть увеличивается на 5%.Итог: первые 3 года работы Елена будет получать по 20 000 руб. ежемесячно плюс ежегодно разовую выплату 10 000 руб. (20 000 руб. х 50%). После чего оклад вырастет до 21 000 руб. в месяц, ежегодная выплата составит 14 700 руб.
По мнению Верховного Суда РФ индексация — это не единственный способ обеспечения повышения уровня реального содержания заработной платы.
Обязанность повышать реальное содержание заработной платы работников может быть исполнена работодателем и путем ее периодического увеличения безотносительно к порядку индексации, в частности, повышением должностных окладов, выплатой премий и т. п.
При этом отсутствие специального локального нормативного акта о размере и сроках индексации в такой ситуации не является нарушением прав работника (определение Московского городского суда от 20 февраля 2018 г. № 33а-1094/2018, определение Смоленского областного суда от 10 ноября 2015 г. № 33-3972/2015, определение Краснодарского краевого суда от 20 августа 2015 г. № 33-17420/2015).
По мнению Омского областного суда, если работодатель платит премии, можно не проводить даже предусмотренную коллективным договором индексацию, поскольку положением об оплате труда работодателя предусмотрены различного рода стимулирующие выплаты, в частности, надбавки за профмастерство, премии по итогам месяца, доплаты за увеличение объемов производства. При таких обстоятельствах суд пришел к выводу о том, что в спорный период работодателем применялись иные способы повышения реального содержания заработной платы работников (апелляционное определение Судебной коллегии по гражданским делам Омского областного суда от 27 июня 2018 г. по делу № 33-4045/2018).
В Определении Верховного Суда РФ от 8 апреля 2019 г.
№ 89-КГ18-14 отмечено, что юридически значимыми являются следующие обстоятельства: какая система оплаты труда (размеры тарифных ставок, окладов, доплат и надбавок компенсационного характера, доплаты надбавок стимулирующего характера, система премирования) установлена локальными нормативными актами и какой механизм индексации заработной платы работников установлен этими локальными нормативными актами: периодичность индексации, порядок определения величины индексации, перечень выплат, подлежащих индексации; предусмотрена ли локальными актами обязанность работодателя производить индексацию заработной платы работников путём повышения окладов, выплаты премий и т.п. При этом необходимо определить правовую природу работодателем выплат в виде повышения размеров должностного оклада, персональных надбавок к окладу, ежемесячной премии: осуществлялись ли работодателем указанные выплаты именно в целях повышения уровня реального содержания заработной платы и её покупательной способности, то есть индексации заработной платы, или являлись они выплатами, которые входили в систему оплаты труда.
Мнение эксперта по индексации зарплаты
Роберт Яковлев, эксперт Управления заработной платы и доходов населения НИИ труда и социального страхования:
В законе необходимо закрепить ОБЯЗАННОСТЬ работодателя — частника увеличивать зарплату ежегодно и прописать, как именно он должен это делать.
Добровольно бизнес не лишит себя части сверхприбылей (примеров, когда владельцы крупных компаний ежегодно компенсируют сотрудникам подорожание хотя бы продуктов питания, — единицы).Когда в Европе инфляция была такой же большой, как сейчас в нашей стране, именно закон обязывал бизнесменов увеличивать зарплаты своим сотрудникам! А когда рост цен в Евросоюзе приблизился к нулю, там оставили правило систематического увеличения минимального размера оплаты труда (МРОТ) для повышения уровня жизни малообеспеченных. В Японии, где инфляция уже много лет не больше 1%, практикуют обязательное повышение заработных плат за выслугу лет. Это позволяет удержать человека на рабочем месте.
Официальное мнение Федеральной службы по труду и занятости
В соответствии с законом коммерческие организации проводят индексацию зарплат в том порядке, который сами установили в коллективном договоре, соглашении. Поскольку индексация — обязанность работодателя, то отсутствие такого документа от её проведения не освобождает.
Если такой порядок до сих пор не прописан в документах организации, то необходимо внести в них соответствующие изменения. В случае нарушения законодательства о труде и охране труда работник имеет право обратиться в Комиссию по труду или прокуратуру.
Они должны рассмотреть дело и наказать компанию и руководителя, если нарушение имело место: если нет нормативного акта о порядке индексации зарплаты или если он есть, но повышение не производится.
На что ссылаться, говоря о повышении зарплаты:
-
Статья 134 Трудового кодекса РФ.
-
Письмо Роструда от 19.04.2010 № 1073-6-1, в котором прямо указано: «В соответствии со статьей 134 ТК РФ обеспечение повышения уровня реального содержания заработной платы включает индексацию заработной платы в связи с ростом потребительских цен на товары и услуги.
Организации, финансируемые из соответствующих бюджетов, производят индексацию заработной платы в порядке, установленном трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права, другие работодатели — в порядке, установленном коллективным договором, соглашениями, локальными нормативными актами.
Действующим законодательством порядок индексации не установлен. Законодатель устанавливает лишь обязанность работодателя осуществлять индексацию».
-
Определение Конституционного суда РФ от 17.06.2010 № 913-О-О.
При отказе работодателя от переговоров обращайтесь в инспекцию по труду, прокуратуру, суд (ст. 353 ТК РФ) с требованием составить внутренний документ с порядком индексации (ссылка работодателя на то, что он не повышает зарплату, потому что нет инициативы работников по подписанию коллективного договора, неправомерна) и исполнять его.
Работодателю грозит: штраф для должностных лиц — от 1000 до 5000 руб., для юрлиц — от 30 000 до 50 000 руб., для предпринимателей без юрлица — от 1000 до 5000 руб. (ст. 5.27 КоАП РФ).
Источник: https://yuridicheskaya-konsultaciya.ru/trudovoe_pravo/indeksatsija_zarplaty.html
Необлагаемая сумма на зарплату действует только на одного родителя
- Пособие можно заменить зарплатой
- Индексация зарплаты: кому и на сколько поднять оклады, чтобы не придрался трудинспектор
- Какие опасности поджидают упрощенцев при выдаче зарплаты
- Налоговики рассказали, кого пригласят на зарплатные комиссии
История вопроса Напомним, с 1 января уже было повышение зарплат на уровень инфляции в размере 2,5%. Правда, потом Верховный суд сказал, что некоторые работодатели не обязаны это были делать. С 1 мая грядет новое повышение — Путин подписал закон об увеличении МРОТ до прожиточного минимума. 85 регионов уже установили свои минималки, которые больше федерального МРОТ.
В четверг газета «Ведомости» со ссылкой на свои источники сообщила, что вопрос о повышении ставки НДФЛ с 13 до 15% обсуждался на совещании у главы правительства Дмитрия Медведева. Решение окончательно не принято, но консенсус достигнут.
Как отмечает газета, при повышении НДФЛ до 15% Правительство обсуждает введение необлагаемого минимума. Напомним, с 1 мая власти объявили о повышении минимальных зарплат.
А раз доходы населения будут расти, то и НДФЛ в бюджет будет поступать в большем количестве. Мнение эксперта Работодатели не должны повышать зарплату работникам в связи с ростом ставки НДФЛ с 13 до 15%.
Это их право, но делать они это не обязаны. Это подвердила нашему журналу эксперт по УСН, постоянный лектор и автор журнала «Упрощенка» Надежда Самкова. «Трудовым Кодексом на данный момент не предусмотрена обязанность повышения заработной платы в случае увеличения налогов.
Какая сумма не облагается налогом на ребенка при расчете зарплаты
Вычет продляется до 24 лет, когда ребенок учится очно, и предоставляется ежемесячно, включая академический отпуск (ст. 218 Налоговый кодекс);
- Налогоплательщик имеет доход, облагаемый 13% НДФЛ (ст. 210 НК);
- Ребенок находится на полном обеспечении налогоплательщика (ст. 218 НК).
Предельный доход в 2018 году Вычет производится до лимита, пока облагаемый НДФЛ суммарный доход работника в течение рабочего года не достигнет предела в 350 000 рублей, после этого налогообложение производится с общей суммы дохода без вычетов вплоть до нового года (п. 4 ст.218). Размер стандартного вычета на детей Размер стандартного вычета зависит не только от того, каким был рожден по счету ребенок, но также и от состояния его здоровья (наличие инвалидности) и формы обучения.
Налоговый вычет на ребенка в 2018 году
Не может отказаться от вычета:
- неработающая мать (домохозяйка);
- женщина, находящаяся в отпуске по беременности и родам или послеродовом отпуске;
- женщина, стоящая на учете в центре занятости.
Обратиться за предоставлением вычета можно по месту трудовой деятельности. Заявитель должен представить работодателю:
- заявление об отказе;
- заявление на вычет;
- копию свидетельства о рождении ребенка.
Двойной вычет вправе использовать и единственный родитель, если факт смерти или безвестного отсутствия второго официально подтвержден.
Как получить вычет через налоговую за прошлые года Вычет можно вернуть за прошлые годы, но только за 3 последних. В 2018 году — за 2017, 2016 и 2015 годы. На вашей работе вам, скорее всего, бухгалтер откажется делать перерасчет, так как у него финансовый год уже закрыт.
Все о стандартном налоговом вычете на ребенка в 2016 г, в 2017, в 2018 году
Важно I–II группы, за другого родителя (при условии отказа от вычета второго родителя, в том числе приемного) Свежие новости: Минфин разрешил суммировать вычет на ребенка-инвалида В марте 2017 года, Минфин в своем письме дал разъяснение, что родители ребенка-инвалида имеют право два вычета: стандартного, который зависит от количества детей в семье и по факту инвалидности. Для расчетов необходимо сложить их размеры. Например, у Вики родился второй ребенок с инвалидностью, значит сумма, которая будет вычитаться из ее зарплаты и зарплаты мужа: 1400 + 1400 + 12000 = 14800 каждый месяц.
При определении размера детского вычета всегда учитывается общее количество детей в семье независимо от возраста старших и предоставления или непредставления вычета на них (на основании письма № 03-04-05/8-302 от 15 марта 2012г. от Минфина России). Как рассчитать чистый доход с вычетами на детей Согласно п.
4 ст.
Изменения налогового вычета на ребенка по НДФЛ с 1 января 2016 года С 1 января 2016 года стандартный вычет по НДФЛ на каждого ребенка-инвалида родителям и усыновителям увеличили с 3 до 12 тысяч рублей, а опекунам, попечителям и приемным родителям — с 3 до 6 тысяч рублей. Кроме того, в целях применения стандартных вычетов по НДФЛ на детей, вырос предельный порог доходов для всех родителей с 280 до 350 тысяч рублей.
Пример: з/п. 20000 руб., ребенок один. 20000 – 1400 = 18600 руб.; 18600*13%= 2418 руб.; Итого к выплате: 20000 – 2418 =17582 руб. При отсутствии детей: 20000 – (20000*13%) = 17400 руб.
Таким образом, экономия при наличии одного ребенка составляет 182 руб.
Стандартный налоговый вычет на ребёнка
В этом случае второй родитель будет получать удвоенный вычет. 182*2=364 руб. Согласие второго супруга для получения двойного вычета не требуется: • Если родитель является одиноким.
Подтвердить этот факт необходимо соответствующими документами. При повторном вступлении в брак или усыновлении ребенка иным лицом, родитель перестает считаться одиноким.
Если в свидетельстве о рождении в графе отец не стоит прочерк, мать не считается одинокой. • В случае смерти второго родителя или признании его безвестно отсутствующим.
Как оформить налоговый вычет на детей в 2018 году Данный вычет является правом работника, следовательно, не обязывает работодателя исчислять его по умолчанию.
Таким образом, необходимо обратиться в бухгалтерию своего работодателя с письменным заявлением о предоставлении налогового вычета, представив следующие документы: 1. Свидетельства о рождении детей; 2.
Налоговый вычет на ребенка по ндфл в 2018 году
Внимание Поэтому вам нужно взять справку 2-НДФЛ, оригиналы документов на вычет и заявление. Затем заполните декларацию 3-НДФЛ и подайте ее в налоговую.
Документы можно подать лично или по почте. Налоговая будет 3 месяца проверять всю информацию, после чего сделает перерасчет и вернет излишне уплаченный налог.
Инструкция: как оформить налоговый вычет через личный кабинет налогоплательщика.
Налоговый вычет на ребенка при отпуске по уходу за ребенком Не совсем просто обстоит вопрос с расчетом налогового вычета для женщин, которые ушли в декрет или вышли из него. Минфин и Высший арбитражный суд выпустили указания и разъяснения на этот счет.
Согласно им, работодатель сам не может предоставить налоговые вычеты, независимо от того сколько месяцев в году у работницы не было доходов, иначе его ждут штрафы со стороны налоговой в соответствии со статьей №123 НК РФ.
НДФЛ, поэтому для расчета следует взять не десять, а шесть тысяч.
- При внутреннем совмещении считается совокупный доход по всем должностям, при внешнем – только доход по основному месту работы.
- Если доход превысил допустимый лимит в 350 тысяч, это отличный повод отказаться в пользу другого родителя.
В перспективах у правительства несколько новшеств, но будут ли они реализованы, пока неизвестно:
- десятикратное увеличение максимального размера налогового вычета в 10 раз для многодетных семей;
- при зарплате менее 30 тыс.руб. – полное освобождение от НДФЛ
Сумма налогового вычета на детей в 2018 году может колебаться от 1400 до 15 тысяч рублей в зависимости от здоровья ребенка и его очередности появления в семье. Хотя в конце 2017 г.
Сейчас индексация должна проводится только для того, чтобы размер заработной платы соответствовал уровню цен. Работодатели проводят индексацию в порядке, установленном коллективным договором, соглашениями, локальными нормативными актами (ст.
134
ТК РФ).
Поэтому если работодатель не повысит сотрудникам зарплату в связи с ростом НДФЛ, проблем с проверяющими быть не должно» Надежда Самкова, ведущий эксперт-консультант по налогообложению, профессиональный бухгалтер, член Института профессиональных бухгалтеров и аудиторов России, член Палаты налоговых консультантов 22 мая Надежда Самкова проводит VI Бухгалтерский форум в Ялте. Не забудьте записаться, вход свободный после предварительной регистрации.
Источник: http://juristufa.ru/2018/04/21/neoblagaemaya-summa-na-zarplatu-dejstvuet-tolko-na-odnogo-roditelya/
Как без риска перейти на выплату сотрудникам белой зарплаты | Контур.Партнер
Зарплаты «в конверте» до сих пор не являются редкостью — работодатели таким образом экономят на обязательных платежах. Однако это весьма рискованный путь. При выявлении нарушений в части зарплаты на компанию могут быть наложены серьезные финансовые санкции, а должностные лица могут быть привлечены к уголовной ответственности по статье 199 УК РФ.
Поэтому сегодня наметилась тенденция на вывод заработной платы сотрудников из серой зоны в белую. Но такой переход важно совершить правильно, иначе может быть только хуже.
Как не нужно «обелять» зарплаты
Пример. В организации третья часть зарплаты выплачивалась официально, а все остальное сотрудники получали «в конверте». Руководство решило вести бизнес по закону, и со следующего месяца выплатило все 100% заработной платы официально.
К чему это привело? Таким резким скачком благосостояния работников фирмы заинтересовались в налоговой инспекции.
Однако в организации не смогли объяснить, откуда взялись резервы для повышения зарплаты более чем в 2 раза.
Проверяющие решили, что раньше компания платила серую зарплату, и произвели доначисление налогов и страховых взносов за прошлый периоды. Астрономическая сумма едва не разорила фирму.
Слишком резкое «обеление» заработной платы сотрудников — повод для подозрений. Чтобы избежать подобных ситуаций, к этому нужно подготовиться.
Основание для повышения зарплаты
Именно отсутствие убедительного основания для повышения заработной платы в примере выше подвело работодателя. Например, это могут быть такие обстоятельства:
- Увеличение объема работы, что вызвано расширением круга обязанностей сотрудников. Нужно отразить это в должностных инструкциях либо составить допсоглашения к трудовым договорам.
- Повышение спроса на квалифицированные кадры. Работодатель не хочет терять хороших сотрудников, поэтому решил поднять заработную плату.
- Рост инфляции. Компания заботится о своих работниках и поднимает им зарплату из-за того, что растут потребительские цены.
- Стабилизация бизнеса и улучшение финансового положения. Работодатель стремился к повышению зарплаты и раньше, но для этого не было возможности. Сейчас же прибыль компании выросла, и такая возможность появилась. Подкрепить это можно отчетом о финансовых результатах.
Поэтапный рост
Не стоит повышать зарплату скачкообразно, как в указанном выше примере. Лучше запланировать этот процесс и разбить на несколько этапов. Можно установить лимит повышения, например, 20% в месяц.
При повышении заработной платы необходимо соблюсти все правила кадрового учета. Сотрудников следует уведомить о повышении оклада за 2 месяца, если предварительно не получено их согласия. Далее заключается дополнительное соглашение об увеличении заработной платы. Затем оформляется приказ, с которым необходимо ознакомить работника. После этого изменение вносится в штатное расписание.
Будет логично приурочить повышение заработной платы к внедрению новой системы оплаты. Например, можно ввести и прописать в локальных актах стимулирующие выплаты.
Карьерный рост
Еще один вариант — повышение сотрудника в должности с увеличением оклада. Проводить его нужно также поэтапно. Все изменения отражаются в штатном расписании.
Инициатором повышения может быть:
- Сотрудник. Ему нужно написать заявление на имя Гендиректора.
- Работодатель. Специалист по кадрам должен уведомить работника о грядущем повышении за 2 месяца.
Далее порядок документального оформления такой:
- составляется приказ;
- делается запись в трудовой книжке работника;
- ставится пометка о его переводе на новую должность в личной карточке.
Следует ознакомить работника с его новой должностной инструкцией.
Что может привлечь внимание ИФНС
Схемы выводы заработной платы в белый сегмент применялись и раньше. Многие из них налоговым органам хорошо знакомы. В попытке выловить работодателей, которые «обеляют» зарплаты, ФНС старается отслеживать такие операции:
- Работников переводят с частичный занятости на полную. Здесь важно грамотно все оформить. Сначала с сотрудником заключается дополнительное соглашение, затем выпускается приказ о его переводе на полный день (работника следует ознакомить с ним под подпись), далее вносится запись в его трудовую книжку и личную карточку.
- Постепенное уменьшение затрат. Черная часть зарплаты списывалась на определенные расходы. При «обелении» эти расходы должны уменьшаться. Поэтому работодатели постепенно повышали долю белой зарплаты, которая переводится на банковский счет, параллельно снижая упомянутые расходы. Но и это в ФНС научились отслеживать.
- Открытие новой компании. В небольших фирмах зачастую клиентская база держится на деловых связях руководства и сотрудников. Раньше они могли без потерь для репутации закрыть старую компанию, а затем открыть новую, где работникам выплачивали уже полностью белую заработную плату.
Внимание! Самый быстрый способ «обелить» заработную плату сотрудников — продажа бизнеса новому собственнику. Но он несет в себе риск. Ведь проверить компанию и привлечь к ответственности бывшего владельца могут и после его смены. Поэтому рассматривать такой вариант можно лишь при отсутствии налоговых долгов.
Популярные способы занижения заработной платы
Пытаясь сэкономить на НДФЛ и страховых взносах, чаще всего компании прибегают к таким схемам:
- Всем известные «конверты». Большая часть зарплаты выплачивается неофициально.
- Изменение структуры ЗП. Если она состоит из оклада и премии, то премия выплачивается неофициально.
- Оформление сотрудника на должность с меньшим окладом. По факту круг обязанностей такого работника гораздо шире, а за их исполнение он получает заработную плату «в конверте».
- Часть зарплаты оформляется как компенсация за задержку выплаты. В трудовом договоре прописывается, что за задержку заработной платы сотруднику положена определенная компенсация по статье 236 ТК РФ. Белая часть зарплаты выплачивается с задержкой, а остальная часть выдается в виде упомянутой компенсации. В соответствии с пунктом 3 статьи 217 Налогового кодекса, НДФЛ с такой выплаты не удерживается.
- Работник получает статус ИП. Далее вместо трудового договора с ним заключается гражданско-правовой договор.
- Фиктивная аренда. Компания «арендует» у сотрудника какое-либо имущество и выплачивает ему доход в виде арендной платы.
Все эти способы сэкономить на налогах и страховых взносах прекрасно отслеживаются специалистами ФНС.
Источник: http://KonturSverka.ru/stati/kak-bez-riska-perejti-na-vyplatu-sotrudnikam-beloj-zarplaty
Как «обелить» зарплату сотрудников и не привлечь внимание налоговой

Компания платила сотрудникам по 15 тыс. руб. официально и по 35 тыс. руб. в конверте. Руководство, опасаясь проверок и санкций, решило «обелить» зарплаты и в следующем месяце начало платить по 50 тыс. руб. официально.
Налоговая инспекция заинтересовалась резким повышением зарплаты и провела проверку. Руководитель не обосновал причину изменений, а инспекция доказала, что прежде работники получали серую зарплату. Компании доначислили налоги и страховые взносы за все прошлые периоды, поставив фирму на грань банкротства.
Платить работникам в конверте выгоднее, но рискованно. Теперь за неуплату страховых взносов работодателю грозит уголовная ответственность (ст. 199 УК). Поэтому решение полностью перейти на белую зарплату с целью обезопасить компанию не редкость. Но такие действия могут привести к противоположному результату и привлечь внимание инспекторов.
Увидев резкое повышение зарплаты, налоговики попытаются доказать, что раньше работникам выплачивались такие же суммы, но без начисления страховых взносов и НДФЛ. Чтобы свести риски к минимуму, используйте алгоритм.
Проработайте обоснование
Если вы значительно повысите зарплату, то у инспекции наверняка возникнут вопросы. В ответ можно указать на высокий уровень инфляции в стране. Это весомый аргумент, говорящий о том, что компания решила позаботиться о сотрудниках. Сошлитесь на превышение спроса на квалифицированную рабочую силу над предложением на рынке труда.
Зарплата может вырасти в связи с увеличением объема работы, добавлением новых обязанностей. Подобные доводы должны подтверждаться новыми должностными инструкциями или дополнительными соглашениями к трудовым договорам.
Инспектор поинтересуется, почему зарплата сотрудников повышена именно сейчас. Ответить можно так: «Ранее у организации не было возможности выплачивать более высокие зарплаты. Сейчас ситуация изменилась — бизнес стабилизировался, что привело к улучшению финансового положения». Обосновать эти аргументы нужно отчетом о прибылях и убытках, в котором зафиксировано увеличение доходов.
Повышайте зарплату поэтапно
Ограничений по единовременному повышению зарплаты нет. Однако лучше не делать этого резко — например, установите верхнюю планку на уровне 20 процентов в месяц. Время, которое потребуется на «обеление» зарплаты, зависит от величины компании и первоначального оклада.
Повышение можно оформить как изменение всей системы оплаты труда — например, приурочить его к началу выплат стимулирующих премий. Внесите изменения в локальные документы: положение об оплате труда или положение о порядке индексации зарплаты.На каждом этапе повышения зарплаты следите за тем, чтобы кадровик не наделал ошибок. За два месяца до изменений он должен уведомить сотрудников о повышении оклада, если не получено их согласие. Затем заключить дополнительные соглашения с работниками об увеличении зарплаты. После оформить приказ и ознакомить с ним сотрудников. И наконец, внести изменения в штатное расписание.
Повысить сотрудника в должности
Карьерный рост — еще один способ увеличить белую зарплату. Но для этого придется переписать штатное расписание и постепенно переводить работников на новые должности с повышенным окладом.
Если формальный инициатор перевода — сотрудник, то непосредственный руководитель должен подписать его заявление на имя Генерального Директора.
Если инициатор — работодатель, то кадровик обязан уведомить сотрудника о повышении за два месяца. Затем действуйте по схеме: приказ, запись в трудовой книжке, пометка о переводе в личной карточке.
Работника следует ознакомить с новой должностной инструкцией.
На чем начали ловить работодателей
Елена Васильева, Генеральный Директор компании «Форос Аудит», Москва
За некоторыми приемами «обеления» зарплаты, которые используют работодатели, налоговая инспекция следит особенно внимательно.
Переводили с частичной занятости на полную. С сотрудником, который работает на четверть или половину ставки, кадровик заключает дополнительное соглашение. Затем готовит приказ о переводе работника на полный рабочий день под его подпись. Далее в трудовую книжку и личную карточку сотрудника вносятся необходимые записи.
Не светили расходы. Прежде работодатели могли медленно уменьшать затраты, на которые ранее списывалась черная зарплата.
Они не перечисляли повышенный оклад сразу на банковские карты работников, а сначала рассчитывались через кассу предприятия, постепенно переходя на электронные деньги.
Это помогало избегать лишнего внимания проверяющих органов. Теперь налоговики стараются отслеживать подобные действия.
Открывали отдельные счета. С новых счетов компания снимала деньги для выдачи зарплаты. С учетом ужесточившийся борьбы с легализацией преступных доходов и риска блокировки счетов такой ход раньше спасал от подозрений со стороны банков и Росфинмониторинга. Теперь банки сами выявляют и блокируют счета, по которым происходит одностороннее движение денег.
Закрывали старую и открывали новую компанию. Способ использовали лишь небольшие фирмы или те, кто известен на рынке за счет сотрудников. Например, когда клиентская база держится на деловых связях работников и доходы не снизятся, даже если они перейдут в другую компанию. После закрытия старой и создания новой фирмы можно было сразу начинать платить коллективу официально.
Самый быстрый и опасный вариант — продажа фирмы новому собственнику. Но пока компания продолжает существовать, ее могут проверить. Если инспекция найдет нарушения за предыдущие три года, то прошлого руководителя могут привлечь к ответственности. Пытаться сэкономить время можно, но только если нет налоговых долгов.
Как недобросовестные компании переводят белую зарплату в серую
Анжелика Савицкая, Генеральный Директор юридической фирмы «Савицкая и партнеры», Москва
С целью уклонения от уплаты НДФЛ и страховых взносов компании переводят белую зарплату в серую. На практике используют такие схемы.
- Зарплата по соглашению сторон уменьшается. Разница, на которую уменьшили зарплату, выплачивается в конверте.
- Пересматривается структура зарплаты. Зарплата складывается из оклада и премии, но общая сумма не меняется. Оформляется депремирование, а премия выплачивается неофициально.
- Сотрудник занимает определенную должность с небольшим окладом, а фактически работает на другой должности, на которой платят больше. Другая часть вознаграждения выплачивается неофициально.
- По соглашению сторон зарплата снижается. Одновременно в трудовом договоре прописывается крупная компенсация за ее задержку по статье 236 ТК. Затем компания «задерживает» зарплату, получая возможность выплатить компенсацию. С выплаты придется заплатить страховые взносы, но не надо удерживать НДФЛ (п. 3 ст. 217 НК).
- Сотрудника принуждают зарегистрироваться как ИП и заключают с ним договор гражданско-правового характера.
- Номинально арендуется имущество сотрудника.
Данные схемы известны налоговикам и легко отслеживаются по учету и отчетности компании. При проведении проверки это может привести к доначислениям налогов и взносов, а также к уголовной ответственности работодателя.
Копирование материала без согласования допустимо при наличии dofollow-ссылки на эту страницу
Источник: https://www.gd.ru/articles/9677-kak-obelit-zarplatu