
Составляем ответ на требования налоговой о предоставлении пояснений

Если по результатам проведения проверки в организацию поступило письмо из налоговой с требованием предоставления пояснений, вероятнее всего, при автоматическом контроле отчетности были выявлены ошибки.
Однако учреждение не всегда обязано отвечать на запрос из ИФНС. Разъяснения необходимо направлять, если вопросы у инспектора возникли по факту проведения камеральных проверок периодической или итоговой отчетности.
Самыми распространенными неточностями, подразумевающими ответ на требование из налоговой о предоставлении пояснений, являются:
- ошибки в налоговых декларациях — погрешности по НДС, налогу на прибыль;
- расхождения сведений из взаимосвязанных документов и отчетов налогоплательщика;
- несовпадение сведений, предоставленных организацией, и данных, имеющихся в ИФНС;
- погрешности в документах и действиях по получению налоговых льгот.
Таким образом, разъяснительное письмо в ответ на требование о предоставлении пояснений необходимо направлять, если расхождения выявлены в процессе проведения камеральных проверок (п. 3 ст. 88 НК РФ).
Но для налогоплательщика не будет лишним, если он отправит пояснительную информацию на запрос ИФНС, не связанный с камералкой.
Это поможет сформулировать четкую позицию учреждения в разрешении той или иной проблемы.
Что будет, если не направить ответ в налоговую
Если же предприятие, получившее требование от налоговой о предоставлении пояснений, проигнорирует данный запрос, то, согласно п. 1 ст. 129.1 НК РФ, последствием может стать привлечение к административной ответственности и штрафные санкции в размере от 5000,00 (если ответ не предоставлен однократно) до 20 000,00 рублей (если это повторное нарушение).
Помимо прочего, предоставление подробной пояснительной информации приведет к диалогу с ИФНС и дальнейшему разрешению ситуации, тогда как неотвеченный запрос может повлечь за собой серьезные разбирательства, не исключающие обращения в суд.
Как написать пояснение на требование налоговой инспекции
Порядок подачи ответа с разъяснительной информацией прописан в НК РФ. После завершения камеральной проверки периодической или итоговой отчетности инспектор направляет в учреждение письмо в бумажном или электронном виде о выявленных расхождениях, подлежащих уточнению, разъяснению или корректировке.
Организация должна сформировать и передать пояснительный материал в течение пяти рабочих дней с момента получения запроса из ИФНС (п. 3 ст. 88 НК РФ). Письмо составляется в произвольной форме. Если налогоплательщик готовит ответ на запрос по факту камеральной налоговой проверки, то ему надлежит воспользоваться образцом, который будет представлен далее в статье.
Ответ на требование о предоставлении пояснений может быть подан через систему электронного документооборота с обязательным использованием ЭЦП, по электронной почте, курьером либо непосредственно в инспекцию (письмо нужно зарегистрировать в канцелярии). В доказательство своей позиции налогоплательщик формирует пакет документов со всеми необходимыми приложениями, заверенными и подписанными руководителем.
Если специалист уверен, что в поданной им отчетности неточностей и расхождений быть не может, то в разъяснении необходимо указать, что в декларации или отчете за указанный период ошибок не содержится. В том случае если ошибки все же были допущены, налогоплательщик может предоставить корректировку декларации, уточняющую поданные сведения (п. 1 ст. 81 НК РФ).При обнаружении технических помарок или неточностей, не влияющих на налогооблагаемую базу и величину исчисленного налога, в разъяснительном материале можно описать сложившуюся ситуацию, отметив при этом, что верный вариант предоставлен в ответе на запрос либо в уточненной декларации.
Ответ на требование по декларации НДС
Образец ответа на требование в налоговую по декларации НДС должен формироваться в электронном виде, если организация по законодательству должна сдавать отчет через средства электронного документооборота (п. 3 ст. 88 НК РФ).
Для ответа на запрос по НДС есть специально утвержденный бланк, поэтому, на основании п. 1 ст. 129 НК РФ, налогоплательщик обязан соблюдать не только условия об электронной сдаче, но и о форме подаваемых разъяснений.
В качестве подтвердительной документации по НДС специалист может подготовить копии счетов-фактур и книг покупок и продаж.
Ответ на требование по убыткам
Образец ответа на требование ИФНС по убыткам должен содержать информацию, по какой причине у налогоплательщика наблюдается превышение расходной части над доходной.
Главное, что должен отметить специалист при составлении пояснения, — это экономическую эффективность и целесообразность увеличившихся издержек, а также приложить к ответу оправдательные документы по каждому виду произведенных расходов.
Источник: https://gosuchetnik.ru/shablony-i-formy/sostavlyaem-otvet-na-trebovaniya-nalogovoy-o-predostavlenii-poyasneniy
Ответ на требование пояснений по НДС в примерех | Контур.Партнер
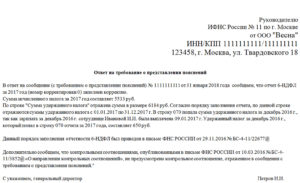
Требования пояснения к отчетности по НДС в рамках камеральной проверки бухгалтеры могли получать практически круглый год, поскольку ее срок до недавнего времени составлял 3 месяца.
Сейчас срок проверки сократили до 2 месяцев (начиная с 3 сентября 2018 года), однако при подозрении на нарушения он может быть продлен. Кроме того, требования может быть выставлено и в рамках дополнительных мероприятий налогового контроля, то есть за пределами сроков «камералки».
Вот и получается, что как только подали декларацию — ждем, не поступит ли требование. А там уже на подходе новый отчетный срок.
Основы отчетности
Напомним, что вся отчетность по НДС уже давно передается в электронном виде. Все дальнейшее взаимодействие также происходит по ТКС.
Получение требования от ФНС нужно подтвердить. На ответ дается 5 дней, если запрошены пояснения, и 10 — если потребовались документы.
Если не ответить в установленный срок, налоговый орган может принять решение о блокировке расчетного счета.
Если направить пояснение на бумаге, оно будет считаться непредставленным со всеми вытекающими из этого последствиями. Более подробно о правилах подачи пояснений по НДС читайте в нашей шпаргалке.
Чаще всего налоговики требуют пояснить отчетность по НДС в таких случаях:
- Не сошлись контрольные соотношения внутри декларации.
- Сведения, содержащиеся в отчете, противоречат информации, которой располагает налоговый орган.
- Налогоплательщик заявил льготы по НДС.
- Налогоплательщик заявил НДС к возмещению.
- Есть подозрение, что налоговая база занижена.
- Отсутствуют необходимые документы.
- Доля вычетов НДС слишком высока.
Далее рассмотрим более подробно отдельные случаи.
Превышение допустимой доли вычетов
Существует норма вычета НДС, заявлять которую безопасно. Рассчитывается она как процентное отношение суммы вычета к сумме начисленного НДС. Если полученный результат менее определенного порогового уровня, то такой вычет не вызовет вопросов.
Безопасная доля вычета НДС на 1 мая 2018 года была установлена на уровне 87,08%. Но это лишь приблизительная цифра, которая определена на федеральном уровне. При проверке деклараций по НДС налоговые органы ориентируются на аналогичный региональный показатель.
Далее приводим примерный ответ на требование пояснить, почему у компании вычет превысил ту самую безопасную долю.
Ответ на требование № __________от __________
о наличии высокой доли вычетов в налоговой декларации по НДС
ООО «Ромашка» в ответ на требование пояснений № ___________ от ___________ поясняет следующее.
Основным видом деятельности компании является оптовая продажа продуктов питания. В силу сложившейся в компании ситуации закупка продукции была приостановлена в I квартале 2018 года и возобновлена лишь во II квартале. В мае компанией была приобретена большая партия товаров для продажи, что привело к росту доли вычетов НДС.
В III квартале 2018 года компания планирует увеличить объем продажи продукции путем заключения новых договоров на поставку. Это должно привести к росту выручи, облагаемой НДС, и к уменьшению доли вычетов.
Перенос вычета НДС на другие периоды
Налоговый кодекс позволяет заявлять вычет НДС частично, а также переносить его на другие налоговые периоды в пределах 3 лет. Часто компании этим пользуются, чтобы не превышать безопасную долю вычета и не привлекать ненужное внимание в ходе камеральной проверки. При этом не подлежат переносу:
- вычеты с авансов;
- вычеты покупателя — налогового агента;
- вычеты по имуществу, полученному в счет вклада в уставный капитал;
- командировочные вычеты.
Если вычет переносится на другой период, возникает расхождения в данных между декларацией налогоплательщика и его контрагента. Ведь контрагент выпишет счет-фактуру, включит сделку в базу по НДС и уплатит налог в том периоде, в котором состоялась сделка. А налогоплательщик заявит НДС по этой сделке в другом периоде.
Далее представлен вариант ответа на запрос пояснений в такой ситуации.
Ответ на требование № ___________ от __________
о причинах расхождений в налоговой декларации по НДС
ООО «Ромашка» в ответ на требование пояснений № ____________ от _______ поясняет следующее.
Сумма НДС и вычетов в декларации за II квартал 2018 года указана верно: по строке 190 раздела 3 сумма вычетов составила 3 200 000 рублей.Расхождение с данными контрагента ООО «Ласточка» возникло из‑за переноса вычета по НДС в сумме 36 000 рублей со II квартала 2018 года на следующий период на основании пункта 1.1 статьи 172 НК РФ.
Контрагент ООО «Ласточка» предъявил сумму налога в счете-фактуре от 25.05.2018 № 214 и включил ее в налоговую базу во II квартале 2018 года. ООО «Ромашка» планирует заявить вычет по данному счету-фактуре в III квартале 2018 года.
Вычет по авансу, который получен более 3 лет назад
Бывает, что компания получила аванс достаточно давно, но отгрузка товаров или оказание услуг состоялось только сейчас. Соответственно, налогоплательщик заявляет вычет в отчетном квартале. И если аванс получен более 3 лет назад, налоговики требуют пояснить эту ситуацию. Вот что следует в ответ на это написать:
Ответ на требование № ___________ от __________
о вычете с полученного от покупателя аванса
ООО «Кактус» в ответ на требование пояснений № ____________ от _______ поясняет следующее.
В апреле 2015 года ООО «Кактус» получило предоплату от контрагента ООО «Ласточка» в размере 236 000 рублей, в том числе НДС 36 000 рублей. Сумма налога исчислена и отражена в книге продаж в I квартале 2015 года.
Полученная сумма является предоплатой за поставку продукции, которая должна быть изготовлена нашей компании для ООО «Ласточка». Однако в связи с тем, что нами осваивалась новая технология производства, продукция была произведена и отгружена контрагенту только в июне 2018 года. Поэтому вычет НДС в размере 36 000 рублей был отражен нашей компанией в книге покупок во II квартале 2018 года.
В данной ситуации трехгодичный срок, предусмотренный пунктом 1.1 статьи 172 НК РФ, не применяется.
Вычет НДС с предоплаты, если ее сумма больше заявленной в договоре
ФНС и Минфин настаивают на том, что принять НДС с предоплаты к вычету можно только в том случае, если условия о перечислении предварительной оплаты содержится в договоре. Подразумевает привычный договор в виде отдельного документа. Если такого договора нет либо в нем отсутствует условие о предоплате, то налоговые органы в вычете отказывают.
Мнение арбитров на этот счет разные — есть решения, в которых наличие договора в виде самостоятельного документа признано необязательным. Ведь если компания перечислила предоплату, значит, она подтвердила факт заключения договора.
Однако налоговые органы от требования договора в таком случае не отказались. Правда, теперь они считают допустимым предоставление им копии, а не оригинала документа.
Таким образом, если заявляется НДС с предоплаты, ФНС может запросить договор (копию), в котором должно быть условие о предоплате. Иначе вычеты могут не признать.Бывает, что в договоре фигурируют одна сумма предоплаты, а по факту покупатель переводит больше. В Минфине признали, что в таком случае принять НДС к вычету можно со всей фактически переведенной суммы предоплаты. Но налоговые органы тем не менее запрашивают в такой ситуации пояснения.
Ответить можно примерно так:
Ответ на требование № ___________ от __________
о вычете с перечисленного поставщику аванса
ООО «Кактус» в ответ на требование пояснений № ____________ от _______ поясняет следующее.
В строке 150 раздела 3 сумма вычета составила 36 000 рублей.
В соответствии с пунктом 9 статьи 172 НК РФ, вычет НДС с аванса может быть произведен при выполнении следующих условий:
- продавец предъявил покупателю счет-фактуру на сумму аванса, который соответствует требованиям пункт 5.1 статьи 169 НК РФ;
- между продавцом и покупателем заключен договор, в котором содержатся условия предварительной оплате.
Эти условия применительно к рассматриваемой операции исполняются.
Источник: http://KonturSverka.ru/stati/otvet-na-trebovanie-poyasnenij-po-nds-v-primerex
Ответ на требование налоговой о предоставлении пояснений (+ образец)
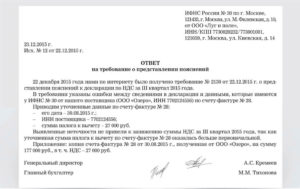
Компания, работающая не первый год, наверняка хоть раз сталкивалась с требованиями ФНС. Требования инспектор ФНС может выставить по различным причинам: из-за ошибок в декларациях, низкой налоговой нагрузки или при встречной проверке вашего контрагента.
Какой бы ни была причина, не стоит игнорировать требование из налоговой инспекции. В противном случае у компании могут заблокировать счет или прийти с проверкой.
Форма и сроки ответа на требование налоговой инспекции
Обычно ФНС указывает в требовании срок, в течение которого нужно представить документы или/и письменное пояснение.
Требования приходят как в бумажном виде по почте, так и в электронном. Формат требований зависит от того, как отчитывается конкретный налогоплательщик.
Следуя нормам законодательства, ответ на требование налоговой нужно подготовить и отправить в течение пяти рабочих дней (п. 3 ст. 88 НК РФ). Чаще всего ответ пишется в произвольной форме, но налогоплательщики могут взять за основу рекомендуемую форму ответа.
Если требование налоговой о представлении документов или пояснений пришло в электронном виде, не забудьте отправить квитанцию о приеме. На это организации отводится шесть рабочих дней (п. 5.1 ст. 23 НК РФ).
Срок ответа на требование ИФНС фиксированный. В исключительных случаях налоговая инспекция может его изменить. Также увеличить срок для представления документов ФНС может по просьбе налогоплательщика, но для этого должны быть веские причины (болезнь ответственного лица, большой объем истребуемых документов и пр.).
Основные причины требований и варианты ответов
Обычно требованию налоговой предшествует камеральная проверка какой-либо декларации.
Что вызовет подозрение инспектора и заставит его прислать требование:
- В уточненной декларации вы уменьшили сумму налога (применимо к любому виду налога). Конечно, это может быть вполне правомерное обоснованное действие. Однако, показывая налог к уменьшению, будьте готовы объяснить причину и представить документы.
- В декларации по НДС заявлен налог к возмещению из бюджета. ФНС невыгодно возмещать вам средства, поэтому вполне закономерно, что инспектор должен убедиться в законности вашего требования. Будьте готовы представить копии всех счетов-фактур.
- Превышена безопасная доля вычетов по НДС.
- Низкая налоговая нагрузка.
- В декларации нарушены контрольные соотношения.
- В декларации показан убыток.
- Поставщик не отразил у себя операцию по НДС.
- Встречная проверка. Когда проверяют вашего контрагента, ФНС, чтобы убедиться в законности сделки, требует копии документов у обеих сторон.
Мы привели наиболее распространенные причины требований ФНС. На практике их гораздо больше.
Попробовать
Если вы считаете, что требование налоговой несправедливо, нужно все равно написать пояснение. В пояснении вы можете сослаться на статьи НК РФ и обосновать свою позицию. Случается и такое, что налоговый инспектор неправ. Нужно отстаивать свою позицию.
Иногда к требованию нужно приложить опись документов. Делается это, если документы налогоплательщик приносит лично или отправляет «Почтой России».
Образец описи документов в налоговую по требованию:
- Книга продаж за I квартал 2019 года
- Книга покупок за I квартал 2019 года
- Счет-фактура (на предоплату) № А0000000001 от 14.03.2019
- Счет-фактура № 2172 от 03.03.2019
- Товарная накладная № 2172 от 03.03.2019
Как сшить документы для налоговой по требованию? Налогоплательщик обычно сшивает представляемые документы вместе с описью. Правил сшивания нет. Главное, заверить все копии документов для налоговой инспекции соответствующим образом.
Как такового образца пояснительной записки в налоговую по требованию не существует. Вид пояснения будет напрямую зависеть от содержания требования и его причин.
Подведем итоги. Сроки представления документов по требованию налоговой инспекции закреплены в НК РФ. Также эти сроки ФНС дублирует в выставляемом требовании. Ответы на требования налоговой о представлении пояснений представляются как на бумаге, так в электронном виде.
Образец составления ответа на требование налоговой о представлении пояснений
Приведем пример ответа, если ФНС выявила расхождения выручки в двух источниках полученной информации: в декларации по НДС и декларации по налогу на прибыль.
Заместителю начальника межрайонной ИФНС № 4 Зайковой Т. И. От ООО «Кнопка», ИНН 6656543210
06.08.2019
На Ваше требование № 569 от 01.08.2019 поясняем следующее.
Сумма доходов от реализации товаров (работ, услуг), показанная в декларации по налогу на прибыль организаций за 6 месяцев, действительно меньше, чем сумма выручки от реализации, показанная в декларациях по НДС за I, II кварталы 2019 года. Такая ситуация возникла в связи с отражением во II квартале 2019 года операции по возврату товара поставщику (НДС в сумме 569,24 руб. был восстановлен).
К данному письму прилагаем счет-фактуру № 19 от 10.05.2019 года, подтверждающий возврат товара.
Директор ООО «Кнопка» ______________________И. Б. Останин
Источник: https://www.kontur-extern.ru/info/otvet-na-trebovanie-fns
Что делать, если пришло требование из налоговой?

Зачастую, как гром среди ясного неба, в организацию приходит так называемое «письмо счастья» из налоговой. Как правило, такое письмо не содержит в себе ничего положительного. Ведь не будет же налоговый инспектор тратить свое время и государственные деньги, чтобы сообщить, что у вас все в порядке с уплатой налогов и сборов.
Но впадать в отчаяние при получение налогового требования тоже не стоит. Ведь и у налоговой бывают проколы, ошибки, сбои компьютерной системы.
Давайте попробуем разобраться в том, какие письма из налоговой может получить ваша организация и что нужно делать, если пришло требование из налоговой.
Какие письма может прислать налоговая?
Чаще всего налоговые органы в своих письмах
1. Выставляют требования об уплате налогов и сборов;
2. Просят дать какие-либо пояснения по сданной отчетности;
3. Просят внести уточнения в ранее поданную вами декларацию;
4.Вызывают вас к инспектору для дачи пояснений
Что делать, если налоговая требует уплатить налоги и сборы?
При получении любого письма из налоговой прежде всего разберитесь, что же от вас хотят, внимательно вчитайтесь в текст письма (часто его можно понять только со 2-3 раза), а также поднимите свою отчетность за прошедшие периоды, сверьте расчеты в ваших декларациях с расчетами, представленными в письме, а также поднимите платежные поручения и квитанции об оплате.
Это необходимо прежде всего для того, чтобы исключить ошибки с Вашей стороны. Внимательно проверьте реквизиты платежки. Одна ошибка в цифре — и ваши деньги ушли не туда, а, следовательно, для налоговой это означает, что вы не уплатили свои текущие платежи.
Если ошибки не обнаружилось, либо обнаружилась, и вы готовы уплатить задолженность, обязательно свяжитесь со своим инспектором. Его телефон указан в Требовании.
Во-первых, это поможет вам наладить контакт с налоговым органом.
Во-вторых, прояснит ситуацию. Вполне вероятно, что потребуется ваш личный визит в налоговый орган со всеми документами. В этом ничего страшного нет, наоборот, с глазу на глаз вопрос решить иногда гораздо проще, тем более если вам объяснят, в чем ошибка и как ее исправить.
В моей практике неоднократно бывали случаи ошибки с номером КБК при перечислении налога (это уже камень в огород бухгалтера), в таких случаях деньги находились, переводились на нужный счет, но от уплаты пени и штрафов вас это не освободит. Ошибка-то Ваша.
Что делать, если налоговая просит дать пояснения по сданной ранее отчетности?
Надо признаться, что требование дать пояснения по ранее сданной вами отчетности, налоговая выставляет не так часто. Однако, бывает.
Чаще всего причина такого письма — противоречия в вашей отчетности, либо отнесение вашей организации к «негативным критериям» (о том, что это такое, объясню чуть позже). Иногда это связано даже не с проверкой вашего юридического лица, а с проверкой контрагентов.
В таких случаях я советую внимательно посмотреть по тексту, что от вас хотят. Бывает, что такие письма носят уведомительный характер и ничего с собой не несут, тогда просто оставьте себе для коллекции.Если же в письме имеется требование о предоставлении каких-либо документов, то сделайте с них копии, заверьте в надлежащем порядке и вместе с сопроводительным письмом отправьте в налоговую. Или отнесите лично, ведь срок для их предоставления — 5 дней с момента получения требования по почте.
Что делать, если налоговая просит подать уточненную декларацию?
В таких случаях, как правило, после обработки сданной вами ранее отчетности возникают какие-то неточности, описки, явные арифметические ошибки, сбои в программе.
Безусловно, прежде чем нестись во весь опор с уточненной декларацией, проверьте, прав ли ваш инспектор, а если случилась какая-то ошибка, поставьте его в известность.
Что делать, если налоговая требует явиться для дачи показаний?
Данная мера относится уже к разряду крайних мер, поэтому лучше в налоговую все же явиться. Если со временем совсем трудно и у вас есть уважительная причина неявки, то всегда можно договориться о переносе «налогового свидания».
К сожалению, предсказать, что же произошло и как себя вести в налоговой весьма трудно. Какие-то мои доверители обходятся парой-тройкой объяснений по отчетности и работе с контрагентами, извинениями, что больше не будут что-то нарушать (если нарушали), а какие-то выходят буквально выжатыми как лимон после опроса целой комиссией из налоговых инспекторов и их руководителей.
Безусловно, перед таким визитом следует все обговорить с бухгалтером, освежить в памяти ваши контракты, доходы, контрагентов. Главное для вас, как руководителя, — не сделать никаких глупостей, а спокойно разобрать ситуацию и прийти к какому-то совместному решению.
Источник: http://arbitrmoscow.ru/chto-delat-esli-prishlo-trebovanie-iz-nalogovoy/
Налоговые органы будут истребовать пояснения в 2017 | Отчётсдан
С.В. Разгулин, действительный государственный советник РФ 3 класса
Получение налоговым органом объяснений налогоплательщиков является одной из форм налогового контроля.
С 2017 года вступили в силу поправки в Налоговый кодекс, изменившие порядок исполнения налогоплательщиками требований налогового органа о представлении пояснений.
Процедуре получения пояснений, способам представления пояснений и ответственности, применяемой к налогоплательщику за неисполнение требований, посвящено интервью с экспертом.
— В рамках каких процедур налоговый орган может истребовать пояснения?
Налоговый кодекс предусматривает несколько форм истребования пояснений.
Требование о представлении пояснений, повестка о вызове на допрос свидетеля, уведомление о вызове в налоговый орган, требование о представлении документов (информации) — это разные документы, имеющие самостоятельное основание для направления и, соответственно, последствия неисполнения их налогоплательщиком.
— Когда применяется процедура истребования пояснений в рамках камеральной проверки?
Налоговый орган в некоторых случаях обязан истребовать пояснения, а в некоторых случаях вправе это сделать.
Налоговый орган обязан требовать у налогоплательщика необходимые пояснения или внесения в декларацию исправлений, если им выявлены:
- ошибки в налоговой декларации;
- противоречия между сведениями, содержащимися в представленных документах;
- несоответствие сведений, представленных налогоплательщиком, сведениям, содержащимся в документах, имеющихся у налогового органа, и полученных им в ходе налогового контроля. К этой ситуации относится, например, представление уточненной декларации после проведения камеральной проверки первоначальной декларации.
Форма требования о представлении пояснений приведена в приложении № 1 к приказу ФНС России от 08.05.2015 № ММВ-7-2/189@. В требовании должно быть указано, в чем состоят ошибки и противоречия.
Кроме того, налоговый орган вправе потребовать у налогоплательщика пояснения, обосновывающие:
- размер полученного в отчетном (налоговом) периоде убытка;
- изменение соответствующих показателей налоговой декларации в случае представления уточненной декларации, в которой уменьшена сумма налога, подлежащая уплате в бюджет, по сравнению с ранее представленной декларацией.
Указанные основания для истребования пояснений приведены в пункте 3 статьи 88 НК РФ.
— Есть еще основания у налогового органа истребовать пояснения?
Со 2 июня 2016 года в рамках камеральной проверки налоговый орган вправе истребовать пояснения об операциях (имуществе), по которым применены налоговые льготы (пункт 6 статьи 88 НК РФ).
Можно истребовать пояснения о применении не любых налоговых льгот, а только льгот по налогам, объектом налогообложения по которым являются операции или имущество. Пункт 1 статьи 56 НК РФ признает льготами по налогам предоставляемые отдельным категориям налогоплательщиков преимущества по сравнению с другими налогоплательщиками.
Не являются налоговой льготой исключения из объекта налогообложения, пониженная налоговая ставка — это самостоятельные элементы налогообложения (статья 17 НК РФ).
Строго говоря, для целей камерального контроля только главы 28, 30, 31 НК РФ содержат статьи, посвященные налоговым льготам.
Таким образом, пояснения об имуществе могут быть истребованы в рамках камеральной проверки заявленных в декларации (расчете) налоговых льгот по транспортному налогу, налогу на имущество организаций и земельному налогу. На практике большинство требований касаются пояснений о льготе в отношении движимого имущества по пункту 25 статьи 381 НК РФ.
— Какие операции могут быть признаны льготируемыми для целей истребования пояснений?
Каждый налог имеет самостоятельный объект налогообложения, определяемый в соответствии с частью второй Налогового кодекса и с учетом положений статьи 38 НК РФ.
Операции по реализации являются объектом обложения НДС, акцизами, и соответственно, в главах 21 и 22 НК РФ имеется перечень операций, не подлежащих налогообложению (освобождаемых от налогообложения).
Постановление Пленума ВАС РФ от 30.05.2014 № 33 относит к налоговым льготам некоторые из оснований освобождения от налогообложения, перечисленные в статье 149 НК РФ, когда такое освобождение предоставляет определенной категории лиц преимущества по сравнению с другими лицами, совершающими такие же операции.
Пунктом 14 указанного Постановления названы примеры льгот: в отношении столовых образовательных и медицинских организаций (подпункт 5 пункта 2 статьи 149 НК РФ), в отношении религиозных организаций (подпункт 1 пункта 3 статьи 149 НК РФ), в отношении общественных организаций инвалидов (подпункт 2 пункта 3 статьи 149 НК РФ), в отношении коллегий адвокатов, адвокатских бюро и адвокатских палат (подпункт 14 пункта 3 статьи 149 НК РФ).Следовательно, при проверке декларации по НДС, в которой отражены указанные «налоговые льготы», пояснения могут быть истребованы.
Единообразный подход относительно применения освобождения по статье 149 НК РФ отсутствует. Суды признают освобождение операций займа не налоговой льготой, а специальным правилом налогообложения операций. Это означает запрет на истребование пояснений и документов об этих операциях по пункту 6 статьи 88 НК РФ.
Вопрос признания налоговыми льготами освобождений, установленных для операций, которыми изначально занимаются только определенные категории лиц, является неурегулированным.
— Какие последствия наступают, если налоговый орган не запросил у налогоплательщика пояснения, хотя основания для этого у налогового органа были?
Истребование пояснений — по общему правилу, обязательная стадия камеральной проверки. Минуя ее, иные мероприятия налогового контроля проводиться не должны (раздел 2 письма ФНС России от 16.07.2013 № АС-4-2/12705).
Источник: http://otchetsdan.ru/stati/kak-nalogovye-organy-budut-istrebovat-poyasneniya-v-2017-godu/
Как правильно написать в налоговую службу пояснения к декларации по НДС
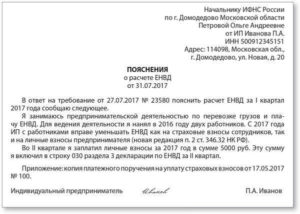
После того, как декларация по НДС сдана в налоговый орган, инспекторы обязательно проводят ее камеральную проверку. Если в ходе этой проверки в декларации будут обнаружены ошибки или высокий удельный вес вычетов, налогоплательщик получит требование о представлении пояснений.
КонсультантПлюс БЕСПЛАТНО на 3 дня
Получить доступ
В Налоговом кодексе РФ конкретно не указано, каким должен быть ответ на требование пояснения по НДС.
Поэтому при подготовке документов налогоплательщикам приходится руководствоваться рекомендациями, данными Федеральной налоговой службой в письме от 06.11.2015 № ЕД-4-15/19395.
В этом же документе приведена форма пояснения в налоговую по НДС. О том, как избежать ошибок при оформлении пояснения вычетов по НДС и общении с налоговой службой, — в материале PPT.ru.
Требование о предоставлении пояснений по НДС
Статьей 88 Налогового кодекса РФ предусмотрено право налоговой инспекции по результатам камеральной проверки декларации и других документов, в которых содержится информация о налоге на добавленную стоимость и вычетах налогоплательщика за отчетный период, истребовать пояснения к декларации по НДС. Таким правом проверяющие пользуются в тех случаях, когда в отчете не сошлись контрольные показатели или сведения в разных учетных документах разошлись между собой. Не являются редкостью ситуации, когда налоговики требуют предоставить пояснения по высоким вычетам по НДС.
Требование о предоставлении пояснений по НДС направляется в адрес налогоплательщика в электронном виде по каналам телекоммуникационной связи через оператора электронного документооборота, в силу норм статьи 31 НК РФ. Его форма утверждена приказом ФНС России № ММВ-7-2/[email protected]
Налоговым законодательством определено, что плательщик должен в течение 5 рабочих дней (статья 6.1 НК РФ) предоставить в орган ФНС ответ на требование пояснений по НДС к декларации. Примечательно, что в кодексе нет конкретного указания на момент начала отсчета этого срока. Сами налоговики считают, что за эту дату следует принимать день фактического получения запроса.
Об этом сказано в письме ФНС № ЕД-4-15/19395, а также в самой форме документа. На практике эта норма применима только к бумажной форме документа, поскольку при получении запроса от ФНС в электронной форме, налогоплательщик, в силу статьи 23 НК РФ, обязан направить в ответ квитанцию по каналам ТКС через оператора ЭДО о том, что документ был получен.
Сделать это нужно не позднее, чем через 6 дней после получения требования о предоставлении пояснений НДС 2016. Поэтому налогоплательщик должен направить ответ раньше, чем подтвердить факт получения им запроса. Парадокс, но с налоговиками в мелочах лучше не спорить.
Ведь далеко не факт, что при возникновении спора по срокам и обращении в суд мнение налогоплательщика совпадет с мнением арбитров. Тогда как ФНС свое мнение уже высказала довольно неоднозначно.
Как написать пояснение по налогу на добавленную стоимость?
Пояснения по НДС к декларации налогоплательщик имеет право представить в свободной форме. Хотя чиновники предусмотрительно разработали образец пояснений по НДС, которым, при желании, можно воспользоваться.
Этот документ представляет собой несколько таблиц, в которых можно указать учетные данные и реквизиты документов, а также объяснить причины расхождений. Каждая таблица посвящена отдельному поводу, к примеру есть пояснения высокого удельного веса НДС.
Прежде, чем заполнять документ, к нему необходимо написать вводную записку. В ней указывается кем и за какой налоговый период дан ответ на пояснения налоговой по НДС, а также приводится количество листов документа и номер корректировки. Как это сделать, указано ниже.
Кроме того, перед составлением документа необходимо понять суть того, что хочет ФНС. Для этого налоговики в своем требовании указывают на допущенные плательщиком ошибки, используя специальную кодировку. В письме налоговая служба приводит расшифровку кодов ошибок в декларации и учетных документах.
Код ошибки 1 означает, что:
- в налоговой декларации контрагента отсутствует запись об операции;
- контрагент не отчитался по налогу на добавленную стоимость за аналогичный период; в налоговой декларации контрагента приведены нулевые показатели;
- ошибки, допущенные в отчете, не дают возможности идентифицировать счет-фактуру и сопоставить ее с данными декларации контрагента.
В этом случае налогоплательщик должен заполнить разделы предоставления пояснения по НДС 2016, приведенные ниже.
Код ошибки 2 означает, что данные об операции между разделом 8 «Сведения из книги покупок» и разделом 9 «Сведения из книги продаж» налоговой декларации за отчетный период имеют расхождения. Это может случиться, если к вычету была принята сумма налога на добавленную стоимость по авансовым счетам-фактурам, исчисленным ранее. В этом случае необходимы пояснения по НДС по авансам.
Код ошибки 3 означает, что данные по операциям между разделом 10 «Сведения из журнала учета выставленных счетов-фактур» и разделом 11 «Сведения из журнала учета полученных счетов-фактур» налоговой декларации, предоставленной в налоговый орган, не соответствуют друг другу. Так может произойти, к примеру, при занесении в декларацию сведений о посреднических операциях налогоплательщика.
И, наконец, код ошибки 4 указывает на допущенную ошибку в любой графе декларации.
Обычно при этом инспектор указывает номер такой графы с возможно допущенной налогоплательщиком ошибкой в скобках, рядом с кодом.
Предоставление пояснений по НДС может затронуть не только налогоплательщиков, но и налоговых агентов, а также других лиц, указанных в статье 173 НК РФ. В этом случае они должны заполнить раздел 12 формы документа.В случае заполнения пояснения к декларации на нескольких листах, необходимо заверить каждый лист подписью уполномоченного лица или лично индивидуального предпринимателя. Кроме того, ИП должен проставить на каждом листе реквизиты своего свидетельства о регистрации. На юридических лиц данное требование не распространяется.
После того, как все несоответствия в отчете разобраны и объяснены и даны исчерпывающие пояснения по удельному весу вычетов НДС, документ можно направлять в налоговую инспекцию.
1. Что писать при расхождении в декларации?
Если налоговый орган запросил пояснения при расхождении данных в декларации по налогу на добавленную стоимость с другими отчетными или учетными данными, необходимо исходить из конкретной ситуации. Нежелательно сразу направлять налоговикам вместе с пояснительной документы, подтверждающие правоту налогоплательщика. Лучше ограничиться детальными цифрами в таблицах.
На вопрос о том, как написать пояснение по НДС, не может быть однозначного ответа.
Ведь расхождения могут иметь самый разный характер и быть основаны как на реальных хозяйственных операциях, которые были по разному отражены в отчетах по налогу на прибыль и по НДС ( например, при возврате покупателями бракованной продукции, или подтверждения вычета по экспортным операциям), так и из-за банальной ошибки налогоплательщика или проверяющего. Поэтому в документе нужно детально объяснить данные по обоим отчетам либо указать на фактическое отсутствие расхождений.
2. Что делать, если высокий удельный вес вычетов по НДС?
Каждую налоговую декларацию в ФНС проверяют на удельный вес вычетов. Он вычисляется по формуле: сумма, заявленная к вычету, делится на сумму налога, исчисленного к уплате и умножается на 100. Полученное значение в процентном выражении и будет отражать удельный вес вычета.
Пример: По декларации исчислен налог к уплате в сумме 250 тыс рублей, а вычет заявлен в сумме 220 тысяч рублей.
220 000/ 250 000 * 100 = 88%
Удельный вес вычета, превышающий 85%, попадает в зону особого внимания ФНС. Это значит, что, скорее всего, у налогоплательщика, показавшего такие данные, как в примере, запросят пояснения по удельному весу вычетов НДС.
Поскольку отказаться от их направления проверяющим у бизнесмена нет возможности, он должен доказать налоговикам, что вычеты не направлены на получение необоснованной выгоды, а все операции, по которым они возникли, направлены на осуществление экономической деятельности и получение прибыли.
Важную роль в этом вопросе играет благонадежность контрагентов. Поэтому в пояснительной не лишним будет указать на проведенную в их отношении проверку, по рекомендациям ФНС.
3. Что делать, если низкая налоговая нагрузка?
Налоговая нагрузка по налогу на добавленную стоимость не может быть ниже 100%. Поскольку налоговая база не зависит от наценки и рентабельности бизнесмена. При расчете налоговой нагрузки по другим налогам этот налог исключают из их общей массы наряду с НДФЛ и страховыми взносами. Таким образом, запросить объяснения по причине низкой налоговой нагрузки органы ФНС не могут.
4. Какие существуют требования о представлении пояснений по НДС?
Инспекторы хотят получить после подачи декларации пояснения по НДС, образец которых приведен выше, в виде отдельных таблиц по каждому конкретному коду ошибки.
Ответ представляется по месту учета налогоплательщика на бумажном носителе или в электронной форме по ТКМ через оператора электронного документооборота в течение 5 дней с момента получения соответствующего требования.
Документ может быть составлен в свободной форме, но при этом должен обязательно отвечать на поставленные в требовании вопросы, а также быть заверен подписью уполномоченного лица. Такая подпись подтверждает достоверность и полноту приведенных сведений.При этом важно помнить, что, если инспекторов не удовлетворят данные пояснения, они могут затребовать на проверку документы и даже осмотреть помещения налогоплательщика. А отказ от дачи объяснений или их задержка может повлечь за собой блокировку операций налогоплательщика по банковским счетам.
Образец пояснительной по НДС (.pdf)
Источник: http://ppt.ru/nalogi/nds/poyasnenie