
Спецодежда за счет фсс бухгалтерские проводки

Поэтому в Отчете об использовании страховых взносов на обязательное страхование от несчастных случаев (далее — Отчет) некоторые бухгалтеры указывают стоимость с учетом налога, некоторые — без учета. И в принципе ФСС соглашается с обоими вариантами.
И если в счете будет указана, в частности, сумма НДС, Фонд принимает эти расходы вместе с НДС».
Бухучет приобретения спецодежды за счет взносов на случай травматизма
По ее результатам рабочие места некоторых сотрудников признаны вредными и опасными.
Планируем закупить спецодежду для них за счет взносов на страхование от несчастных случаев и профзаболеваний. ФСС РФ одобрил эти расходы. Как их отразить в бухгалтерском учете?
Приобретение средств индивидуальной защиты в соответствии с типовыми нормами и (или) на основании результатов проведения спецоценки условий труда входит в перечень мероприятий, которые могут быть профинансированы за счет взносов на страхование от несчастных случаев и профзаболеваний с разрешения территориального отделения ФСС РФ при соблюдении компанией некоторых условий.
Учет спецодежды за счет ФСС России
Воспользуйтесь сервисами Системы Госфинансы:
Спецодежда независимо от стоимости и срока службы учитывается в составе материальных запасов на счете 0.105.05.000 «Мягкий инвентарь».
Приобретение спецодежды в рамках предупредительных мер по сокращению производственного травматизма и профзаболеваний в счет уменьшения задолженности по страховым взносам перед ФСС России отразите в учете по подстатье КОСГУ 213 «Начисления на выплаты по оплате труда» следующими проводками: — начислены расходы на приобретение спецодежды за счет средств ФСС России: Дебет счета 0.303.06.000 Кредит счета 0.302.34.000 — перечислена поставщику плата за спецодежду: Дебет счета 0.302.34.000 Кредит счета 0.201.11.000 с одновременным увеличением забалансового счета 18 (по коду 213) — отражено поступление спецодежды от поставщика: Дебет счета 0.105.05.000 Кредит счета 0.401.20.213 — начислены взносы на страхование от несчастных случаев и профзаболеваний за отчетный месяц: Дебет счета 0.401.20.213 Кредит счета 0.303.06.000 В дальнейшем, выдача в пользование сотрудникам спецодежды отражается проводками: Дебет счета 0.109.ХХ.272 (0.401.20.272) Кредит счета 0.105.05.000 – с одновременным увеличением забалансового счета 27 «Материальные ценности, выданные в личное пользование работникам (сотрудникам)».
Если в учетной политике закреплено, что данные расходы не формируют себестоимость готовой продукции (работ, услуг), то списывайте их на счет 0.401.20.272. ХХ – аналитический код группы и вида синтетического счета объекта учета.
Списание спецодежды с забаланса по причине истечения срока носки, физического износа и т.д. отразите в учете уменьшением забалансового счета 27. В связи с тем, что указанные корреспонденции счетов даны с учетом планируемых изменений в Инструкцию № 183н, необходимо согласовать их применение с учредителем (финансовым органом) и закрепить в учетной политике учреждения. Задайте его экспертам
Бухгалтерский учет возмещения средств на спецоценку
Правильно ли отражена операция?
И каким должен быть бухгалтерский учет возмещения средств на спецоценку?
Счет 86 не используется Чтобы принять решение об использовании счета 86, необходимо уяснить, является ли целевым финансирование предупредительных мер за счет взносов на страхование от несчастных случаев и профзаболеваний. Ответ будет положительным, если считать, что подобное финансирование является государственной помощью и что операции по учету следует проводить через счет 86 в соответствии с ПБУ 13/2000.
Бух проводки приобретения спецодежды за счет средств фсс
средств защиты, а также моющих или обеззараживающих средств.
Подали документы в ФСС. Ждите результата.
срок со дня их получения. Решение Фонда в 3-дн.
Фонда отправят в вашу компанию (в случае отказа в финансировании или согласовании – Фонд обязан обосновать их причины). Инфо Каковы могут быть причины отказа? Неправильно заполнили документы.
У вас есть недоимки перед ФСС. Предоставили не все документы. Проверьте всё, прежде чем подавать заявление.
Этот этап позади и положительное решение получено.
Учет спецодежды в бухгалтерском учете и отражение операций по учету спецодежды в 1С ПП «1C: Бухгалтерия государственного учреждения 8»
Таким образом, учреждение имеет право включить в фактическую стоимость специальной одежды не только цену ее приобретения, но и затраты на информационно-консультационные, транспортные и другие услуги.
Оприходование материальных запасов в сумме их фактической стоимости, сформированной при их приобретении по нескольким договорам, отражается следующей бухгалтерской записью: по дебету соответствующих счетов аналитического учета счета 010505000 «Мягкий инвентарь» и кредиту соответствующих счетов аналитического учета счета 010604000 «Вложения в нефинансовые активы». Рассмотрим пример. Бюджетное учреждение понесло следующие виды расходов на приобретение 100 комплектов специальной одежды для работников учреждения
- Затраты на доставку спецодежды – 5000 руб.
- Стоимость спецодежды 40000 руб.;
Все расходы произведены за счет бюджетных субсидий, выделенных на выполнение государственного задания.
Отражаем зачет понесенных расходов на приобретение спецодежды в счет уплаты взносов на страхование от несчастных случаев на производстве и профессиональных заболеваний
Для обеспечения проведения предупредительных мероприятий ежегодно устанавливаются правила финансового обеспечения таких мер.
На 2010 год были установлены Правила финансового обеспечения предупредительных мер по сокращению производственного травматизма и профессиональных заболеваний работников и санаторно-курортного лечения работников, занятых на работах с вредными и (или) опасными производственными факторами, утвержденные приказом Минздравсоцразвития России от 05.02.2010 N 64н (далее — Правила N 64н). Часть расходов страхователя на финансирование предупредительных мер могла быть возмещена за счет взносов на страхование от производственного травматизма, подлежащих уплате в бюджет ФСС РФ (п. 7 ч. 1 ст. 8 Закона N 292-ФЗ и п.
3 Правил N 64н). При этом размер возмещения был ограничен: он не мог превышать 20% суммы взносов, которую работодатель начислил за предыдущий год. К тому же эта величина
Вопрос-ответ
Порядок отражения в бухгалтерском учете бюджетного учреждения таких операций необходимо закрепить в учетной политике учреждения.
Руководствуясь Указаниями о порядке применения бюджетной классификации Российской Федерации на 2013 год и на плановый период 2014 и 2015 годов, утвержденными приказом Минфина России от 21 декабря 2012 г.
№ 171н (далее — Указания № 171н), расходы на обеспечение мер, направленных на сокращение производственного травматизма и профессиональных заболеваний работников (приобретение спецодежды), в счет начисляемых страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний отражают по подстатье 213 «Начисления на выплаты по оплате труда».
Бухгалтерские записи при приобретении спецодежды за счет средств ФСС в соответствии с Инструкцией № 174н будут следующими: Дебет 4 401 20 213, 4 109 60 213 «Расходы на
Бухгалтерский учет спецодежды
Но только согласия вашего отделения ФСС.
Источник: http://advokatssr.ru/specodezhda-za-schet-fss-buhgalterskie-provodki-12148/
Бух проводки приобретения спецодежды за счет средств фсс

Региональное отделение ФСС возместило организации затраты на приобретение спецодежды работникам, занятым на работах с вредными и опасными условиями труда, посредством зачета в счет уплаты страховых взносов Организация может нести расходы, в том числе связанные с приобретением СИЗ, за счет собственных средств (п. 2 Правил N 580н). Затем согласно п. Также они могут оплачиваться за счет добровольных взносов организаций и физических лиц.
Спецодежда может быть приобретена для производства разными способами. Она может быть изготовлена вручную, может быть куплена, а может быть получена, как вклад в уставной капитал.
Возмещение расходов на спецодежду фсс
В настоящее время данный нормативный акт утратил силу.
Кроме того, организации, занимающиеся определенными видами деятельности, могут закупить за счет ФСС приборы контроля (алкотестеры и тахографы). Ситуация: можно ли организации, участвующей в пилотном проекте ФСС России, использовать страховые взносы на финансирование предупредительных мер по сокращению травматизма
Приобретена спецодежда за счет средств фсс проводки 162н
Отражаем зачет понесенных расходов на приобретение спецодежды в счет уплаты взносов на страхование от несчастных случаев на производстве и профессиональных заболеваний ФСС РФ одобрил эти расходы.
Как их отразить в бухгалтерском учете?
Как отразить в бухучете расходы на приобретение спецодежды за счет взносов на случай травматизма, покажем на примере.
Как отразить в бухучете приобретение спецодежды в рамках предупредительных мер по сокращению производственного травматизма и профзаболеваний Дебет 10, субсчет «Специальная оснастка и специальная одежда в эксплуатации» Кредит 10, субсчет «Специальная оснастка и специальная одежда на складе» — спецодежда отпущена в эксплуатацию; Дебет 20 Кредит 10, субсчет «Специальная
- с Казначейством России.
- с финансовым органом (органом, осуществляющим функции и полномочия учредителя);
Такой порядок установлен пунктом 4 Инструкции № 174н.
Если учреждение находится в регионе, который участвует в пилотном проекте, приобретение спецодежды в этом случае отразите проводками: Это следует из пунктов 34, 73 Инструкции № 174н.
Учет спецодежды: что должен знать бухгалтер?
(Зарипова М
((60 000 — 5000) руб.
Обратите внимание! Расходы, фактически произведенные страхователем, но не подтвержденные документами о целевом использовании средств, не засчитываются в счет уплаты страховых взносов (п. 14 Правил N 580н)
Изменения в порядке приобретения СИЗ за счет средств ФСС
Данный материал посвящен актуальным изменениям в российском законодательстве относительно возврата средств из Фонда социального страхования (ФСС) за приобретаемые средства индивидуальной защиты (СИЗ).
Существует необходимость подробного освещения данной темы, т. к. многие не до конца понимают нюансы работы с ФСС, не пользуются данной возможностью или в случае отказа в финансировании предъявляют претензии.
Обратите внимание на регламентирующие правовыве акты, с которыми следует предметно ознакомиться: Согласно приказу N580 п.
3, уже вступившему в силу, спецодежда, спецобувь и иные средства индивидуальной защиты должны быть изготовлены на территории Российской Федерации.
В декларациях и сертификатах соответствия следует обращать внимание на графу изготовитель, там должна быть указана Российская Федерация, иначе от ФСС придет правомочный отказ в финансировании.
Источник: http://credit-helper.ru/buh-provodki-priobretenija-specodezhdy-za-schet-sredstv-fss-25741/
Приобретена спецодежда за счет средств фсс проводки 162н

№598н, «Порядком представления отчета по использованию сумм страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний на финансирование предупредительных мер по сокращению производственного травматизма и профессиональных заболеваний работников» (далее Порядок), утвержденного Постановлением Фонда социального страхования Российской Федерации от 15.
Как отразить в бухучете приобретение спецодежды в рамках предупредительных мер по сокращению производственного травматизма и профзаболеваний
- с Казначейством России.
- с финансовым органом (органом, осуществляющим функции и полномочия учредителя);
Такой порядок установлен пунктом 4 Инструкции № 174н.
Если учреждение находится в регионе, который участвует в пилотном проекте, приобретение спецодежды в этом случае отразите проводками: Это следует из пунктов 34, 73 Инструкции № 174н.
по дебету счета 19 «Налог на добавленную стоимость по приобретенным ценностям» в корреспонденции со счетом 60 «Расчеты с поставщиками и подрядчиками».
Дебет 10, субсчет «Специальная оснастка и специальная одежда в эксплуатации» Кредит 10, субсчет «Специальная оснастка и специальная одежда на складе» — спецодежда отпущена в эксплуатацию; Дебет 20 Кредит 10, субсчет «Специальная
- с Казначейством России.
- с финансовым органом (органом, осуществляющим функции и полномочия учредителя);
Такой порядок установлен пунктом 4 Инструкции № 174н. Если учреждение находится в регионе, который участвует в пилотном проекте, приобретение спецодежды в этом случае отразите проводками: Это следует из пунктов 34, 73 Инструкции № 174н.
7, 8 Правил, утв.
Приказом Минздравсоцразвития от 10.02.2012 № 113н (далее — Правила). задаются вопросами. Как это финансирование отражать в бухгалтерском и налоговом учете?
Нужно ли его показать в доходах или корректировать ранее учтенные расходы? Посмотрим, как надо поступить.
СИЗ) в соответствии с типовыми нормами бесплатной выдачи СИЗ (далее — типовые нормы) и (или) на основании результатов проведения специальной оценки условий труда, а также смывающих и (или) обезвреживающих средств; е) проведение обязательных периодических медицинских осмотров (обследований) работников, занятых на работах с вредными и (или) опасными производственными факторами; з) приобретение страхователями, работники которых проходят обязательные предсменные и (или) предрейсовые медицинские осмотры, приборов для определения наличия и уровня содержания алкоголя (алкотестеры или алкометры); и) приобретение страхователями, осуществляющими пассажирские и грузовые перевозки, приборов контроля за режимом труда и отдыха водителей (тахографов); ООО «Одисея» организует мероприятия по сокращению травматизма.
Источник: http://buropalazzo.ru/priobretena-specodezhda-za-schet-sredstv-fss-provodki-162n-25977/
Списание спецодежды за счет средств фсс
Дт 86 Кт 98-2 . – отражены в составе доходов будущих периодов средства, направленные на финансирование предупредительных мер Дт 10 субсчет
«Специальная оснастка и специальная одежда на складе»
В мае 2014 года мы провели специальную оценку рабочих мест.
Спецодежда — это особый нефинансовый актив, учет которого в бюджетных учреждениях следует осуществлять в соответствии с нормами Инструкций N N 157н , 174н .
В статье рассмотрено отражение операций, связанных с приобретением и движением спецодежды в бухгалтерском и налоговом учете. Инструкция по применению Плана счетов бухгалтерского учета бюджетных учреждений, утв.
Приказом Минфина России от 16.
Компенсация расходов на охрану труда за счет страховых взносов в 2019 году
В свою очередь, территориальный орган ФСС размещает на своем сайте информацию:
Особенности возмещения расходов страхователя в рамках пилотного проекта рассмотрим далее.
Страхователь вправе повторно, но не позднее 1 августа обратиться с заявлением в территориальный орган ФСС по месту своей регистрации.
обеспечении – с обоснованием причин (п.
Источник: http://nalogdoc.ru/buh-provodki-priobretenija-specodezhdy-za-schet-sredstv-fss-18346/
Бухгалтерский учет спецодежды выданной за счет средств фонда социального страхования
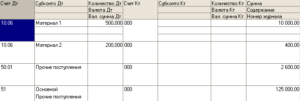
Минфина России от 16.12.2010 № 174н, далее – Инструкция № 174н), документ «Отражение зарплаты в учете»; Дебет Х 105 ХХ 340 Кредит Х 302 34 730 – приобретены аптечки, спецодежда, спецобувь и другие средства индивидуальной защиты (п.
34 Инструкции № 174н), документ «Покупка материалов»; Дебет Х 302 34 830 Кредит Х 201 11 610 – оплачены материалы поставщику (п. Учет спецодежды и ндс: практические ситуации НДС); Дебет 4 302 34 830 Кредит 4 201 11 610 – 23 600 руб.
— оплачена спецодежда с лицевого счета учреждения в казначействе; Дебет 4 109 60 211 (4 109 70 211 …) Кредит 4 302 11 730 – 1 300 000 руб. — начислена заработная плата работникам учреждения; Дебет 4 109 60 211 (4 109 70 211 …) Кредит 4 303 06 730 – 32 500 руб.
— начислены взносы «по травме» с заработной платы работников учреждения; Дебет 4 303 06 830 Кредит 4 105 35 440 – 23 600 руб.
Авто
Кроме того, при наличии финансовых возможностей работодатель имеет право установить повышенные нормы выдачи или другим образом улучшить обеспечение работников средствами защиты.
Установленный порядок выдачи СИЗ необходимо закрепить в соответствующем локальном нормативном акте.
С целью соблюдения норм выдачи работникам СИЗ и сроков их использования работодатель должен организовать учет СИЗ, находящихся в использовании.
Выдачу и возврат спецодежды отражают в личной карточке учета выдачи средств индивидуальной защиты, форма которой установлена Межотраслевыми правилами (Приказ Минздравсоцразвития России от 01.06.2009 № 290н). Скачать Личная карточка учета выдачи средств индивидуальной защиты Личные карточки учета выдачи СИЗ могут заполняться как в бумажном, так и в электронном виде.
Бухгалтерский учет спецодежды за счет средств фсс
Вы спросите – почему частично? Ответ прост: оплатит вам фонд только 20% от суммы взносов на несчастные случаи на производстве и профессиональные заболевания, уплаченные в прошлом году. Когда будете рассчитывать сумму, требующуюся для приобретения спецодежды и др.
учитывайте, что вернуть вы сможете только эти 20 процентов.
Да, и еще: если в прошлом году у вас были несчастные случаи на производстве или профессиональные заболевания, это отражено в расчетной ведомости в ФСС и данные суммы вычтены из начисленных взносов, то есть все официально, то рассчитываемая вами сумма уменьшится еще и на сумму этих выплат.
Итак, вы определили, имеете ли вы право на приобретение спецодежды и др. для работников, определились со стоимостью, рассчитали сумму, которую сможете вернуть за счет ФСС. Это только первый шаг. Теперь можно обратиться с заявлением в Фонд по месту регистрации компании до 1 августа.
Изменения в порядке приобретения сиз за счет средств фсс. успеть до 1 августа
Проводки в учете для оплаты спецодежды, купленных за счет средств ФСС Какими проводками следует отразить в учете оплату, приход и списание спецодежды для сотрудников, если организация закупает ее за счет средств ФСС? Если финансовое обеспечение предупредительных мер осуществляется за счет сумм страховых взносов, приобретение спецодежды отразите в учете следующим образом: Дебет 0.401.20.213 Кредит 0.303.06.730 – начислены взносы на страхование от несчастных случаев и профзаболеваний; Дебет 0.303.06.830 Кредит 0.302.34.730 – начислены расходы на приобретение спецодежды за счет средств ФСС России; Дебет 0.302.34.830 Кредит 0.201.11.610 – перечислена поставщику плата за спецодежду; – отражено выбытие средств со счета учреждения; Дебет 0.105.35.340 Кредит 0.401.20.213 – отражено поступление спецодежды от поставщика.
Учет спецодежды: что должен знать бухгалтер? (зарипова м.)
В последнем случае вместо личной подписи работника проставляется дата и номер документа бухгалтерского учета, в котором есть подпись работника в получении СИЗ (например, требование-накладная). ! Обратите внимание: Спецодежда и другие СИЗ выдаются работникам в пользование, при этом право собственности сохраняется за работодателем.
Поэтому при увольнении или переводе на другую работу работник обязан вернуть полученные СИЗ, в противном случае стоимость СИЗ может быть удержана из заработной платы.
Налоговый учет спецодежды и СИЗ Налогоплательщики имеют право учесть в составе расходов затраты на приобретение спецодежды и других СИЗ для работников как для расчета налога на прибыль, так и при УСН.
Онлайн журнал для бухгалтера Учета основных средств (ПБУ 6/01): — В 2017 году можно выбрать период начисления амортизации для основных средств (месяц, квартал, год); Период «раз в год» выбирать невыгодно в случае, если организация является плательщиком налога на имущество, в течение года будет происходить завышение налоговой базы. — Если производственный или хозяйственный инвентарь был принят к учету как основное средство, организации, применяющие упрощенные способы ведения учета, имеют право списать его единовременно в момент ввода таких объектов в эксплуатацию; — Организации вправе затраты, связанные с приобретением, сооружением и изготовлением объектов основных средств, включать в состав расходов по обычным видам деятельности в полной сумме в том периоде, в котором они были понесены, а не относить на первоначальную стоимость объекта.
Учет спецодежды и других средств индивидуальной защиты
По материалам книги-справочника «Годовой отчет бюджетных и автономных учреждений» под общ.
Компенсация расходов на охрану труда за счет страховых взносов в 2017 году Наименование и минимальное количество необходимой спецодежды определяются типовыми нормами, разработанными для тех или иных экономических отраслей (химических производств, электроэнергетики, машиностроительных и металлообрабатывающих производств, пищевой, мясной и молочной промышленности и т. д.). В них же приводится и установленный срок ее службы (носки).
Вся спецодежда должна проходить обязательную сертификацию или декларирование соответствия и предоставляться на основании результатов аттестации рабочих мест по условиям труда.
Проводки в учете для оплаты спецодежды, купленных за счет средств ФСС
Какими проводками следует отразить в учете оплату, приход и списание спецодежды для сотрудников, если организация закупает ее за счет средств ФСС?
Порядок отражения в бухучете операций, связанных с передачей в пользование и списанием спецодежды приведен в рекомендации.
Учет спецодежды: что должен знать бухгалтер? (Зарипова М
Как отразить поступление спецодежды в учреждение? Порядок бухгалтерского учета спецодежды определен Инструкцией N 157н.
В соответствии с п. 99 спецодежда в государственных (муниципальных) учреждениях отражается в составе материальных запасов на счете 105 05 «Мягкий инвентарь».
На данном счете учитываются не только специальная одежда (халаты, комбинезоны, куртки) и специальная обувь, но и предохранительные приспособления (очки, шлемы, противогазы, респираторы и др.). Пример 2.
Бюджетное учреждение понесло следующие виды расходов на приобретение 86 комплектов специальной одежды для работников учреждения: — стоимость костюмов по договору — 118 000 руб.
(в том числе НДС (18%) — 18 000 руб.); — затраты на услуги по доставке — 3000 руб.
(без НДС). Все расходы произведены за счет бюджетных